机器鸭出圈,瑞芯微封神!
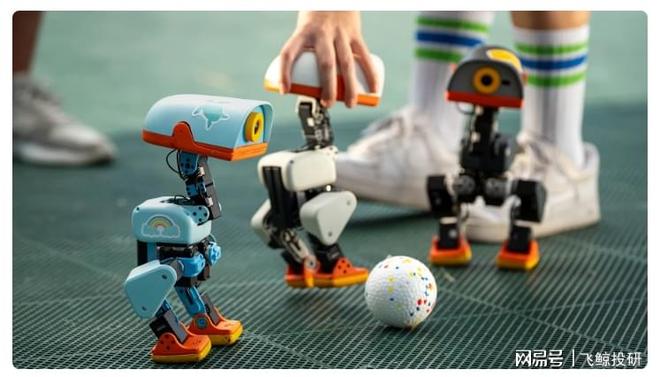
在机器人领域,近期一只"鸭子"意外走红。
8月27日,Hugging Face旗下的机器人小组发布了一款叫Microduck的桌面双足步行机器人。这款产品上线仅仅四天,累计订单就突破了1.05万台。
别看它个头不大——高25厘米、重约800克——内部却塞进了15个执行电机,能走路、能蹲下、能用嘴夹住东西,即便被碰倒也能自己爬起来。
驱动这些动作的核心主控方案,出自瑞芯微之手——型号为RK3566。
这颗芯片其实已经"服役"了将近六年。2020年末面世之际,RK3566瞄准的是平板电脑、电子阅读器、学习笔等消费类电子产品和智能硬件。
时隔数年,它竟然又杀入了当下最炙手可热的机器人领域。
瑞芯微究竟怎么做到的,让同一颗芯片能在截然不同的应用场景中一次次焕发新生?
**一项底座,撑起多条业务线**
RK3566之所以在上市六年后依然能被新终端选用,离不开瑞芯微多年来对AIoT赛道的深度耕耘。
通俗来说,AIoT就是把计算、通信和人工智能能力注入形形色色的硬件设备之中。
实现这一切的关键载体之一,正是瑞芯微核心业务的SoC(系统级芯片)——它将CPU、图像信号处理、视频引擎、AI加速器以及各类外设接口封装在一颗硅片上。
AIoT所触及的行业极为宽泛,具体需求散落在五花八门的产品形态中。
拿手机举例,单一品类年出货量就有十亿台上下;而机器人、工控设备、商用显示屏、车载座舱等赛道合在一起规模可观,但拆到每一个细分产品,单品量通常远小于手机,彼此之间的功能诉求也大相径庭。
正因如此,国内几家SoC企业各自摸索出了不同的生存策略。
晶晨股份长年聚焦于电视、机顶盒这类标准化程度较高的大众品类。2025年全年,公司67.93亿元的营业收入里,智能多媒体与显示SoC板块贡献了49.49亿元,占比逼近七成三。
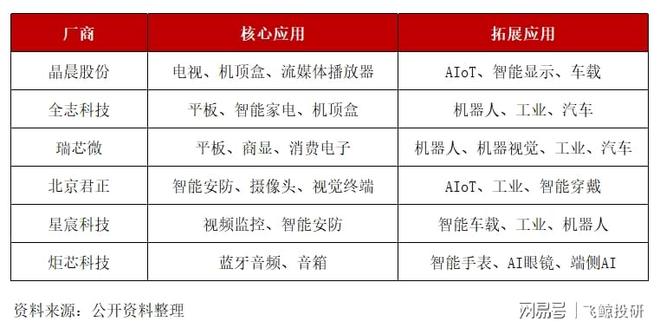
反观瑞芯微,业务触角伸得更为零散——机器人、机器视觉、车载、工业自动化、教育与办公……几乎都有它的身影。
不过,覆盖的场景越杂,芯片企业在研发投入上的负担也就越重。
瑞芯微之所以能维系近百条产品线的运转,关键就在于底层模块的高频复用。
比如承担AI推理任务的NPU、负责相机画面处理的ISP、音视频编解码单元等等,都可以在不同代际的SoC之间持续升级、反复搭载。
于是,一只桌面机器鸭、一台工控主机、一块车机屏幕,表面上风马牛不相及,但它们调用的底层图像管线、视频通路、AI算子和软件栈,重叠度可能非常高。
公司内部将这种成长逻辑比喻为"榕树模式":NPU、ISP等基础IP和公共技术层是扎根地下的根系,各条产品线则是不断向外伸展的气根与枝干。
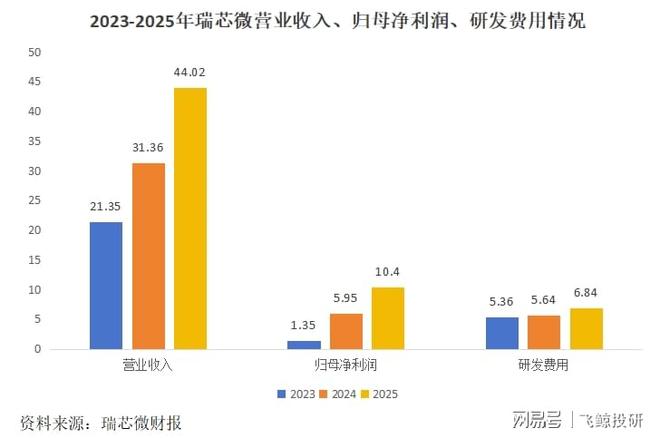
2023年行业景气度低迷,瑞芯微全年营收仅为21.35亿元,归属母公司净利润1.35亿元,而当年研发开支高达5.36亿元,研发费用率录得25.11%。
到了2025年,RK3588、RK3576、RV11等多个平台同步进入放量期,公司营收攀升至44.02亿元,研发费用小幅增至6.84亿元,净利润则跃升到10.40亿元。
营收翻了一倍有余,研发支出增幅却不足三成,说明此前沉淀下来的技术资产足以撬动更多品类和客户群体,增量收入转化为利润的效率也显著提升。
**数千家终端,一条分销网**
底层能力的复用减轻了研发端的压力,然而近百条产品线背后动辄数千家终端客户的触达问题,又把难题转嫁给了销售环节。
AIoT终端玩家数量庞大且高度分散,倘若事事依赖自建销售队伍去逐个对接,那么商务拓展、售后支持和客户关系的维护成本会随市场覆盖面同步膨胀。
为此,瑞芯微长期坚持"以经销为核心"的出货路径。
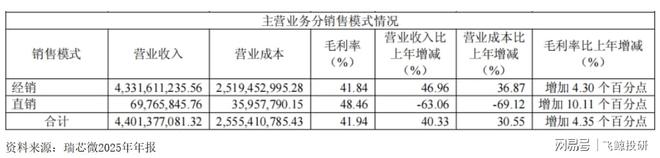
2025年,公司主营收入44.01亿元中,通过经销商实现的收入达43.32亿元,占比超过98%;直接面对终端的直销金额只有6977万元。
依托经销商网络去触达海量长尾客户,瑞芯微无需成比例地扩充自身销售编制,就能把芯片渗透到更多利基市场。
这个结构初看似乎有些拧巴。
2025年数据显示,瑞芯微前五大客户的销售额合计占总收入的60.67%,单从这个比例来看,客户集中度并不算低。
但仔细拆解便会发现,这五家大客户清一色都是经销商角色,他们背后实际服务的终端用户数以千计。
换言之,瑞芯微的渠道入口比较集中,但最终的需求分布却极度碎片化。
芯片交付到终端之后,真正锁定客户的不只是硬件本身,更是背后的整套软件开发环境。
一家机器人公司在确定主控方案后,必须围绕该芯片搭建操作系统、编写相机驱动、移植AI模型并完成各类外设接口的联调。
这部分工程工作量常常远超芯片选型本身,一旦中途换平台,大部分适配代码就得推倒重来。
瑞芯微的护城河恰恰在于,其多代芯片保持了相当连贯的软件生态。
RK3566、RK3576、RK3588均兼容Linux和Android系统,AI模型可经由统一的RKNN工具链完成格式转换与推理部署,部分底层驱动甚至选择开源。
当客户需要更强的算力时,只需切换到瑞芯微更高阶的芯片型号,软件栈和算法模型的迁移成本就能大幅压缩。
RK3566上市多年后仍能被Microduck采纳,一方面是其硬件规格尚未过时,另一方面也是成熟稳定的软件支持和开发者社区拉长了这颗芯片的生命周期。
与此同时,海量终端场景的实际反馈也会反哺瑞芯微的芯片规划与软件迭代。
自2024年起,公司转向以产品线为轴心的组织模式,加强研发、销售与市场团队的横向联动,试图从不同垂直场景中提炼出共性需求,并将其纳入下一代产品的功能定义中。
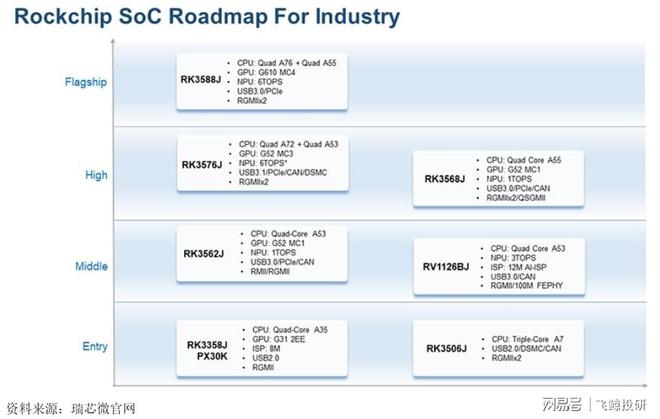
眼下,端侧大模型正在持续拉升机器人、汽车及工业装备对算力的要求,瑞芯微也已着手推进RK18、RK36等新一代平台的研发。
2026年上半年,公司已初步构建起"主芯片+AI协处理器"的全新产品矩阵。
同期,公司营收同比增长40.60%至28.77亿元,研发费用同比增长32.62%至3.70亿元。
然而,全志科技、晶晨股份等同行正在加速切入机器人、车载和AIoT战场,端侧AI浪潮也在不断推高算力指标和研发壁垒。
对瑞芯微来说,过往凭借技术复用和轻资产渠道建立起来的效率红利,在未来更高昂的研发投入和更白热化的竞争格局中能否持续兑现,将是一道棘手的考题。
从一颗上市六年的RK3566重返机器人舞台,到新一代AI芯片梯次推进,瑞芯微逐步打磨出一套契合碎片化市场的运营范式:技术平台跨产品复用、经销网络拓宽市场半径、软件生态加深客户绑定、终端洞察反哺下一轮产品规划。
而当端侧AI持续抬升算力天花板与研发门槛时,这套范式的效率优势也将接受更为严苛的压力测试。