江波龙港股六折发行,高位定增机构再度受损
不足一月之前,中国存储模组领域领军企业江波龙(301308.SZ)完成了一次高价位定向增发,众多参与机构随即陷入亏损困境。而眼下,该公司披露的H股定价再次远低于其A股市价,重新吸引了大量目光。
9月4日,江波龙对外披露,公司H股每股定价已确定为236港元,并计划于9月8日正式在港交所挂牌交易。
在未计入发售量调整机制和绿鞋期权的前提下,本次江波龙拟发售0.26亿股H股,占发行完成后总股本比例约为5.72%。按236港元/股的定价折算,本次港股IPO预计可筹集资金61.54亿港元(折合人民币约52.68亿元)。
然而,对照江波龙当前A股市值来看,其H股定价折让幅度相当显著。9月4日收盘时,江波龙A股报收347元/股,而236港元(约合人民币202元)的H股定价相较该水平折让幅度接近41.8%。
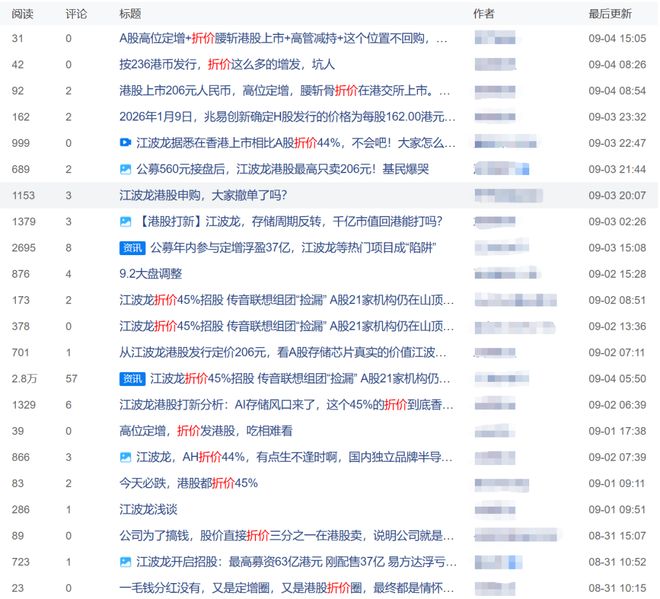
消息公布之后,大批股民在股吧、雪球等社区发出疑问。部分声音批评公司"姿态难看",另一些人则担忧此一定价将对A股走势形成压制。
事实上,早在8月31日,江波龙便公布了H股最高定价240.6港元/股(约合人民币206元),彼时较当日A股收盘的381.75元折让约46%。此后四个交易日,江波龙A股持续走低,累计下挫9.10%。
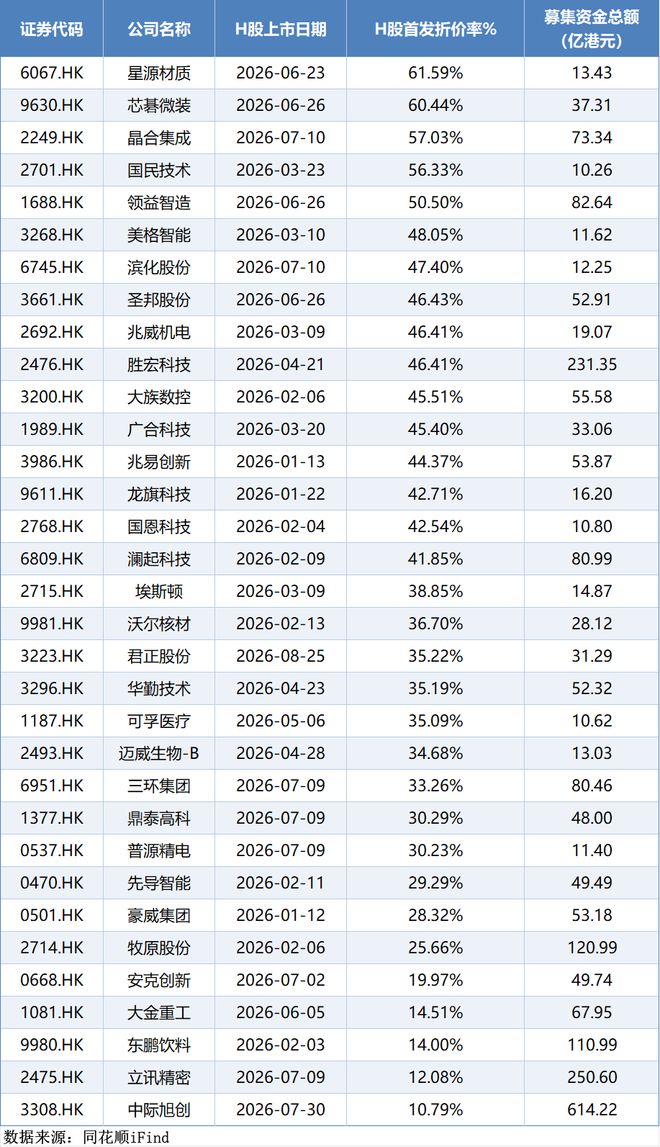
从行业惯例审视,A股企业赴港进行二次上市普遍采取折价策略。截至目前,年内已有33家A股公司在港完成上市,其发行价无一例外低于上市前一交易日收盘价。其中折让幅度最大的是星源材质(300568.SZ),首次折价率超过六成;折让最小的则是中际旭创(300308.SZ),折价率仅10.79%。
以此标准衡量,江波龙40%至45%的AH折让水平并非最极端的案例。众多投资者对H股折价表达不满,深层原因在于其A股股价近期经历了剧烈回落。
自上年起,人工智能热潮推动算力基础设施建设需求井喷,存储器件亦受益其中。身为国内存储模组头部厂商,江波龙精准捕捉了这一趋势,股价从上一年度约90元/股的起点一路攀升,直至今年7月触及749.88元/股的阶段峰值,涨幅逼近7倍。
但随后科技板块遭遇系统性修正,江波龙股价也随之走弱。短短两月间,股价滑落至347元/股,较7月顶部缩水53.73%。
值得留意的是,今年8月,江波龙一单规模约37亿元的定向增发宣告完成,发行价定为560元/股,易方达基金、诺德基金等多家头部机构及数位公司前管理层均参与其中。在公司股价持续下行的背景下,上述机构与管理层已承受可观的账面亏损。
**各方出资者境遇迥异**
本次江波龙港股发行汇聚了极为亮眼的基石投资人名单,既涵盖传音国际、联想、蓝思科技香港子公司、君正股份旗下香港君正、七彩虹科技、宏芯宇电子、TCL科技旗下AHGO等产业链资本,也包括裕丰、中信资管香港、华登国际等专业投资机构。
这些产业资本与江波龙的合作关系十分紧密。据年报披露,传音、华曦达、联想、七彩虹、TCL科技皆为江波龙的既有客户;宏芯宇、香港君正等企业深耕半导体相关领域,与江波龙主营业务高度关联。
根据公告,上述基石投资人将联合认购江波龙492.61万股H股,在不考虑发售量调整和超额配售的情况下,认购份额约占本次发售总量的18.89%。按236港元定价计算,基石投资人合计出资约11.63亿港元。
对比之下,此前介入江波龙A股定增的投资人所承担的成本远高于此。
追溯至去年12月,江波龙即启动A股定增筹备工作,最终锁定的定增底线价为452.90元/股,实际发行价在底价基础上上浮约23.65%,达到560元/股。
共有21家机构或自然人参与了该次定增,参与者包括易方达基金、财通基金、德诺基金、南方基金、东方阿尔法基金等公募及私募基金,杨晓斌、黄海华、王伟民、张旭等公司前任高管,以及金长江、赵启祥、贺伟、钟革等知名个人投资者。
伴随江波龙股价持续走低,以较高成本入局定增的各方均遭"锁定",最新347元/股的市价相较定增价已下探38.04%。
有人以较低成本建仓,有人在高位被动持有,亦有股东选择在山顶位置抛售变现。
在本轮江波龙股价攀升过程中,公司实际控制人蔡华波、蔡丽江及董事王景阳曾公开承诺一年内不减持(有效期至今年8月4日)。然而,公司员工持股载体龙熹一号至龙熹五号、董事李志雄、副总经理兼财务总监朱宇、副总经理高喜春等人则相继宣布减持计划。
具体而言,员工持股平台在上年9月至今年6月期间,借助集中竞价、大宗交易及询价转让等多种渠道,累计回笼资金约33.52亿元。董事李志雄分两次执行减持,合计套现逾20亿元;高喜春亦套现超2000万元。
经综合估算,本轮上升通道中,江波龙核心相关人员累计套现总额突破50亿元。
今年7月起,江波龙股价步入调整期。出于对公司前景的信心,公司于8月10日发布公告,计划在接下来12个月内动用4亿至8亿元回购自身股份,回购上限价为735元/股。所购股份将用于股权激励或员工持股安排,若三年期满仍未消化完毕,剩余部分将被注销。不过在宣布回购的当个月份,江波龙并未实际动用资金执行任何回购操作。
**依托存储超级周期**
江波龙本轮股价飙升的底层逻辑,在于存储产业步入了一个罕见的景气上行周期。AI技术的快速迭代拉动了算力基建的大规模建设,DRAM、NAND Flash等关键存储介质价格水涨船高,整个存储芯片与存储模组赛道随之复苏。
作为国内存储模组的标杆企业,江波龙的核心业务覆盖AI终端、服务器、数据中心、消费电子产品等场景下的半导体存储解决方案,产品线包括主控芯片、嵌入式存储、固态硬盘、移动存储及内存条等品类。
2025年度,江波龙营业收入同比增长30.36%,达到227.66亿元;归属母公司净利润同比猛增185.41%,录得14.23亿元。迈入2026年后,公司增速进一步提速——上半年营收同比飙升136.26%至240.88亿元,已超越2025全年水平;归母净利润更呈爆发式增长,同比增幅高达71528%,绝对值达105.77亿元。
在利润大幅跃升的同时,江波龙的资金结构出现变化:账面现金有所增厚,但借贷规模同步急剧膨胀。截至今年6月底,公司货币资金为31.09亿元,而同期短期借款加上一年内到期非流动负债合计高达61.69亿元,长期借款余额亦达104.93亿元。
大规模采购原材料所引发的库存激增,是推动公司负债攀升的关键因素。今年6月末,公司存货规模达257.77亿元,较年初的116.78亿元近乎翻倍。
在重金备货之余,江波龙还意图加大研发投入和产能扩张力度。为此,公司先后实施了A股定增和港股二次上市两次融资动作。两轮募资合计可为公司带来约90亿元资金,其中绝大部分将注入高端存储产品研发及配套产业化项目,其余部分则用于扩大生产规模、外延并购及补充营运资金。
存储行业本质上是强周期性行业,价格起伏波动属于常态。当下存储产品正处于供不应求的卖方格局,江波龙借势实现了业绩的跨越式增长。但随着全球存储芯片新产能陆续投放,未来产品提价空间将趋于收窄;一旦存储市场价格转向下行,公司盈利水平或将面临回落风险。
江波龙在如此短的时间内接连完成两轮融资,或许正是为了储备充足弹药,以应对下一个周期轮回中的不确定性。