业绩超越行业大盘,蔚来为何仍难达市场预期?
2026年的中国汽车市场,寒意刺骨。
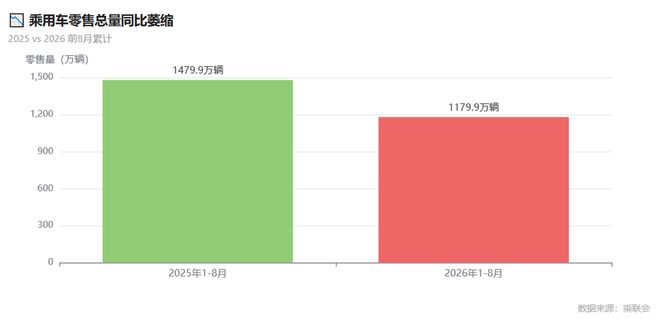
据乘联会公布的最新统计数据,8月份全国乘用车终端零售量为162.6万台,较上年同期再度缩水19%;年初至8月的累计零售规模达到1179.9万台,比去年同期减少了将近300万台。
(配图:车市销量大幅回落;虎嗅制图)
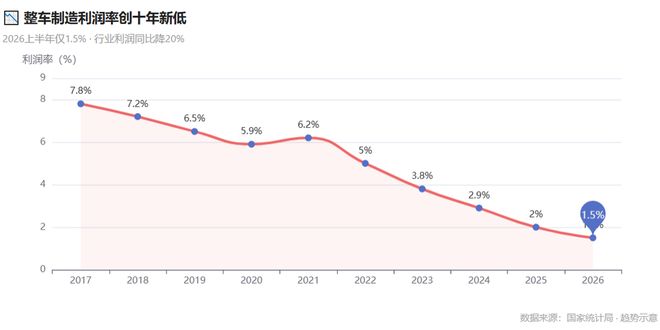
另一个不容忽视的信号是,今年上半年的汽车行业整体利润为1954亿元,同比下滑20%,其中整车制造的利润率已滑落至1.5%,刷新了近十年的谷底。
一位新势力车企的高管曾向虎嗅吐露心声:"现在搞整车的就像被绑在十字架上,左手要交智能化的'过路费',右手还得交电池的'保护费'。"
(配图:行业利润率触历史新低;虎嗅制图)
不过,也有个别厂商交出了亮眼的答卷。蔚来第二季度实现营业收入321.4亿元,同比大增69.1%;上半年合计收入576.7亿元,在新势力阵营中高居榜首,放在整个中国品牌里则排在比亚迪和吉利之后。
对于这份业绩,李斌多次重申一套核心理念:"我们判断,真正的高质量增长不能只盯着销量数字。以前的路径是先做大增量、再做高收入、最后才谈利润,而现在应该反过来——先确保利润、再看收入、最后才是规模。这个排序反映了一家企业底层的经营可持续性。蔚来正在朝着高质量规模化、高端化定位以及高用户满意度这三个方向努力。"
道理讲得通,可资本市场却未必领情。财报披露之后,蔚来港股和美股连续两个交易日下挫,两天累计跌幅接近10%。
拿一份还算体面的成绩单,却承受了最猛烈的抛售。在虎嗅看来,当蔚来同时追逐上述三大目标时,李斌和他的团队也必然要面对高成本、高预期与高估值门槛这"三重压力",后续的战略部署值得持续跟踪。
为此,虎嗅近日也与李斌及秦力洪等多位管理层进行了深度交流,试图以蔚来为切入点,探讨新势力究竟怎样才能走上真正的持续盈利之路。
将蔚来、小鹏、理想三家放在一起比较可以发现,虽然蔚来的营收规模最大,但按Non-GAAP口径计算的调整后净利润仅有2610万元。三百多亿的营收回来了,利润却依然纤薄得如同一片蝉翼。
谈到困境根源,李斌指出,蔚来当前最大的外部变量来自AI数据中心(AIDC)。
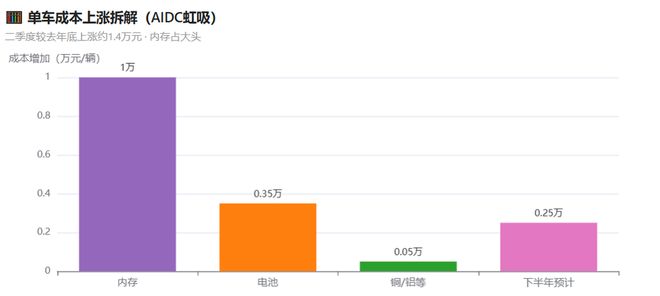
这一点绝非危言耸听。最新的行业统计表明,汽车制造所需的内存芯片、铜材、铝合金、动力电池等各类原材料几乎全线走高,而推手正是AI算力扩张对整个产业链上游资源的强力虹吸。实际情况是,在许多车型的成本结构中,半导体的价值已经超越了电池,跃升为单车最昂贵的零部件类别。
(配图:部分新车型成本攀升态势;虎嗅制图)
李斌进一步透露,第二季度单车制造成本相比去年年底抬升了大约1.4万元,折算下来一个季度就凭空蒸发15亿元。其中内存贡献了最大头,约1万元;电池增加三四千元;剩下的差额来自铜、铝等大宗材料。他预计下半年还会再涨两三千块,全年累计增幅将达到1.6万到1.7万元。而且这些涨价基本没有议价余地,只能被动消化。
雪上加霜的是,如今大多数新势力都将自身定位为高智能化电动车企,这意味着智能化等级越高,所需搭载的存储芯片越多,成本负担也就越重。
这种"规模不经济"的现象彻底打破了传统制造业的基本假设——产量上去了,成本未必跟着降,反而可能适得其反。
李斌给出的时间窗口判断是,AIDC对汽车行业的冲击至少还要持续两年。倘若再等两三年才入场,届时或许只需三千亿美元就能获取当前价值一万亿美元的算力资源,整个行业也不必在峰值期进行恐慌式囤积。但在2028年到来之前,绝大多数玩家只能咬牙硬顶。
在成本急速膨胀的背景下,蔚来的终端定价策略总体保持了克制。不主动降价与原材料涨价同时挤压,要守住毛利率,唯一的出路就是把内部运营效率再往上拔一截。
实际上,新势力企业的盈利含金量,一直是投资者心中最大的悬念。
更令人心惊的是研发端的开支变化。仍以蔚来为例,上半年研发投入为40.3亿元,同比下降幅度高达34.9%。
由此引发了外界的另一种质疑:蔚来的账面改善到底是"省"出来的,还是真正"挣"出来的?
秦力洪对此做了回应:"研发费用占营业收入的比例维持在7%,这个数字其实相当可观,况且我们的研发效率还在不断提升。"
这番说辞有其合理性,但市场的忧虑也并非空穴来风。从产品结构来看,当前撑起蔚来利润大旗的主力是ES8和ES9这两款售价40万元以上的旗舰SUV。
反观5系、6系、7系等早期车型,已经步入产品生命周期的尾声阶段,而这些曾经的走量担当要等到明年才能迎来3.0版本的重大改款。眼下全靠两款高端车独撑利润局面,显然难以持久。更何况,此前被赋予规模化厚望的乐道品牌,现状同样还有不小的提升空间。
数据显示,第二季度乐道共交付2.9万辆,在蔚来全品牌10.7万辆的总交付量中占比仅为27%。进入8月后,乐道单月交付8810台,在新势力单一品牌月度排行中名列第九。这一成绩不仅远远落后于蔚来主品牌的21174台,甚至被创立时间更短的萤火虫以5852台的差距紧紧咬住。
(配图:蔚来旗下三品牌销量对照;虎嗅制图)
放眼同级别市场竞争格局,旁边的零跑单月已经稳稳站上10万台的关口,小鹏和理想的月销也牢牢锁定在3万台以上。无论是对标内部的纵向竞争,还是参照外部赛道的横向比拼,乐道目前的表现仍有较大的追赶空间。
然而,李斌对乐道的战略定位始终十分笃定,甚至直言它应当对标昔日"丰田和大众的高端产品线",类比燃油车时代的汉兰达或本田CR-V。
这一定位方向本身并无大错,但现实问题是:如果乐道既无法扛起冲量的重担,又无法像蔚来主品牌那样收获高额品牌溢价,那么它作为独立品牌所承载的价值,恐怕还需要更长的时间来兑现。
李斌的态度很明确:"我们不是变魔术的人,不可能花十万块钱造出一辆高品质好车。在乐道现有车型已经跻身细分市场前列的前提下,我们现在做的就是耐心等待品牌力的自然生长,等待渠道网络的充分铺开。乐道的进店转化率甚至比蔚来主品牌还高,这说明产品定义是踩中了真实需求的。"
不过在虎嗅看来,"等待"从来都不是免费的。乐道采用的是直营模式,维系四百余家门店意味着持续的现金流出。在蔚来最新的财报中,销售及管理费用达到了研发支出的两倍之多,这一比例在新势力阵营中显得格外扎眼。
还有一点值得关注:李斌坚持SKY三品牌在三线和四线城市可以共享门店空间,但销售队伍必须各自独立运作,这本身就是一项不小的管理挑战。
独立品牌意味着独立的资源投入,可到目前为止,这些投入尚未转化为完全独立的规模体量。好消息是,乐道是上半年为数不多实现了量价同步上扬的品牌之一,算是开了个好头,但它仍然亟需构建一套属于自己的完整品牌故事。
除此之外,在更宏观的战略维度上,蔚来面前横亘着三道几乎无法回避的关卡。
**单一技术路线的结构性隐患**
8月份纯电动车的市场渗透率已经突破65%,但乘用车整体大盘却同比萎缩了19%。纯电在涨、总量在跌,所谓"涨"不过是相对份额的挪移,绝对规模依然被总量收缩所拖累。
(配图:纯电渗透率与车市大盘走势对照;虎嗅制图)
蔚来全系押注纯电,方向确实踩准了大势,但方向正确并不意味着总量安全。更棘手的是,乐道和萤火虫所处的价格区间,竞争对手大多配备了增程式动力作为"续航保险",而蔚来全系纯电就意味着在10万至25万这一价格极度敏感的腹地,必须独自承担消费者"里程焦虑"的心理教育成本。这跟产品好不好无关,纯粹是赛道选择的先天局限。
**品牌矩阵的内生张力**
目前,蔚来三品牌的分工看起来层次分明:蔚来主攻30万元以上市场,乐道瞄准15到30万元的家庭用车群体,萤火虫切入个人悦己消费场景。但三者之间天然存在向下侵蚀的引力。
乐道一度单月交付突破万台,说明势头有所好转,但独立品牌的真正价值仍需不断自证。乐道必须在蔚来的光环之外,锻造出属于自身的品牌叙事。无论是丰田与雷克萨斯,还是大众与奥迪,中间都有一堵泾渭分明的品牌隔离墙,而蔚来与乐道之间这堵墙,目前还远未达到同样的坚固程度。
**研发收缩与远期竞争力的博弈**
数据不会说谎:蔚来上半年研发支出缩减了34.9%,绝对金额约为40.3亿元。同一时期,小鹏的研发投入为58.2亿元,理想为55亿元。蔚来是"蔚小理"三家中唯一出现下降的。其中一个原因在于,蔚来始终深耕纯电技术主线,并未涉足混动、增程等多元化技术路径,研发资源高度聚焦,核心技术可以在集团旗下多个品牌和车型之间复用,从而提升了单位研发的产出效率。
(配图:蔚小理三家研发投入对比;虎嗅制图)
需要特别提及的是,美国知名投资机构伯恩斯坦(Bernstein SocGen Group)已连续两次发出警示,认为这一趋势"将对长期竞争力构成实质性威胁"。智能电动汽车本质上是一场技术耐力赛,三五年之后,假如对手在智能驾驶、物理AI等领域完成了代际级的跨越,那么今天的"降本增效"会不会演变为明天的"技术欠账"?这个问题,将成为未来三年悬在蔚来头顶的核心命题。
三重困局,没有一道是轻松能跨过去的。而在具体落地层面,蔚来还有一个颇具特色的组织安排:公司并未设立首席技术官(CTO)一职,李斌本人亲自兼任这一角色。在谈及相…