新鲜零食店异军突起,餐饮从业者的饭碗正被抢走
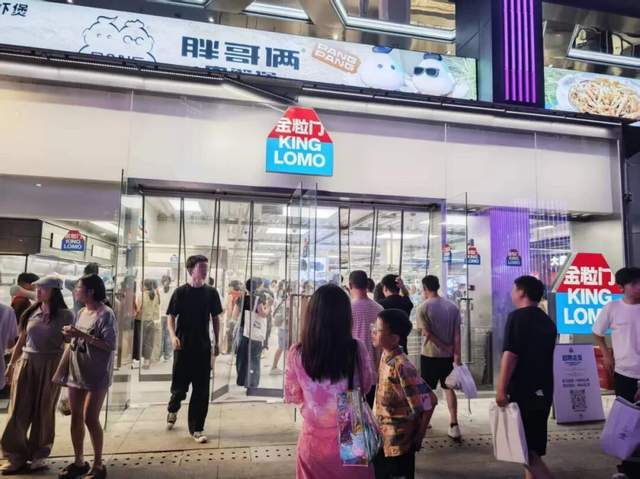
周五傍晚,长沙五一广场依旧人潮涌动,游客摩肩接踵。
热闹之中,吸引目光最多的已不是街边的餐饮店铺,而是金粒门、几多全这类新兴零食铺子。每家店前都排着蜿蜒的队伍,透明展示柜中陈列着琳琅满目的卤制品和烘焙甜品,顾客们簇拥在一起,仔细挑选手中的零嘴。
在餐饮从业者眼中,五一商圈堪称行业的"摇篮"。茶颜悦色、黑色经典、柠季、蛙来哒均从这里起步成长。这片商业地带经历过一次又一次品类浪潮的洗礼。但笔者近期实地走访后注意到一个变化:真正意义上的餐饮创新明显减少,取而代之的是铺天盖地的新鲜零食铺。
◎周五夜晚,长沙五一商圈金粒门店内人头攒动 摄影:内参君
所谓新鲜零食,核心特征在于短保质期、少添加剂、现场制作即时销售,产品线涵盖现烤面包、鲜制卤味、炒制坚果、短保鲜糕等多个方向。这一业态正在蚕食传统餐饮的地盘,而且影响范围远不止长沙一地。
北京的情况如出一辙。合生汇地下二层和一层同时冒出好几家新鲜零食的装修围挡——一栗NUTCO、清山森、大口兽……仿佛隔了一夜便拔地而起,势头迅猛。
金粒门与几多全,是长沙新鲜零食赛道的标杆玩家。金粒门最初叫金栗门,靠卖糖炒栗子起家,2021年完成品牌重塑转向新鲜零食方向,目前全国拥有逾40家直营门店;几多全则由黑色经典的母公司培育孵化,门店数量已跨越百店大关;一栗最早扎根沈阳做板栗炒货,后来逐步拓展至现制烘焙和综合零食领域,门店规模同样逼近一百家。
◎五一商圈内,每隔几条街就能撞见一家新鲜零食店 摄影:内参君
传统餐饮品牌也纷纷跨界杀入新鲜零食领域。绝味连开了数家"绝味新鲜零食"专卖店;海底捞在北京若干门店试水"严选小铺";茶颜悦色在长沙落地首家"吉时赏味"新鲜零食概念店,采用店中店形式;新式茶饮品牌柠檬向右亦推出了全国首间新鲜零食门店。
细究起来,这些新鲜零食铺并非传统零食企业的简单变体。从其"出身"不难判断,绝大多数是从炒货、地域特色小吃或茶饮赛道生长出来的。归根结底,新鲜零食店是一种横跨零食零售、烘焙工坊、现调饮品与超市便利的混合业态。
不只是卖零食
外界常将新鲜零食的走红归结为"健康饮食潮流"。相关调查数据佐证了这一判断:83%的消费者购物时会翻看配料表,68%的人表示愿意为"成分更简洁"的产品支付额外费用。
然而健康属性不过是入场券。这项生意真正令人警惕的杀伤力,藏在商业模式里。
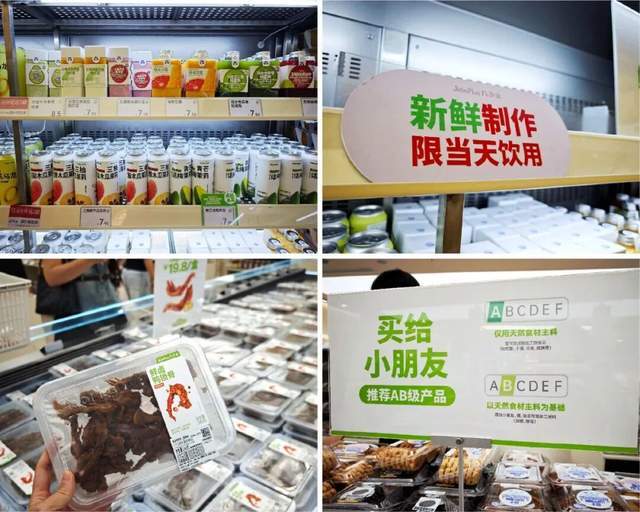
◎"新鲜"与"看得见"的原料,是新鲜零食撬开市场的钥匙 摄影:内参君
与传统零食铺不同,新鲜零食店采取"用轻餐饮吸引人流、靠零售拉升客单"的策略。入口处冷藏柜里的现烤面包和鲜卤担当嗅觉诱惑和驻足钩子,深入内部的常温货架则承担利润收割的角色。
与此同时,新鲜零食店将过去的"单品深耕"升级为"广品类、精单品"。
以往的烘焙坊、卤味铺大多扎死在一个细分领域,门店SKU往往只有几十种,全部围绕蛋糕或鸭脖猪蹄转,品类架构偏窄,能吸引的消费群体也相应收限。
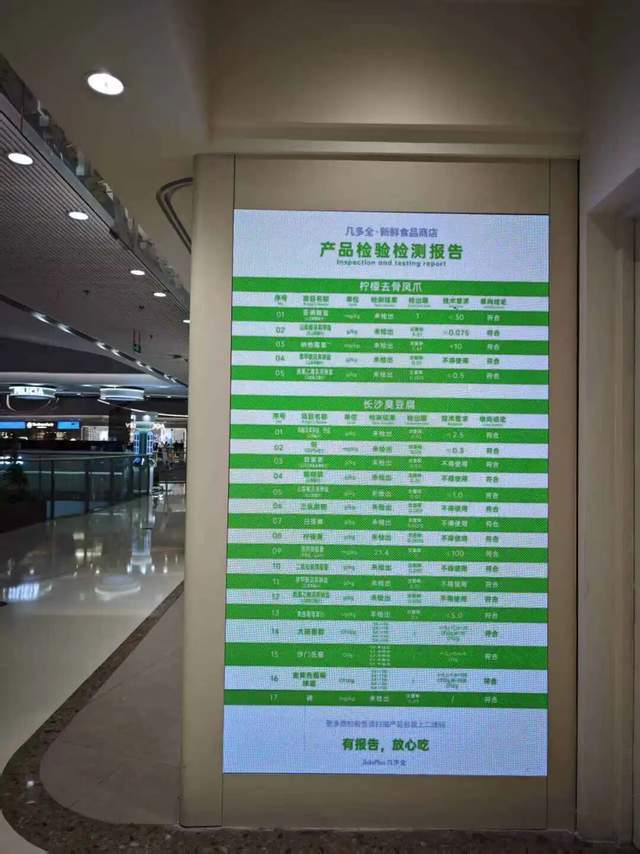
新鲜零食门店则反其道而行,追求品类宽度大而每类深度克制,横跨多个消费场景,每一类只押注高人气爆款。举例来说,金粒门单店SKU维持在150至200个区间,其中99%为自有品牌产品,客单价锁定在40到60元;几多全的商品库更是膨胀至400到600个SKU,囊括现调饮品、鲜卤、烘焙、坚果、地方特产、低升糖食品等全维度需求。
在这种消费情境下,一位顾客踏入店里,或许本意只是想买块面包,结果顺手带走半只酱板鸭、一包魔芋丝、两袋儿童小零食。原本带着明确目标的单次采购,被延展成随性的连带消费。
金粒门优秀门店的月营业额可触及400万元。高客流量叠加可观的客单价,自然催生出强劲的营收表现。据华创证券调研,该品牌平均单店月流水约为150万元,毛利率达到35%至40%。业内有人这样形容:"一个月的进账顶得上量贩零食店将近一整年的。"
烘焙、茶饮、卤味,谁的日子不好过了?
iiMedia Research(艾媒咨询)统计表明,烘焙甜点、饮品、卤味荤食位列近三个月消费者实际购买的TOP3品类,多品类同步发力正驱动整个行业从单品经营向综合品类运营跃迁。
另外,新鲜零食门店的落位高度聚焦于商场负一层及核心商业街,这与茶饮、烘焙、卤味专卖店的布点策略严重重叠,使得同一商圈内的"流量池"被进一步瓜分。新鲜零食店对这几类专门店的挤压效应难以回避。
>>烘焙:遭遇正面"截流"
新鲜零食对烘焙业的冲击来得最直接。烘焙本身是短保引流的第一大品类,消费渗透率长期领跑。数据表明,近三个月消费者购入的短保食品中,烘焙糕点在所有品类中排名最靠前。
拿蒲妈妈来说,旗下部分鲜冷西点保质期仅有三天,近四成产品保质期不超三十天,坚持每日现做、临期即清。再看金粒门,其139个在售SKU中,保质期一到五天的短保品占比高达46%,而这些短保产品贡献了超过六成的销售额。此类短保烘焙的定价集中在十元到二十元区间,远低于精品烘焙店三十五到五十元的客单水平,却能提供相近的新鲜手作感受。
>>现制茶饮:化被动为主动
笔者到店观察发现,新鲜零食铺货架上的"现制饮品"格外受到年轻消费者的青睐。虽然包装是罐装形式,但贴有"今日鲜制,当日饮用"的醒目标识。几多全的工作人员向内参君解释,这些饮品均在门店内部的操作间里,由员工当天手工制作完成。
◎几多全将饮品、卤味、烘焙产品统统摆放在货架最显眼的位置 摄影:内参君
面对新鲜零食的步步紧逼,茶饮品牌选择"你打你的,我打我的"。茶颜悦色四月在长沙开出首家"吉时赏味"新鲜零食店;柠檬向右等同行也已踏入新鲜零食版图。此外,蜜雪冰城此前便已在零食领域有所布局。
这透露出茶饮行业的一个清醒认知:仅凭卖一杯饮品的门店模型,在日益激烈的商圈博弈中正变得越来越脆弱,"饮品搭配零食"的复合消费场景已成不可逆的大势。
>>卤味:被取代的隐忧还是跨界的契机
相较于茶饮跨界做新鲜零食,卤味小吃品牌切入这条赛道反而更为名正言顺。卤味与新鲜零食之间的关系,可以用一句话概括——"既是被猎者,也是猎人"。
新鲜零食店几乎都将鲜卤列为支柱品类。绝味食品打造的"绝味新鲜零食"门店,SKU逼近两百个,横跨卤味、坚果、烘焙西点和现调饮品。蒲妈妈也把现卤麻油鸭打造为招牌单品。这意味着卤味正在从"独立门店专属品类"降格为"零食集合店里的一个货架分区",卤味专门店的不可替代性正被逐步消解。
不过话说回来,卤味企业在新鲜零食赛道也确实握有先手牌。绝味可以直接调用原有的冷链配送体系和中央厨房产能。卤味行业多年来打磨出的短保供应链管理功夫——日配调度、全程冷链、损耗把控——恰恰是新鲜零食最核心的能力底座。所以对卤味头部玩家而言,新鲜零食既是悬在头顶的利刃,也是打开第二增长空间的钥匙。
餐饮与零售的"双向入侵"
餐饮往零售方向走、零售往现制方向靠,这件事本身并不稀奇。
但新鲜零食赛道的井喷式崛起,把这个趋势展现得淋漓尽致:餐饮与零售正基于消费场景、成本效率和供应链能力进行双向渗透,两者的边界日趋模糊,融合式竞争已成为行业底层逻辑。
零售在变得像餐饮。
新鲜零食不再仅仅是"卖东西",而是在营造一种轻量化的餐饮体验。大量门店设有开放式操作窗口,把原本藏在后厨的现制工序搬到顾客眼前;选址思路全面向餐饮看齐,扎堆商场美食楼层和商圈黄金动线,与茶饮、卤味、快餐正面争夺客流;供应链层面则引入日配冷链、当日售罄、人工现做、短保损耗管理、区域小型加工中心等环节,运营复杂程度丝毫不逊于轻餐饮品牌。
餐饮在变得像零售。
正餐、轻餐品牌纷纷打破边界,抢占零食消费份额。绝味等卤味企业推出方便携带的散装零食和锁鲜包装产品;茶饮品牌向糖果、糕点、坚果等零食周边延伸;烘焙品牌则将整炉出炉的面包拆分成按重量计价的形式,入驻零食集合店和大型商超渠道。
对餐饮门店来说,堂食存在天然的时间段瓶颈,光靠午餐和晚餐两个高峰的翻台率,很难把单位面积产出拉到极致,也难以充分消化房租和人力开支。而零售化产品恰好能填充非用餐时段的空窗期,实现全天候营收,突破传统餐饮在时间维度上的经营桎梏。
餐饮与零售的业态交融,从根本上说是市场规律推动的结果。
一方面,源于行业内部的激烈竞争与成本攀升压力。
商圈和商场的租金、人力开销持续上涨,纯粹走零售路线的品牌陷入低价厮杀、利润率不断缩水;纯粹做餐饮的品牌又被用餐时段框死,单位面积效益始终摸不到天花板。零售加上现制环节,凭借体验感和差异化拉动客单价、跳出同质化价格战;餐饮加上零售环节,借助货品销售激活闲时产能、提升整体坪效。乍一看,这是一套双方都能获益的组合拳。