数据大幅超出预期,后市重点关注这几大方向
截至发稿时,全部A股上市公司的中期报告已完成发布,若干行业的业绩表现显著超越了市场此前的预判。
基本面始终是投资决策中最关键的参照坐标。透过观察其演变脉络,能够为后续的投资布局带来一定的参考价值。我们对各板块的中报数据进行了全面梳理,旨在捕捉行业景气度的边际变动信号。
在按时公布业绩的5545家A股公司中,实现盈利的有4134家,比例高达74.55%,约四分之三的公司录得正收益;营业收入较上年同期增长的公司为3508家,占比63.26%;归属于母公司股东的净利润同比增长的公司为2809家,占比50.66%。总体而言,上市主体基本面的改善态势较为扎实。
从宏观总量层面观察,全市场营收同比提升11.45%,归母净利润同比提升18.56%;若剔除涨跌幅突破1000%的异常样本,营收均值增速维持在11.45%,归母净利润均值增速为1.34%,表明盈利能力的修复正在稳步推进。
就行业格局而言,受上半年国内经济"K型"走势的影响,处于K型上方的行业盈利水平获得了显著提振,而处于下方的行业基本面仍处于压力之中,结构性的冷热不均特征十分突出。我们从盈利水平、盈利质量等多个角度做了更为细致的拆解。
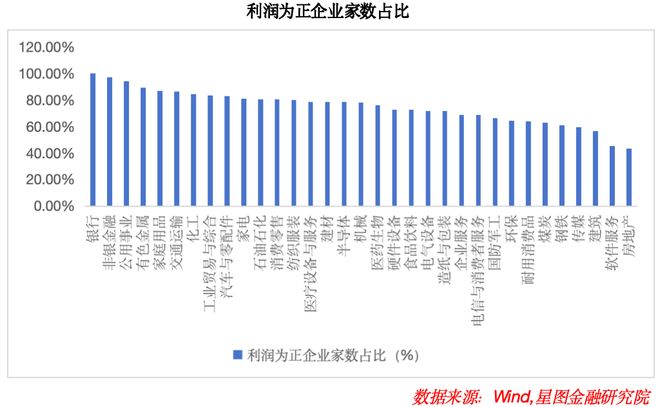
就盈利企业占比而言,银行业达到100%,非银金融行业为97.40%,公用事业为94.37%,金融与公用事业板块充当了市场的稳定器角色;而房地产、软件服务、建筑等行业则位列末段,其中房地产与软件服务的盈利占比尚不足半数,盈利前景面临较大不确定性。
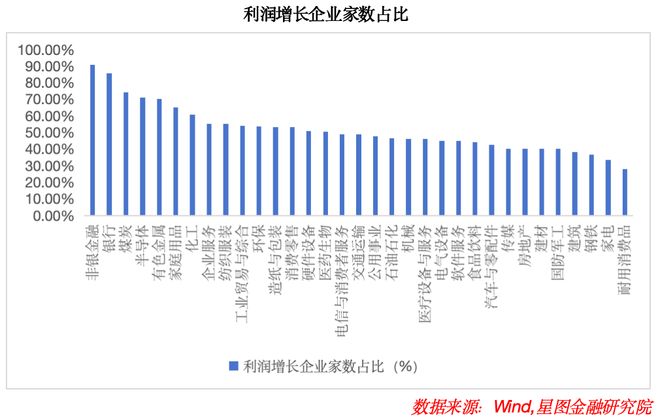
就净利润正增长企业的占比来看,非银金融、银行、煤炭、半导体、有色金属依次为90.91%、85.71%、74.29%、71.07%和70.37%,领跑全市场,体现出较强的盈利韧性;反观耐用消费品、家电、钢铁、建筑,该指标分别为28.00%、33.68%、36.96%和38.22%,均未跨过40%的门槛,盈利质量偏弱。
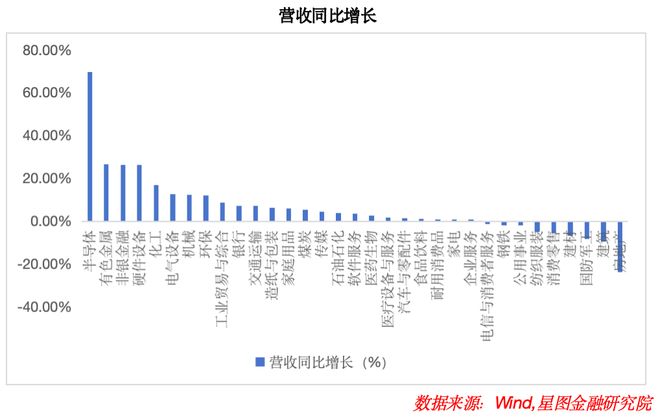
在营收与净利润增速方面,我们分别计算了行业合计增速与算术平均增速。从行业合计口径看,24个行业营收实现正增长,9个行业出现负增长。半导体、有色金属、非银金融及硬件设备的营收增速居前,分别录得69.77%、26.60%、26.43%和26.25%,科技、有色及金融领域的景气程度处于高位;房地产、建筑、建材等地产关联行业则因楼市持续疲软,营收跌幅居于前列。
归母净利润维度,22个行业实现同比增长,11个行业同比下降。半导体、造纸与包装、有色金属、化工的净利润增速最为亮眼,分别大涨538.32%、89.13%、86.77%和84.10%。其中,半导体板块净利润从去年同期的258.6亿元飙升至1501.9亿元,仅长鑫科技一家便贡献了776.1亿元,占板块总利润的51.67%;即便剔除长鑫科技的贡献,板块净利润仍有725.82亿元,同比增幅高达180.67%,行业盈利改善幅度相当可观。耐用消费品、钢铁、建材、食品饮料、国防军工等板块净利润收缩幅度较大,降幅均逾30%,盈利端承受明显压力。
将营收与净利润表现进行交叉对比:半导体、有色金属、非银金融、硬件设备、化工等19个行业实现了营收与利润的双升;汽车与零配件、食品饮料、耐用消费品、家电、企业服务这5个行业营收小幅上行但利润回落;消费零售、房地产表现为营收下降而利润上升,其中房地产板块整体仍处于亏损状态,不过亏损幅度较上年有所收窄;建筑、国防军工、建材、钢铁、纺织服装、电信、消费者服务、公用事业则出现了营收与净利润双双下滑的局面。
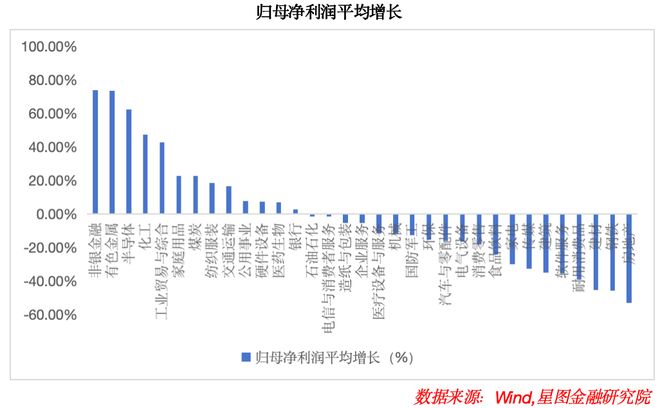
从行业平均净利润增速(剔除波动超1000%的极端值)来看,非银金融、有色金属、半导体、化工分别录得73.99%、73.40%、62.49%和47.39%的增长,增速居首;房地产、钢铁、建材、耐用消费品等板块则出现较大幅度下滑。
总结而言,A股上市公司基本面延续了温和修复的轨迹,为市场提供了底部托底力量,但行业间的冷暖差异依旧显著。硬件设备与半导体等人工智能产业链、有色金属、化工、非银金融等领域景气度较高,而地产链条与消费链条则继续承受下行压力。
展望九月至第四季度,我们判断上市主体的整体业绩修复趋势有望得以延续。其一,硬件设备、半导体等AI产业链,叠加有色金属、化工、创新药、储能等领域的旺盛需求,高景气格局预计能够保持;其二,当前基本面仍处低谷的消费领域有望在政策端的持续呵护下逐步筑底回升,整体修复的辐射范围有望进一步扩大。在配置策略上,我们建议以基本面为核心出发点,重点跟踪高景气有望延续的硬件设备、半导体、有色金属、创新药及CXO、储能等方向;与此同时,可借助政策催化关注处于估值洼地的消费板块修复窗口;此外,适当搭配银行、煤炭等高股息资产,有助于提升组合的整体安全垫。
提示:市场存在风险,投资需审慎决策。本号所刊载的信息及表达的观点仅供学术探讨之用,不构成针对任何投资者的买卖建议。除非另有特别说明,文中引用之研究数据均由同花顺iFinD终端提供。
本文系公众号"星图金融研究院"独家撰写,作者为该研究院研究员高政扬。