A股下周迎来关键节点
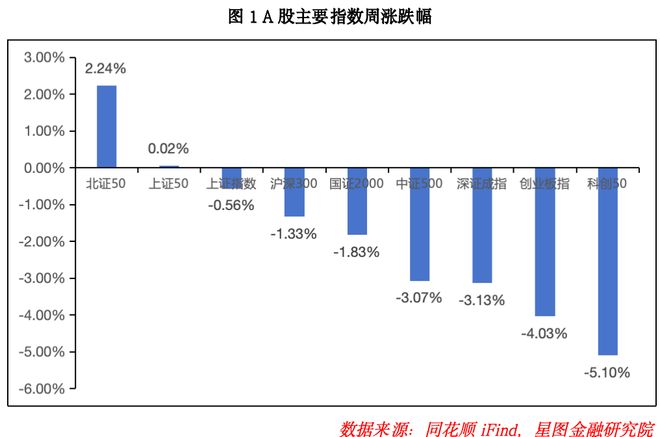
本交易周,A股三大指数周K线全部报收阴线。具体来看,上证指数、深证成指及创业板指周度累计跌幅分别为0.56%、3.13%和4.03%,全A平均股价周度累计下挫1.53%,市场整体赚钱效应偏弱。
宏观层面,8月份中国制造业景气程度有明显好转,但整体经济活跃度仍未脱离荣枯线下方运行;商务部联合七部门出台《关于推动商品消费扩容升级的实施意见》,规划到2030年将社会消费品零售总额提升至约60万亿元规模,着力打造绿色消费、智能消费、健康消费等十万亿量级的消费市场,促进相关领域消费持续繁荣;中国人民银行行长潘功胜出席G20财长及央行行长会议时强调,将持续落实适度宽松的货币政策基调;美联储理事沃勒则表态,若即将出炉的经济数据印证通胀压力确实在缓解,他将在下次FOMC会议上倾向支持按兵不动。
一、投资展望
二、近期市场复盘
三、市场资金流动分析
四、市场热度评估
一、投资策略
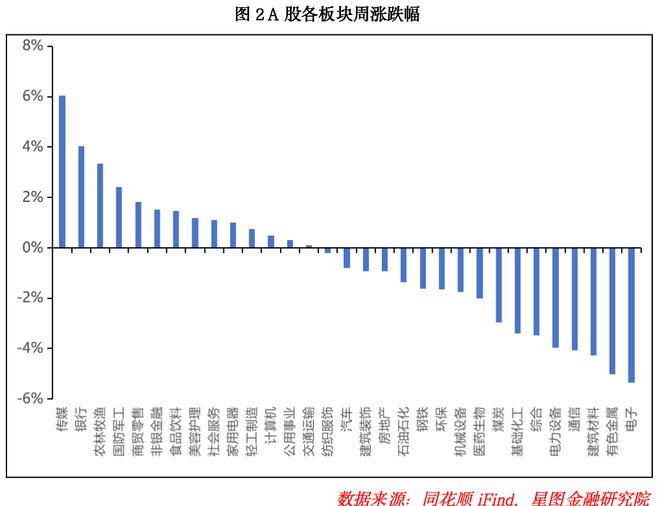
策略研判:本周A股三大指数周线全线飘绿。上证指数、深证成指、创业板指周度累计跌幅依次为0.56%、3.13%、4.03%,全A平均股价累计回落1.53%,市场赚钱效应欠佳。分板块观察,银行、传媒、国防军工、非银金融等行业领涨,电力设备、通信、有色金属等行业则走势疲弱。
从基本面角度看,本周国内外信号呈现多空交织态势。国内方面,商务部、工信部等多部委密集出台产业政策举措,连续释放积极信号。然而海外扰动颇为复杂:美伊关系反复摇摆,带动国际原油价格剧烈波动;美国国债收益率居高不下,给全球资本市场带来显著的不确定性;美联储主席沃什刚发表偏鹰派言论,理事沃勒随即释放鸽派信号。但对A股而言,当下仍存在较多变数,导致增量资金观望情绪浓厚、入场意愿不强,进而造成盘面承接力量薄弱、指数承压回落。
从近期走势判断,受外部不确定性等因素制约,市场交投活跃度持续下降,多个交易日成交额未能突破2万亿元大关,这使得大盘向上突破动力不足。后市需重点跟踪量能变化:若成交能够温和放量并逐步企稳于2.5万亿元上方,则市场向上修复的持续性将得到一定保障;反之,若量能再度收缩,则表明投资者信心尚未完全重建,指数延续震荡探底的概率较大。
从中期视角审视,A股结构性慢牛的格局并未发生根本转变。上半年市场涨幅主要由估值扩张驱动,下半年盈利改善有望接棒成为核心推手。国内流动性环境保持宽松友好,稳增长政策导向清晰,居民储蓄搬家入市的潜在空间尚待挖掘,基本面的渐进修复将为市场提供扎实支撑。投资者不妨采取"哑铃型"配置思路,以攻守兼备的方式从容应对后续行情演变。
技术面观察:当前三大指数仍运行于弱势区域,后续应密切留意量能变动情况,同时关注能否孕育出新的高辨识度主线来激活赚钱效应。倘若成交无法持续有效放大,且市场依然缺乏具有较强持续性的领涨主线,则指数大概率将继续维持区间震荡格局。
市场关注方向:9月3日,德意志银行发布最新版《dbMetals全金属资金流向报告》。该报告显示,黄金现货端的资金流向已发生转换——此前在夏季末段上涨过程中持续减持的商业机构和散户投资者,目前已被非商业参与者所取代成为主力买方,在当前价格水平下,实物黄金买盘需求旺盛。
8月下旬至9月上旬,国内生猪市场经历了一轮难得的涨价行情。在大型养殖企业集中减少出栏量与开学季学校食堂集中采购的双重推动下,全国外三元标准体重生猪均价从每公斤10.61元一度攀升至11.09元。
近日,由国家广电总局电视剧司牵头的"网络故事片创作座谈会"顺利举行。会议明确要求"坚持科技赋能,合理运用AI等前沿技术,将其转化为创作工具和合作伙伴,助力行业提升效率与品质"。
下周建议重点关注以下三条主线:
(1)传媒板块:国内首部登上卫星频道的AI长剧集《后西游记》借助AIGC平台实现了制作周期和成本的显著压缩,标志着人工智能影视正式进入长篇叙事与主流频道播出的产业化落地验证阶段。与此同时,OpenAI正式推出智能水平与对齐能力更强的GPT-6 Astra模型,进一步激发了市场对AI多元应用场景的想象。政策端亦同步释放暖风,"广电21条"为内容供给侧松绑减负,AI赋能内容生产已成为明确的政策鼓励方向。从估值维度来看,当前传媒板块整体估值仍低于历史均值,前期筹码清洗较为彻底。在AI产业催化剂、政策红利释放与暑期档票房亮眼的多重共振之下,板块正处于由产业变革驱动的估值重塑窗口期。
(2)贵金属板块:美国8月非农就业数据大幅超出市场预期,直接引发市场对美联储加息概率的边际上调,但金价急跌后迅速有大额买单介入推动价格快速收复失地,印证了当前黄金市场强劲的牛市格局。与此同时,地缘政治层面美伊对抗仍在持续升级,霍尔木兹海峡的紧张态势为黄金注入了持续的避险买盘支撑。更深层来看,以中国央行为代表的全球央行持续增持黄金的结构性趋势未改,荷兰央行近期将约86吨黄金储备从纽约迁回伦敦,进一步折射出各国对美元信用体系的深层隐忧。短期催化因素与中长期配置逻辑形成合力,板块处于清晰的右侧修复通道之中。
(3)生猪养殖板块:全国能繁母猪存栏量已压降至3780万头,距农业农村部划定的3750万头调控目标仅一步之遥,且产能压降完成的时间节点已提前至三季度末。按照产业周期规律推算,能繁母猪去化大约经过10个月后才会传导至商品猪出栏环节,供给端的拐点正在逼近。近期大型养殖企业集中缩减出栏节奏叠加开学季食堂集中采购需求,推动猪价从底部区间明显回升。与此同时,中央储备肉收储从需求侧形成有力托底;厄尔尼诺现象预计将演变为超强等级事件,可能从饲料成本和动物疫病两个维度产生系统性冲击,进一步倒逼中小养殖户加速退出。板块估值水平和机构持仓比例均处于历史极低位置,市场博弈逻辑正从"押注去化"向"博弈反转"过渡,基本面边际改善带来的弹性值得关注。
二、近期市场复盘
(一)A股市场
本周市场风险偏好明显偏低,A股大多数宽基指数承压走低。除北证50与上证50外,其余主要宽基指数均收获负回报。市值风格分化特征突出:代表超大市值风格的上证50周度微涨0.02%,为少数录得正收益的指数;大市值风格的沪深300下跌1.33%;小市值风格的国证2000下跌1.83%;中市值风格的中证500下跌3.07%。风格维度上,成长风格大幅落后于价值风格,代表成长的科创50与创业板指分别下挫5.10%和4.03%,位居主要宽基指数跌幅前列,表现远逊于代表价值的上证50与沪深300。
本周各行业涨跌互现,申万一级行业中14个行业收阳,17个行业收阴。传媒、银行、农林牧渔涨幅领先,分别录得6.03%、4.03%和3.34%的上行幅度。受AI长剧《后西游记》登陆湖南卫视等事件催化,AI应用端吸引资金聚焦,带动传媒板块显著走强;整体市场氛围偏谨慎,资金持续向防御性品种聚集,银行、农林牧渔等板块随之抬升。跌幅方面,电子、有色金属、建筑材料领跌,分别下滑5.36%、5.01%和4.26%。科技方向上攻动能匮乏,拖累电子板块走弱;受金价反弹后再度震荡回落的影响,有色金属板块承压下行。综合来看,本周仅有5个板块较前一周涨幅扩大或跌幅收窄,市场赚钱效应低迷。
(二)基金市场
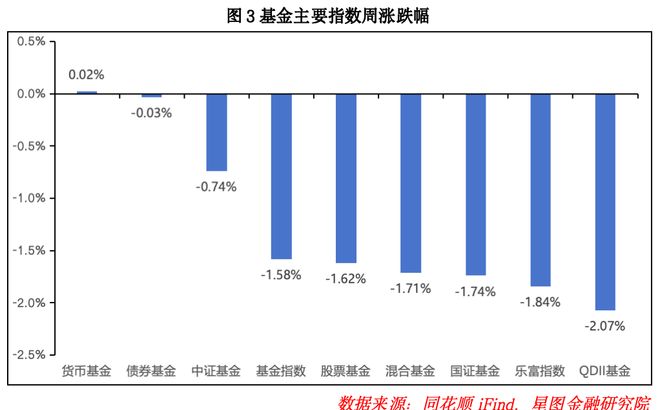
本周除货币类基金外,其余主要基金类别指数均录得负收益。受权益市场回调拖累,股票型基金、混合型基金、QDII型基金分别下跌1.62%、1.71%和2.07%,表现弱于上一周;债券型基金微幅回落0.03%;货币市场基金小幅上扬0.02%,维持稳健运行。从基金指数对比来看,沪市表现优于深市,以上证基金指数为代表的沪系产品表现好于以乐富指数为代表的深系基金产品。
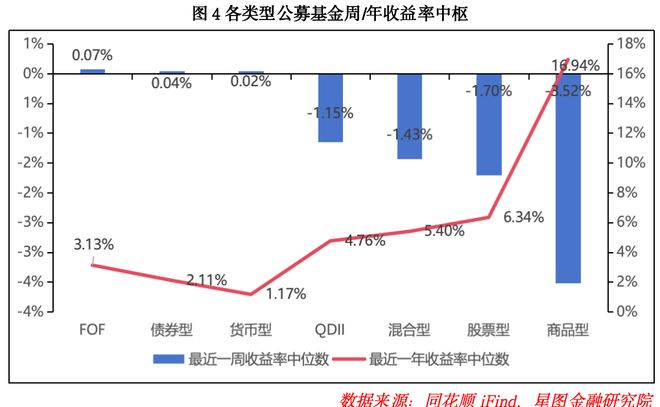
从收益中枢角度观察,权益市场整体承受较大压力。受股市走弱拖累,股票型基金、混合型基金与QDII型基金的收益率中枢分别为-1.70%、-1.43%和-1.15%,环比分别下移2.57个百分点、2.05个百分点、0.85个百分点,表现不尽如人意;黄金价格震荡回落,商品型基金本周收益率中枢为-3.52%,环比大幅下探5.88个百分点;债券型基金收益率中