周末科技利好密集释放,AI龙头频频亮剑,主线震荡后能否迎来"金秋"行情?
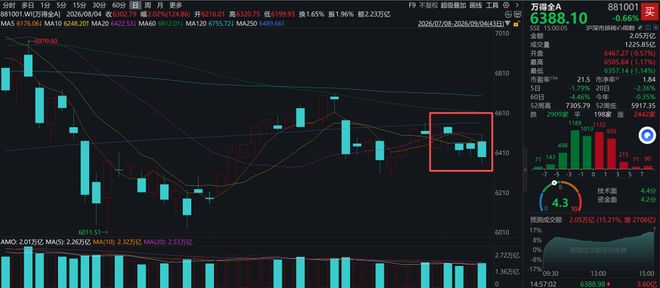
上一交易日周(8月31日至9月4日),A股整体呈现"高开低走"格局,周一早盘拉升后各主要指数便陷入反复拉锯之中。万得全A指数当周收跌1.79%,沪指则累计下挫0.56%。
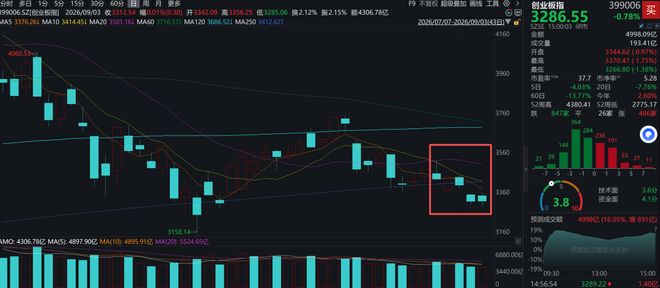
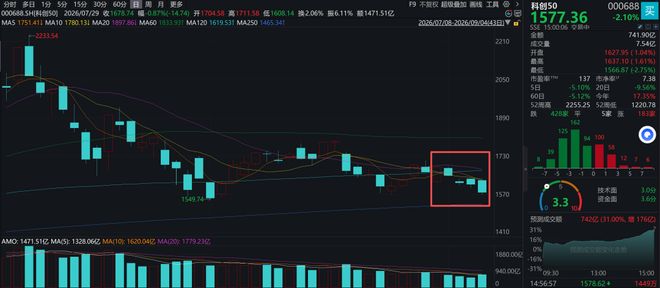
成长风格承压更为明显,创业板指单周滑落4.03%,科创50更是重挫5.1%,两大指数均已回落至此前调整阶段低点附近。
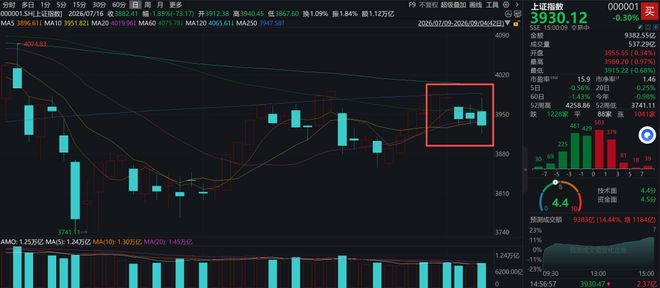
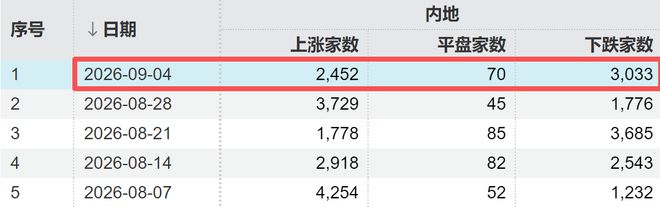
就个股层面而言,本周共有2452只A股录得涨幅,而跌幅超过3000只;对比之下,科创板内下跌个股数量(424只)尤为突出,是上涨个股(191只)的两倍以上。
总体来看,本周走势表明,以科创板和创业板为代表的科技核心赛道尚未摆脱自7月起延续的震荡下行通道,眼下再次触及前期低点,考验仍在眼前。
步入九月初秋,科技主线究竟能否扛过这轮回调压力、再度开启一轮上行收获期?
以下梳理了部分机构的最新研判思路,供读者参考。
华金证券认为,在主线的震荡整理阶段,占据优势的行业往往由"强政策+高盈利增速"双重因素驱动。科技与周期板块在这一时期表现领先,根本原因在于政策端的强力催化叠加盈利端的增长提速。TMT、有色、通信等领域受益于政策利好(涵盖AI治理、万兆光网布局、有色稳增长等)和产业趋势(半导体上游拉动、算力基础设施建设等)的双重推力,持续吸引增量资金。2026年中报数据亦显示,有色金属、电子、非银金融三大行业的盈利增速分别高达107.4%、99.9%、68.6%,远超市场平均水平,充分验证了高景气板块在震荡环境中的抗跌韧性。
申万宏源证券的分析指出,维持对9月反弹延续的判断,选股结构上仍聚焦于超跌反弹中跌幅修复弹性更大的方向。AI链条内部建议更多关注非机构重仓标的,国产算力链与AI小市值品种形成"中期托底、短期对冲"的组合。中期维度则留意2027年业绩增速有望继续加快的算力通胀环节,核心指向存储、高端CCL、PCB及电容。
展望9月之后,科技板块的震荡调整节奏大概率延续,非科技方向的超额收益窗口将进一步拓宽,高股息资产的绝对收益积累期也将拉长。在非科技赛道中,CXO与创新药已被证明可以跑出赛道资金的良性正循环;贵金属短期或有波动,但中期逻辑锚定美元信用弱化,上行空间依然存在。此外,工业金属与基础化工也值得跟踪。高股息配置方面,继续沿用"中证800指数权重减去26Q2公募持仓权重"的方法筛选标的,重点覆盖银行、非银金融、食品饮料及公用事业。
概括来说,尽管机构不再像以往那样齐刷刷地全面看多科技,但对高景气科技细分领域中蕴含的结构性机会有着较为一致的认知。
颇具积极意味的是,本周末科技领域密集释放多条重磅信息,在一定程度上印证了前述机构的判断。
**AI服务器龙头业绩大超预期,鸿海精密8月营收同比飙升51.98%**
鸿海精密于9月5日公布的经营数据显示,8月公司实现营业收入9218亿新台币,同比增长51.98%,不仅创下历年8月单月最高纪录,也是历史第二高的单月营收水平。这一增速延续了7月同比54%的强劲态势,且大幅超越了市场此前的预期——分析师普遍预测截至9月的三季度销售额增幅仅在37%左右。
作为英伟达全球最大的服务器代工伙伴,鸿海精密每月的营收数据被业界视为衡量AI产业景气度的重要晴雨表。此次超出预期的亮眼表现,直观反映出AI算力需求仍在持续井喷,有望提振全球AI产业链的整体投资信心。
依据TrendForce集邦咨询最新的AI服务器产业调研,在AI基础设施投入持续攀升的大背景下,2026年全球九大云服务商(CSP)的总资本开支预计同比增长约90%。近期,超大规模CSP及二线数据中心运营商对英伟达GB/VR系列整机柜AI服务器方案的采购热情明显升温;与此同时,谷歌、AWS的新一代ASIC平台将于2026年下半年逐步上量,加之国内厂商加大本土AI方案的部署力度以应对云端大语言模型的算力需求,多重因素共同推动集邦咨询将2026年AI服务器出货量年增长率由原先的28%上修至接近31%。
集邦咨询进一步估算,2027年GB、VR等NVL72机柜的出货量将实现50%以上的同比增长;考虑到Vera Rubin平台的平均售价较GB300翻番,叠加上游晶圆及HBM等核心元器件酝酿提价,预计2027年涵盖GB300、VR200及VR300在内的NVL72机柜系统总产出价值将突破7100亿美元,年增幅高达214%,这将有力带动ODM整机厂、电源管理及散热等AI数据中心上下游供应链的增长动力。
**万亿级AI企业Anthropic上市进程获重大突破**
据券商中国引述彭博报道,Anthropic即将锁定一笔150亿美元的上市前融资安排,旨在为正式递交IPO申报材料前的关键环节铺平道路。这家AI独角兽计划通过此次公开募股筹集的资金规模力争比肩乃至超越SpaceX,若最终达成,将改写全球IPO募资的历史纪录。据了解,Anthropic最早可能在9月或10月挂牌上市,目前已开始与潜在的新一轮投资方进行接触洽谈。
**OpenAI正式推出GPT-6 Astra,宣称"全球智能天花板"**
日前,OpenAI对外发布了一款全新的AI模型,并将其定位为迄今性能最强的产品。这款新模型被命名为GPT-6 Astra,是在今年7月推出的GPT-5.6 Sol之后的又一力作。OpenAI在其官方博客中介绍,Astra在响应速度和可处理任务多样性方面均超越所有前代版本。其典型应用场景涵盖税务申报准备、游戏开发、建筑可视化渲染、法律文书排版以及房产检索等多个领域。
**英伟达豪掷129亿美元并购Hugging Face,加码开源AI生态**
在AI版图扩张方面,芯片霸主英伟达同样落子重大——公司宣布将以129.3亿美元的价格收购备受开发者社区推崇的平台Hugging Face,意图借助其日益充裕的AI专项资金,在快速壮大的开源模型市场中进一步扩大话语权。开源模型的核心吸引力在于,能以显著更低的成本实现逼近OpenAI和Anthropic顶级闭源产品的性能表现。
此笔交易堪称英伟达历史上规模最大的并购案之一,将使这家芯片巨擘与那些依赖Hugging Face搜索模型和开发工具的广大开发者群体建立更紧密的联系,进而有可能为其培育出一条可观的客户转化通路——这些开发者后续或许会采购英伟达的GPU芯片来承载自身的AI推理服务。
**国内科技线同样亮点频出:**
**七部委联合出台《促进数字化绿色化协同转型发展实施方案(2026-2030年)》**
9月4日,中央网信办等七个部门联合发布了《促进数字化绿色化协同转型发展实施方案(2026-2030年)》。方案明确提出,要扩大AI终端设备、智能穿戴产品、绿色家电、绿色建材及新能源汽车等品类的市场供给,鼓励绿色智能商品的消费;持续推动智能工厂与绿色工厂的创建认证工作;探索算力设施采用800V高压直流供电架构,推动超百千瓦级别单机柜的规模化部署;推进通信基站的节能减碳改造,推广低功耗芯片、高效率功率放大器等节能硬件的搭载,逐步导入液冷、自然冷源等新型散热方案,切实提升通信基站的综合能效水平。
**我国正式启动国际地月立方星座大科学工程**
据新华社报道,在9月4日举行的2026年深空探测(天都)国际会议期间,我国宣布正式启动国际地月立方星座大科学计划。该计划拟携手多个参与国,在地月空间协同部署卫星集群,构建立体化的空间监测网络,开展空间环境监测、伽马射线暴捕捉观测以及月球资源勘查等多项任务,目标在2030年前完成全部卫星的发射与在轨部署,填补当前全球范围内地月空间系统性观测的空白。
**Kimi、MiniMax等多款大模型即将入驻天猫**
据上海证券报消息,国内大模型厂商集体"开店卖Token"的设想正变为现实,大模型服务正加速渗透进电商消费场景。9月5日的信息显示,在智谱率先落地天猫旗舰店之后,Kimi、MiniMax、阶跃星辰等多家头部大模型企业也正与天猫进行入驻对接,未来将在天猫开设品牌官方店铺,上架Token订阅制套餐产品。早在9月2日,智谱便已在天猫正式上线官方旗舰店,开始发售Coding Plan等订阅套餐。店铺开业当天相关搜索量环比激增40倍,大模型订阅服务的消费市场热度可见一斑。