主办银行制新规实施,上海银行"管不住"的难题仍未破解
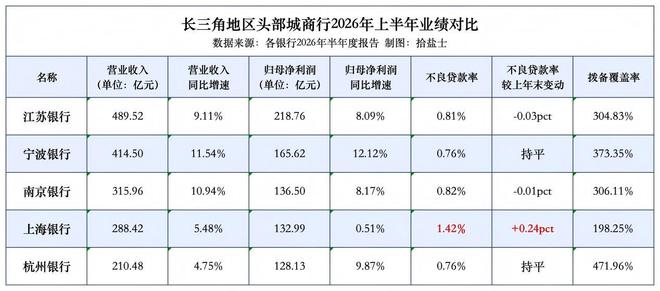
2026年上半年度财务报告发布工作已全部结束,长江三角洲地区五家规模领先的区域性商业银行相继公布了各自的半年度经营成果。从全局视角观察,板块整体保持平稳向上的运行轨迹,但各机构之间的盈利水平、资产健康程度却拉开了较为显著的差距。
就半年度综合表现而言,长三角领先城商行各自展现出不同的竞争优势。在收入体量维度,江苏银行一骑绝尘,上半年实现营业收入489.52亿元,牢牢占据同业榜首位置;而在增长动能方面,宁波银行脱颖而出,营业收入与归属于母公司股东的净利润同步录得双位数增幅,荣膺增速"双冠王",并且凭借0.76%的不良贷款比率,与杭州银行共同跻身五家机构的最优行列。
图片来源/拾盐士
在这五家银行当中,上海银行的经营状况最为令人担忧。其上半年营收同比增长仅为5.48%,排名倒数第二;归属母公司净利润增速更滑落至0.51%,与区域内其他同行普遍超过8%的增速形成了鲜明反差。在业绩大幅落后的背景下,该行不良贷款比率已攀升至1.42%,是五家中唯一一家越过1%警戒线的机构。
昔日推动上海银行规模快速膨胀的房地产开发领域,眼下已经演变为其最大的风险来源和合规运营的头号难题。
不良贷款一个季度猛增40亿元
地产行业拖累致资产质量防线告破
回溯至2026年一季度末,上海银行不良贷款比率尚稳定在1.18%,与去年年末持平,对应不良贷款余额为174.97亿元,较上季度仅微增约5亿元,整体风险仍在可管控区间。
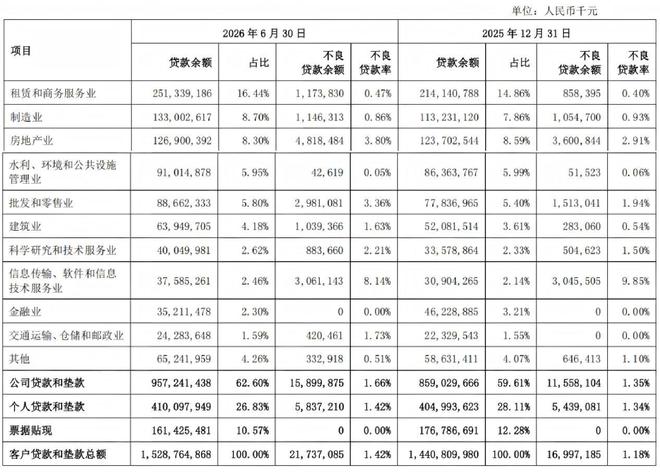
但步入二季度后局面急转直下,不良贷款余额飙升至217.37亿元,单季环比增幅高达24.2%。即便考虑到客户贷款及垫款总余额这一分母本身也在加快扩张,不良贷款比率仍然上行了24个基点。值得注意的是,这是上海银行该项指标时隔将近十年再度冲破1.4%的临界点。
多家券商研究报告显示,上海银行上半年不良贷款新生成率达到1.77%,较去年同期抬升0.31个百分点,不良比率的走高大概率与关注类贷款向下迁移有关。
进一步拆解不良贷款结构可以发现,上海银行次级类贷款余额达到88.74亿元,较去年末飙升逾470%;而可疑类和损失类贷款余额则分别为39.21亿元和89.42亿元,较年初分别缩减6.6%和20.5%。
到六月底,该行关注类贷款规模为270.48亿元,报告期内净减少34.25亿元,收缩幅度达11.2%,占总贷款比重下滑0.34个百分点。
再将目光聚焦到季度变化:一季度末该行关注类贷款较上年末增加了10.33亿元,达到315.06亿元。由此推算,仅二季度期间这部分贷款便压缩了大约45亿元,甚至超过了同期42.4亿元的不良贷款增量。
再结合同上半年高达25.9%的关注类贷款迁徙率来判断,关注类贷款的大幅缩减中,很可能有相当比例已滑入不良类别,而非通过核销方式消化。
不过,中泰证券在其研究观点中也提到,本报告期内上海银行"关注+不良"类贷款占总体的比重环比、同比分别收窄了11个和3个百分点,贷款第三阶段与不良贷款之间的差额从去年末的115亿元缩小到91亿元,表明底层资产质量正在逐步修复。
图片来源/上海银行2026半年报
上海银行在半年报中反复强调,现阶段公司资产质量所承受的周期性压力,核心诱因在于房地产行业及其关联产业链的剧烈震荡。
具体来看,报告期内该行房地产领域不良贷款余额由36.01亿元扩大至48.18亿元,半年间净增12.17亿元,涨幅达33.8%,对应的不良贷款比率也从2.91%跳升至3.8%。
与此同时,建筑业的不良贷款比率较年初跃升109个基点至1.63%;批发零售业的不良贷款余额较上年末几乎翻了一番,达到29.81亿元,不良比率上行142个基点至3.36%。
此外,由于房地产市场处于深度去库存阶段,上海银行抵押品的变现周期也被进一步拉长,报告期内抵押贷款不良比率提高了0.59个百分点,达到3.18%。
图片来源/上海银行2026半年报
香颂资本执行董事沈萌认为,上海银行尽管扎根于上海这座一线城市,但在本土和外埠市场均承受着激烈的同业竞争,加之过去作为战略重点押注的房地产行业遭受重创,业绩承压属于情理之中。
地产领域风险六年不断累积
追溯风险的深层脉络,房地产开发曾经是上海银行最具标志性的优势条线,在行业黄金时期为该行贡献了强劲的增长动力。
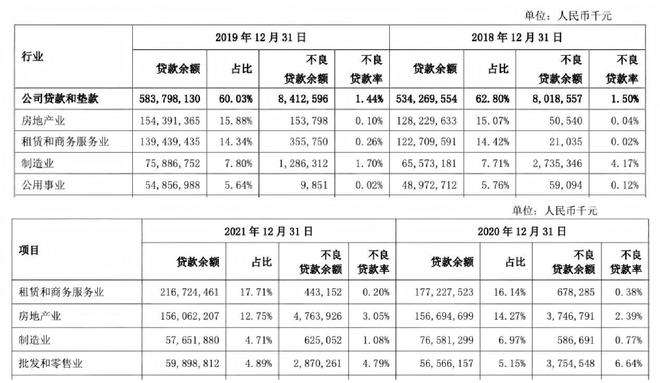
2019年到2021年,该行房地产贷款余额连续三年保持在1500亿元以上;2018年和2019年,房地产贷款占全部贷款的比例均超过15%,在各行业中遥遥领先。
2020年是该行房地产信贷风险的分水岭。当年上海银行房地产领域不良贷款余额同比暴涨2300%,达到37.47亿元;不良比率从前一年的0.1%急剧拉升至2.39%,风险敞口瞬间放大。
此后六年里,这一比率仅在2024年短暂回落到0.98%,其余各年均徘徊在2%以上的高位区间。长年累月沉淀下来的行业信贷隐患,构成了当前上海银行整体不良比率居高不下难以速降的根本性因素。
图片来源/上海银行2019年、2021年年报
上海银行最大单一客户——宝能集团,已演变为该行信贷组合中最突出的风险隐患之一。2020年时,宝能系在上海银行的贷款余额一度超过214亿元,而如今却沦为该行最主要的催收对象。在过去一年内,上海银行公开披露的涉及宝能系的司法诉讼案件已累计达4宗,涉案总金额超过160亿元,大规模逾期债权的清收压力始终悬而未决。
对房地产行业的过度倾斜,不仅拖累了上海银行表内的信贷资产品质,还将负面效应蔓延至旗下子公司的经营端,形成了多层次的业绩挤压。
上银国际是上海银行体系内一家重要的孙公司,由于前期大量配置了房企债券产品,在地产行业风险集中爆发、债券大面积违约的背景下遭受了沉重打击。自2021年以来,上银国际净利润已连续五个会计年度为负数,累计亏损总额突破25亿元,经营状况持续恶化。
公开信息显示,上银国际由上海银行全资子公司上银香港百分之百持股,其长期巨额亏损直接侵蚀了上银香港的合并报表利润。为了化解危机、救助子公司,2023年上海银行向上银香港注入了约20亿元人民币等值的增资;此后两年间,上银香港又先后三次向深陷亏损泥潭的上银国际追加投资,累计投入达13.42亿港元。然而,持续的资本补充并未能扭转上银国际的亏损局面,子公司层面的风险至今未能得到根本性解决。
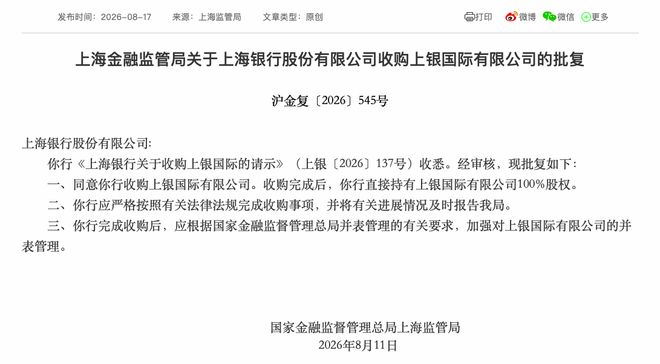
2025年8月17日,上海金融监管局正式下发批复,批准上海银行收购孙公司上银国际,并在批文中特别要求该行在完成收购后必须严格执行监管规定,加强对上银国际的并表管控,全面理顺旗下机构的合规经营秩序。
图片来源/上海金融监管局
柏文喜分析认为,上银国际纳入并表后,短期内确实会加大上海银行资产质量方面的压力,但从中长期维度审视,此次收购本质上是将表外隐性风险转化为表内显性风险加以统一管理,并表操作也是风险出清过程中不可回避的步骤。他预判该行不良比率短期内将在1.4%至1.5%之间波动,2027年前后有望伴随风险处置推进而逐步下行。
地产风控存在失职,新政策倒逼转型
上海银行踏入风险集中化解的"关键窗口"
上海银行的资产质量困境并不仅仅停留在财务数字层面,作为不良贷款产生链条上游环节的"信贷操作违规"问题,正在逐步演化为贯穿总行到分支机构的系统性合规隐患。
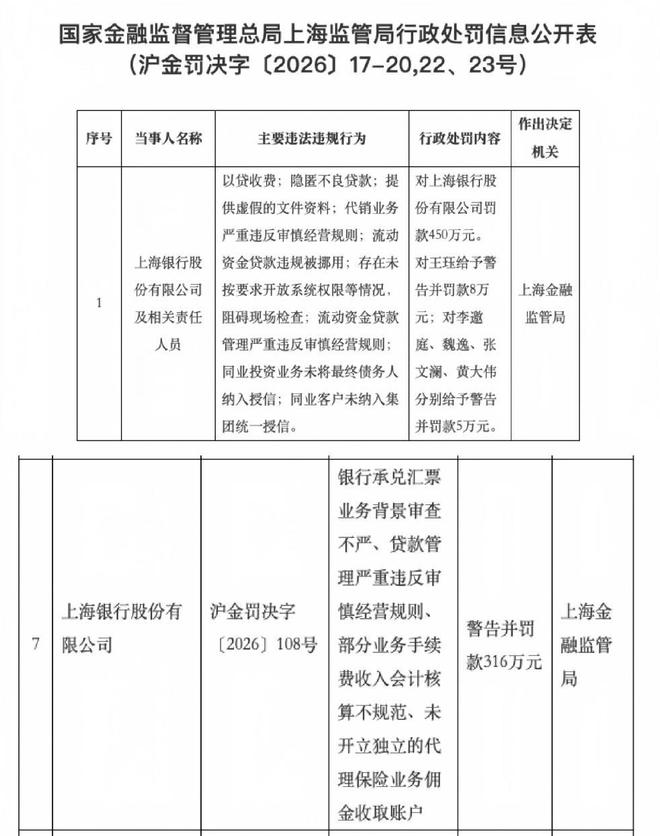
2026年至今,上海银行总部已接连收到两张百万元级别的大额行政处罚决定书,罚款总额达766万元。
今年1月,该行因存在以贷款名义收取费用、隐瞒不良贷款、提交虚假材料、妨碍现场监管检查等九项重大违规行为,被上海金融监管局处以450万元罚款;8月份又因银行承兑汇票贸易背景审核把关不严、贷款管理严重偏离审慎经营准则等问题,被给予警告并处316万元罚款。
柏文喜特别指出,1月份的处罚文书中明确使用了"隐匿不良贷款"的定性表述,这意味着上海银行此前账面上1.18%的不良比率并未完整反映实际风险状况。监管介入后贷款五级分类标准趋严,先前被隐藏的不良资产集中浮出水面,客观上加快了风险暴露节奏,与二季度的分类下调相互叠加,对上海银行不良比率造成了"双重打击"。
图片来源/上海金融监管局
在总部合规防线失守的同时,上海银行的下属分支机构也因类似的风控漏洞暴露出问题。6月26日,上海银行天津分行因"授信审批管理不到位",被天津金融监管局处以50万元罚款。
拾盐士还注意到,8月上旬黑猫投诉平台上出现了15名购房者的联名投诉,指控上海银行天津地区分支机构在天津武清区"经纬二期学知华庭"楼盘项目中存在严重失职行为。
投诉人称,该项目的开发商及其关联公司在过往经营中存在长期停工、欠缴税款、受到行政处罚等多重负面记录,但银行在贷前调查环节走过场,未能对企业潜在风险进行充分排查;放款之后,亦未切实执行资金流向监控、工程节点跟踪以及开发商现金流预警等贷后管理义务,整个风控链条形同虚设,最终致使购房者独立承担了后续的全部风险。
截至9月4日,该批次集体投诉仍在处理流程之中。
图片来源/黑猫投诉
分支机构风控机制失灵的问题,在区域维度的资产质量数据中得到了精确映射。根据上海银行2026年半年报,环渤海区域不良贷款余额从8.18亿元膨胀至20.41亿元,增幅逼近150%,不良贷款比率较上年末提高0.85个百分点至1.61%。该行在报告中将此归因于"个别案例影响",但并未在正文中披露所谓个案的具体信息。
倘若购房者所述投诉内容属实,那么银行在预售资金监管环节的实际执行情况,恐怕与当前监管部门关于商品房预售资金闭环管理、压实银行主体责任的最新政策精神之间存在不小落差。
2026年8月28日,住房和城乡建设部、自然资源部与国家金融监督管理总局联合发布了《关于完善商品住房销售制度的通知》,正式确立房地产项目主办银行制度。
依据该通知,开发商可以委托主办银行单独或由其牵头组建银团来获取开发贷款等融资支持;在购房端,住房资金监管机构须在项目主办银行开设专用资金监管账户,购房者缴纳的首付、个人按揭贷款等所有购房款项一律划入该账户实施封闭式管理,直至项目通过竣工验收且满足交付条件后方可解除资金锁定。
这一制度安排从根本上重新定义了银行在项目中的角色定位——主办银行制使银行从单一的"资金提供方"跃升为覆盖项目开发全生命周期的风险监控核心节点,同时承担起开发融资服务和购房资金托管的双重职能。
图片来源/住建部官网
在这一全新的监管体制之下,上海银行迎来了合规修补与存量风险消化的关键时间窗口。柏文喜指出,对上海银行来说,这既是一道不可回避的合规整改刚性要求,也是一次实现风险有效隔离的难得机遇。其未来的整改路径或许涵盖:构建与资金监管要求相匹配的内部管理制度、强化对上银国际的并表管控力度、降低关注类贷款迁徙率等多个维度。能否借助主办银行制的落地契机重塑自身的合规根基,将直接决定其在长三角城商行阵营中的竞争排位走向何方。