外资风向标迎来大规模人事更替
指数从不说谎——它无法预知明日哪只个股将走高,却会通过一轮成分轮换,向你揭示资本究竟在为谁的未来下注。
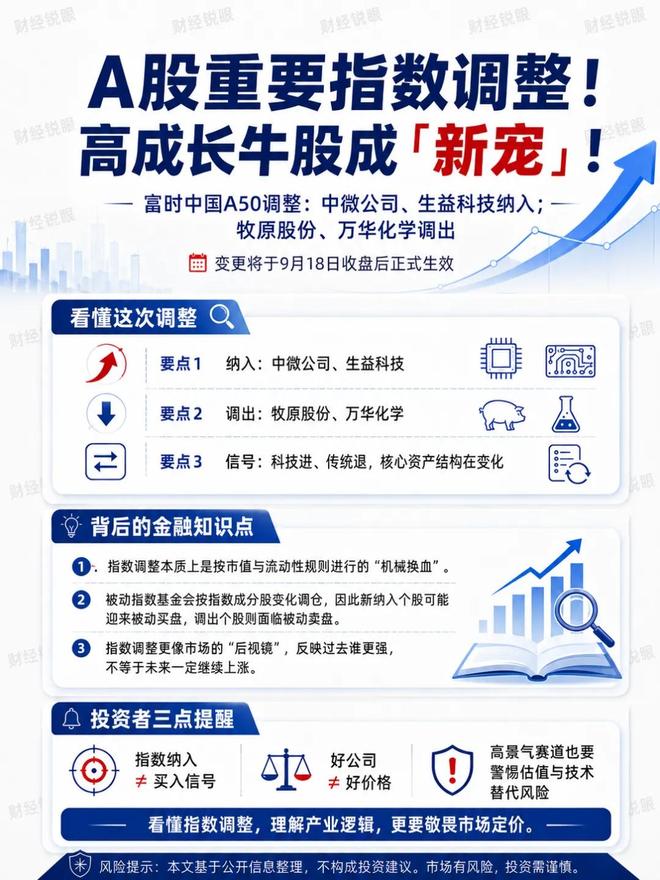
9月2日收盘之后,富时罗素发布了其旗下富时中国指数系列2026年第三季度的定期审核结论。市场目光最为聚焦的富时中国A50指数迎来两项变动:中微公司与生益科技获准加入,牧原股份与万华化学则被移出。所有调整将在9月18日收盘后落地执行。
乍一看,不过是两只标的的一出一入。然而当你细读这份名单——新晋者为半导体刻蚀装备与覆铜板领域的领军企业,离场的则是生猪育种与化工合成材料的老牌龙头——你便会意识到,这绝非简单的席位交替,而是一场关于产业方向的集体"表态"。
当全球权威指数将"科技新锐"迎入门内、将"周期老将"请出门外,其深层的资金脉络与产业叙事究竟是什么?
大幅洗牌:何人登船,何人靠岸
先把清单摊开看清楚。
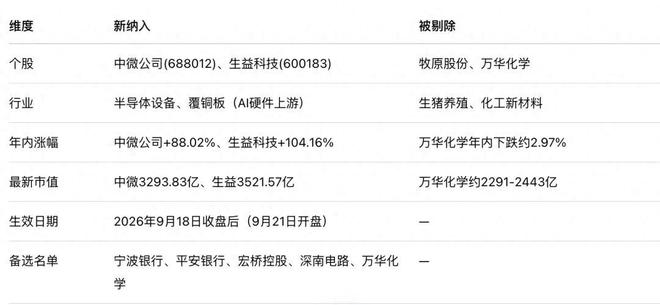
新增标的:中微公司(688012)、生益科技(600183)。
中微公司,国内半导体刻蚀装备的头部玩家。截至今日(9月3日)收市,该股年初以来累计攀升88.02%,对应总市值已达3293.83亿元。
生益科技,覆铜板及印制电路板赛道的标杆企业。截至今日收市,年内累计上涨104.16%,总市值录得3521.57亿元。
移除标的:牧原股份、万华化学。
牧原股份,国内规模最大的生猪养殖集团。万华化学,化工新材料领域的巨擘,最新市值大致落在2291亿至2443亿元之间。
另外,宁波银行、平安银行、宏桥控股、深南电路、万华化学被列入候补池。
富时罗素说明,候补名单即时生效,在下一次季度审核之前,若有任何一只或多只正选成分股因故被摘除,便依次启用候补标的递补。
有个耐人寻味的细节:万华化学虽已从A50正选中出局,却同时现身于候补序列——换言之,倘若日后某只成分股因突发状况被清退,万华化学大概率第一个被"叫回来"。这表明它并非"不达标",仅仅是市值排位阶段性滑落了一档。
客观而言,万华化学2026年上半年的经营数据相当亮眼:营业收入1193.16亿元(同比增幅31.26%),扣非净利润100.63亿元(同比增幅64.35%),同时还慷慨派发了超过25亿元的现金红利。
但盈利强劲并不意味着市值同步膨胀——在AI硬件概念股动辄翻番的市场氛围下,传统化工板块的估值扩张相形见绌,排名自然被挤压到了门槛之外。
换个角度理解富时中国A50指数的构建逻辑:你可以把它类比为A股市场的"重点班级"——总共50个名额,每个季度末进行一次综合考评排序。
分数飙升者跻身前列,即便自身并未退步、只是被后来者超越,也得让出位置。
这一轮"重点班"里坐进了两位主攻芯片制造装备和电路板基材的"理工科尖子生",替换掉了一位养猪行业的"老大哥"和一位化工行业的"老前辈"。
并非老将不够出色,实在是尖子们的增速太过惊人。
回顾上一轮季度调整,同样延续了"科技入、传统出"的节奏:彼时纳入的是兆易创新、澜起科技、东山精密、胜宏科技等科技硬件方向个股,调出的则是中国建筑、海天味业、海尔智家等消费与基建板块的代表性企业。
连续两季季度审核,科技硬件方向持续"编入",消费与基建方向持续"退伍"。
这绝非巧合,而是A股核心资产版图正在经历结构性重塑的一个切面。
指数切换背后的"资金虹吸"
要把握指数调整带来的资金冲击,得先厘清一个基础概念:何为被动型指数基金,以及它为何必须"无差别照做"?
一、被动指数基金的运行逻辑
富时中国A50指数被视为全球资金配置A股权益的重要参考基准。据东方财富援引的数据,追踪该指数的被动型基金总规模已超过一百亿美元。
这类基金唯一的使命——尽可能忠实地复刻指数走势。
被动基金好比一群"严格照菜单下单"的食客。菜单列了什么就点什么;一旦菜单更新,不论新菜品是否合自己胃口,到了执行日当天就必须完成下单。
落到本次调整的具体操作上:
·被动买单:追踪A50的指数基金须在9月18日收盘前后购入中微公司与生益科技,买入份额由二者在指数中所占权重决定。
·被动抛单:与此同时必须减持牧原股份与万华化学,释放出来的资金随即"迁移"至新纳入的标的之中。
二、这笔资金真能把股价"顶穿"吗?
中国投资协会上市公司投资专业委员会副会长支培元分析认为,跟踪基金会提前分批建仓,不会拖到最后一天才集中突击;加之单一成分股权重一般不超过5%,对短期价格的扰动有限且可预期。
更为关键的一点是,类似中微公司、生益科技这样年内涨幅已分别触及88%和104%的品种,北向资金及其他主动性资金早已进行了充分的博弈换手,被动增量资金的边际推动力实际上在衰减。
指数编制方挑选成分股,颇似高速公路规划者在何处设收费站——绝不会把站点修在一条鲜少有人通行的乡道上,而是选择车流最密集的枢纽路口。
股价涨幅可观、交投活跃,意味着"通行量大",跟踪基金进出顺畅。本质上这是一道流动性筛选关卡,而非对后市方向的预判背书。
因此,被动资金的"强制性调仓"客观存在,但它更接近一种"惯性推力"而非"主观研判"。
它能描绘资金将如何搬运,却无法回答这些企业是否值得长期持有。
两张"科技底牌"凭何入局
指数调整的直接驱动因素是市值变动,但市值之所以能够抬升,必须有扎实的业绩与清晰的产业叙事托底,否则便是无根之木。
此次新入围的两只个股,恰恰都锚定在AI算力基础设施链条的核心环节。
中微公司:半导体装备"自主化突围"的代表
中微公司是一家立足中国、辐射全球的微纳加工高端装备制造商,拳头产品为刻蚀设备——芯片制造工艺中不可或缺的关键装备之一。
核心财务指标如下:
·2026年上半年实现营收49.61亿元,同比增长43.88%;归属母公司净利润7.06亿元,同比增长36.62%。
·主力产品CCP刻蚀设备已在逻辑芯片领域覆盖28nm及以上绝大多数工艺节点,大批设备已导入国际5nm及以下前沿产线。
·董事长尹志尧透露,过去研制一款全新设备通常需要三到五年周期,如今已压缩至两年乃至更短。
2026年上半年,中国大陆半导体产业整体固定资产投资达到8002亿元,同比激增72.4%。装备国产化替代进程明显提速,多家设备商在手订单交付周期已延伸至2028年。
生益科技:AI服务器的"地基建材商"
生益科技是一家集研产销服于一体的全球电子电路基板核心供货商,主营覆铜板、粘结片及印制电路板的开发与制造。覆铜板是PCB(印制电路板)的基础载体材料,而PCB则是AI服务器中不可缺少的硬件构件。
同样列出关键财务数据:
·2026年上半年营收190.26亿元,同比增长50.05%;归属母公司净利润32.87亿元,同比暴增130.42%——仅半年利润已接近2025年全年33.34亿元的水平。
·在全球刚性覆铜板市场中,自2014年至2025年连续十二个年度稳居出货量第二位,2025年全球市场份额为13.2%。
·泰国海外工厂预计于下半年启动试生产,国际化产能布局稳步推进。
打个比方:如果中微公司提供的是"挖掘钻机",那生益科技提供的就是"路面基层骨料"——覆铜板。AI服务器对PCB的面积、层数和性能规格要求远高于常规服务器,正如重载卡车需要更宽更厚实的道路承载层。
AI算力需求井喷之际,最先吃到红利的往往不是终端应用层,而是上游原材料与核心装备的供给端。
中微公司搭乘半导体装备国产替代加速的快车,生益科技则受益于AI服务器对高端覆铜板需求的几何级放大。
不过,"优质企业"绝不等于"合理价位"。当基本面已被市场广泛消化、股价年内已然翻番之时,此刻最稀缺的品质不是热情,而是冷静。
散户该如何应对?
当半导体板块跃居A50指数的"新贵"、被动增量资金蓄势待入之际,个人投资者最容易踩的坑莫过于——将"指数调入"直接等同于"买入指令"。
然而,知名经济学家、莲华资管首席投资官洪灏在Now财经的对谈节目中,围绕AI产业链的投资回报率、行业竞争态势及上游资源消耗等议题,给出了另一套思考框架。
他为大家算了一组数字:
目前全球每年投向AI基础设施的资本开支约为1.2万亿至1.5万亿美元,若按八年直线折旧法反推,所谓"七巨头"每年须产出8万亿至10万亿美元的经营收入方能覆盖成本。换算下来,相当于全球80亿人每人每年至少要掏出1000美元来购买AI相关服务。
这个量级有多离谱?全球名义GDP总量大约100万亿美元,AI赛道需要在存量基础上每年额外创造8%至10%的全球GDP规模的营收,才刚刚够"打平"。
当下,各路资金都在争抢半导体供应链上的"稀缺入场券",仿佛这种紧缺状态将永久延续。但技术迭代的齿轮随时可能变轨:今日的"咽喉要道"明日或许就沦为"迂回小路"。
犹如此前业界笃信石油将永续紧张,不料页岩气革命横空出世;曾以为稀土会成为永远的"卡脖子"软肋,结果替代材料方案相继涌现。
假如未来HBM的实际搭载量缩减一半甚至完全被新型架构取代,那么当前围绕"供需缺口"构建的整套估值逻辑都将面临根本性动摇。
洪灏进一步指出,AI产业的终极获利者很可能是既有的大型平台型企业——它们坐拥用户流量入口,又无需承担天量的前置资本开支,天然占据生态位优势。
换句话说,真正攫取超额利润的未必是当下售卖"钻探设备"和"路面骨料"的上游厂商,而是掌控用户关系链和数据资产的底层平台。
最后,送给各位三条实操层面的忠告:
其一,指数调入不构成买入依据。
富时的定期审核本质上是市值变动的"后视镜回放"——它反映的是"近几个季度谁跑赢了",而非"接下来谁将继续领跑"。
其二,好企业未必是好买点。
中微公司、生益科技的业绩底子确实厚实,但再优秀的标的,一旦价格被推至历史极值区域,依然可能沦为糟糕的交易。
其三,时刻留意技术路径切换的风险。
洪灏所警示的HBM用量下降、新一代架构绕开现有瓶颈等变量,均有可能从根本上改写半导体产业链各细分环节的需求图谱。
指数审核就好比学期末的成绩排行榜发布——它记录了你这一阶段的表现优异,却不能担保下一学期你仍稳坐头名。
AI这杯酒固然醇厚,但在微醺之际切勿忘记:技术革命的飞轮随时可能转向,今日的"唯一通道"明日也许就成了"废弃岔路"。
以平常心审视每一次指数微调,既不盲目追高也不恐慌抛售,读懂产业演化的内在逻辑同时对市场价格保持敬畏——这才是信息洪流中,一位成熟参与者应当秉持的姿态。
(文末附一张信息图,对本篇要点作可视化归纳。)