GPU公司半年报称盈利过亿,细看账目才发现:利润竟是靠炒股赚来的
国产AI芯片领域持续升温,本土GPU厂商的真实经营状况究竟如何?
在上交所挂牌不足八个月后,天数智芯(09903.HK)公布了其上市以来首个中期财务报告。
从报表数字来看,表现颇为亮眼:营业收入接近9.46亿元,同比增幅逼近200%;当期净利1.06亿元,而上一年度同一时期尚处于6.09亿元的亏损状态,实现了盈亏逆转。
不少读者初读至此,难免感叹国产GPU总算迈过了盈亏平衡线,步入盈利轨道。
然而深入研读天数智芯的中报细节后,会发现实际情况远没有数字呈现的那般乐观。
那超过一亿元的"利润",并非源于芯片销售本身,而是源自一项股权投资的账面增值。
**收入规模接近翻番**
先看天数智芯2026年上半年业绩中积极的一面。
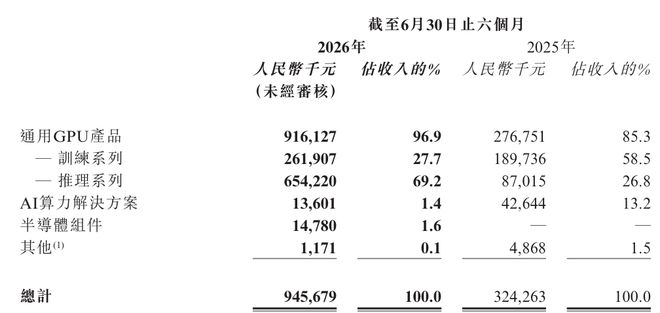
报告期内,公司总营收达9.46亿元,同比飙升191.64%,已完成2025全年营收目标的91.49%。
分产品线而言,通用GPU产品贡献了9.16亿元收入,同比增长231.03%,占总营收比重高达96.88%。
细分至具体芯片型号:天垓系列定位大模型训练场景,为公司旗舰产品,上半年实现收入约2.62亿元,同比增长38.0%。
智铠系列则聚焦云端与边缘侧推理任务,上半年收入同比猛增651.8%,达到6.54亿元。
当前AI产业焦点正逐步从训练端向推理端迁移,推理类芯片的市场需求急剧扩张,天数智芯自然从中获益。
六月中下旬,市场传出消息:字节跳动正在与天数智芯商谈采购不少于五万颗AI芯片,用途集中在推理环节。
据第一财经记者多渠道核实,本次拟采购的芯片主要承担大模型推理任务,对应的是天数智芯智铠系列的云端推理GPU;训练需求则由天垓系列承接。
倘若该笔订单最终落地,天数智芯将跻身华为、寒武纪之后,成为字节跳动在国内的第三家核心GPU供货商。
天数智芯同时透露,截至六月末,其客户数量已超过380家,覆盖互联网巨头、云服务商、AI模型开发商及科研院所等多个领域。
不过,在推理产品线高速扩张的另一面,部分业务却在萎缩。中报数据显示,AI算力解决方案业务收入仅为1360.1万元,同比骤降68.11%。
公司给出的解释是:"基于当前市场供需格局的变化,将战略重心向通用GPU单品方向倾斜。"换言之,管理层判断现阶段单纯出售芯片比提供整套集成方案更具市场竞争力。
此外,中报中出现了一项此前未曾涉及的新业务——半导体组件,产生收入1480万元。这项业务的性质比较特殊,本质上是对服务器零部件的转售操作。
出于维护客户关系的目的,公司将原本作为库存持有的服务器组件以低于进价的方式出售给客户,由此直接造成1.71亿元的毛利亏损,毛利率低至-1157.3%。
天数智芯在报告中回应道:"我们坚信,对该类客户的扶持有利于深化本集团与既有及潜在伙伴的商业协作,并增强相关客户关系的长远价值。"
需要特别关注的是,尽管上半年营收增长了近两倍,公司整体毛利却几乎没有变化,仅为1.63亿元,与上年同期大致相当。
综合毛利率更是从上年同期的50.1%断崖式跌落至17.2%。
具体来看,通用GPU产品毛利率为43.9%,同比下滑6.4个百分点;AI算力解决方案毛利率为27.7%,同比减少18个百分点。
在构成上半年收入主体的产品中,推理芯片毛利率提升了3.2个百分点至35.6%,训练芯片毛利率提高了5.9个百分点至64.5%。
两类GPU产品的毛利率均有所改善,单品盈利能力也在增强,但通用GPU板块的整体毛利率反而出现了下降。
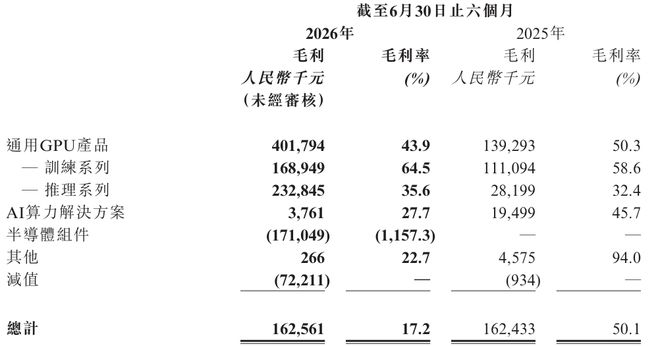
原因在于,上半年收入的大头来自毛利率相对较低的推理芯片,经过加权计算后,通用GPU板块的综合毛利率被拉低了。
**A股市场投资获利近八亿**
营收实现倍增的同时,天数智芯也在2026年上半年完成了扭亏为盈,录得当期净利1.06亿元。
相较于2025年上半年6.09亿元的净亏损,公司在盈利层面的改善幅度确实可观。
然而,促成这次盈利的关键因素并非芯片主营业务,而是A股市场的投资回报。
2026年上半年,天数智芯确认的其他收入及收益高达8.73亿元,同比激增2108.76%,与公司营收之间的差距仅7235.6万元,体量几乎相当。
其中7.60亿元为按公允价值计量且变动计入损益的金融资产产生的公允价值收益,主要关联其对国内封装测试龙头企业盛合晶微(688820.SH)的股权持仓。
根据中报披露,截至六月末,天数智芯对盛合晶微的公允价值计量投资合计约8.56亿元,占同期总资产的8.73%。
天数智芯持有盛合晶微508.13万股,约占后者总股本的0.27%,初始投入成本约为1亿元。
2026年上半年,该项投资产生的累计未实现公允价值收益为7.56亿元,期间未获得任何现金分红。
今年四月,天数智芯参与了盛合晶微的科创板IPO战略配售,以每股19.68元的发行价格获得508.13万股,锁定期为十二个月。
四月二十一日,盛合晶微正式挂牌交易。截至六月末,该股收盘价为193.61元,较发行价涨幅高达883.79%。
盛合晶微在二季度的股价飙升,直接为天数智芯带来了超过七亿元暂时无法套现的账面收益。
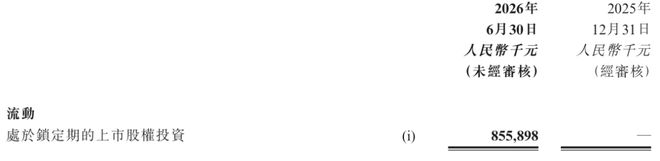
若不计入流动性折价因素,以盛合晶微六月三十日收盘价折算,天数智芯所持股份市值约为9.84亿元,较同期公允价值高出约14.94%。
剔除这笔股市浮盈后,天数智芯上半年实际经营层面亏损约6.50亿元,亏损幅度较上年同期扩大了约6.62%。
这组数据清晰地揭示了一个事实:天数智芯的主营业务尚未实现盈利,反倒是二级市场投资先尝到了甜头。
不过,限售股对应的投资浮盈本质上属于纸面财富——股价上行便确认收益,一旦跌破配售价则需计提减值。
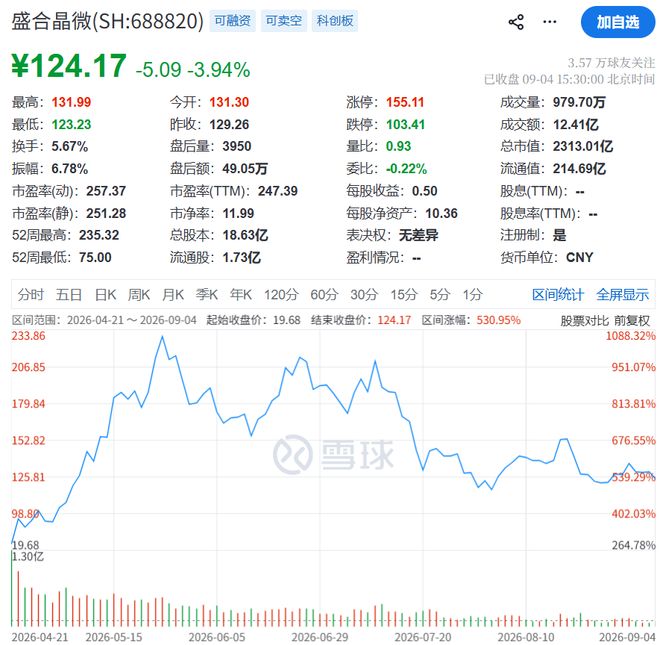
天数智芯所投的盛合晶微上市后,股价曾在五月二十六日触及235.32元的阶段峰值,随后出现显著回调。
截至九月四日,盛合晶微收于124.17元,当日跌幅3.94%,较五月盘中最高点已回落47.23%,公司总市值为2313.01亿元。
以这一最新收盘价测算(不含流动性折价),天数智芯所持股份市值降至约6.31亿元,较六月末减少了3.53亿元。
若沿用14.94%的溢价比例估算,当前天数智芯对盛合晶微的股权投资公允价值约为5.49亿元,未实现公允价值收益缩减至约4.49亿元。
这意味着,仅仅六十余天内,天数智芯的这笔投资收益就已蒸发约3.07亿元。即便如此,公司目前仍保有四个"小目标"级别的账面收益。
值得一提的是,同样通过战略配售方式持有盛合晶微股票的A股公司复旦微电,当初投入6000万元,上半年即确认了约4.65亿元的公允价值变动收益。
公允而论,天数智芯这份中报确有令人振奋之处。推理芯片业务迎来井喷式增长,公司切实分享了国产算力自主可控浪潮中的市场机遇。
但投资者务必保持清醒认知:账面上的扭亏绝不等同于主业的真正盈利。凭借大额股权投资浮盈撑起净利润转正,这类盈利模式的韧性极为薄弱。
对国产GPU企业而言,真正意义上的分水岭,不在于借助投资收益粉饰出的账面盈余,而在于经营性净利润能否实实在在地由负转正。
AI算力的东风仍在劲吹,国产替代的叙事依然引人入胜。但在这层光鲜叙事的底层,终究要回到最朴素的商业逻辑:芯片制造商靠卖芯片赚取利润,这才是立身之本。