中签狂赚30万!腾讯豪赌国产GPU,正面对决英伟达
出品丨花朵财经观察(FF-Finance)
国产GPU这笔经济账,是时候好好掰扯清楚了。
一只新股,每签认购需缴纳7.11万元,中签概率低至万分之2.5,结果被资金疯抢至超募2648倍,"上市即翻四倍"的说法四处流传。
主角就是9月2日正式启动网上申购的燧原科技。
一家诞生八载、至今尚未扭亏、累计烧掉将近60亿元的本土GPU企业。
资本市场给出的定价标签:612亿元。
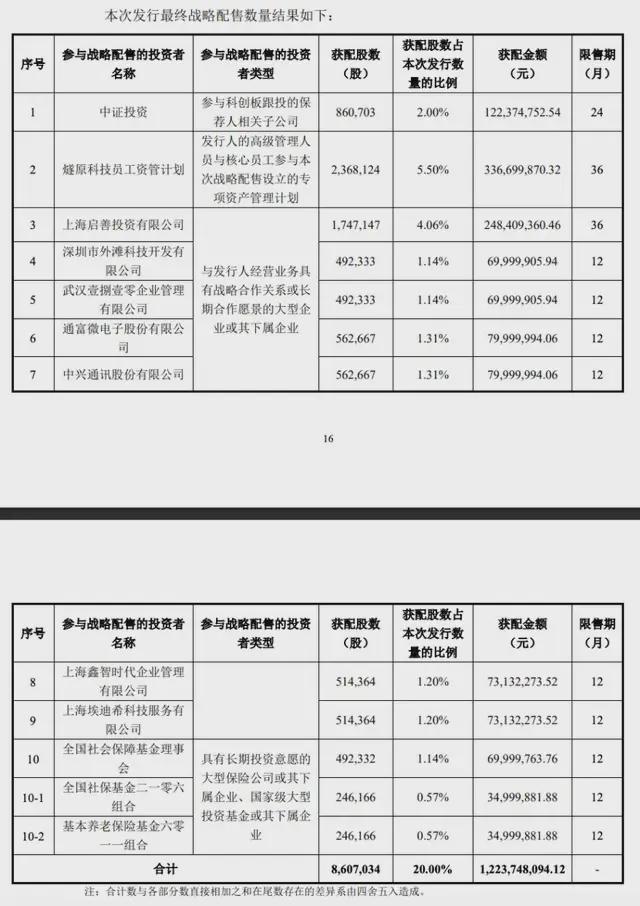
贵不贵另说,热度确实拉满了。337家网下机构投资者、11805个配售账户蜂拥参与询价。战略配售阵容更是豪华——小米、兆易创新、通富微电、中兴通讯、华虹半导体、上海仪电、全国社保基金悉数在列。
而普通投资者最惦记的就一个数字:中一签到底能挣多少?没抽到的呢?
有人张口就是30万。这个数字从何而来?咱们得回头看看前面几位"前辈"的成绩单。
PART.01
一签30万是馅饼还是陷阱
燧原科技是国产GPU"四小龙"中压轴登场的。
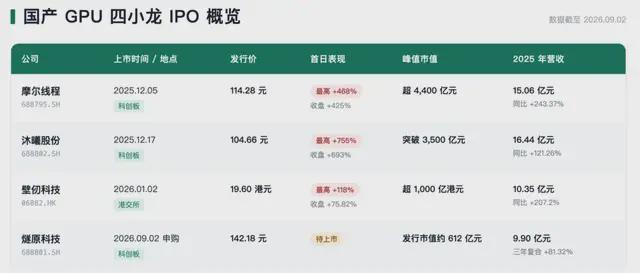
摩尔线程2025年12月5日登陆科创板,发行定价114.28元,上市首日盘中最大涨幅达425%,总市值短暂突破3000亿大关,单签峰值浮盈逾20万元。
沐曦股份更为夸张,首日盘中暴涨超700%,单签最高浮盈逼近40万元,一举打破近十年来A股首日单签收益的历史纪录。
壁仞科技则错过了A股的狂热窗口,今年1月2日转战港交所,首日收涨75.82%,市值一度触及1000亿港元。
前三位的表现,已经把"国产GPU新股=稳赚"的认知深深刻入了散户心智。
所谓"燧原中一签赚30万",正是由此类推:若首日涨幅超过400%,500股的纸面浮盈便超过28万元,取个整数便是30万。
乍一看逻辑没问题,但大家好像忽略了一个关键前提。
前不久上市的宇树科技,发行时市值约610亿元,8月19日开盘股价飙至1100元,对应市值高达4449亿元,估值已近乎荒诞,但资金照样疯狂涌入。然而到了9月2日,其市值已回落至2210亿元上下,较峰值缩水近半。
新股开板第一天的价格,与机构认定的内在价值之间,隔着一条鸿沟。
打新博弈赚的是情绪溢价,一旦热情消退,拼的就是谁撤离得快,而留下不动的人,往往成了最后的买单者。
PART.02
不走英伟达路线的燧原,612亿估值撑得住吗
把目光拉回公司基本面。
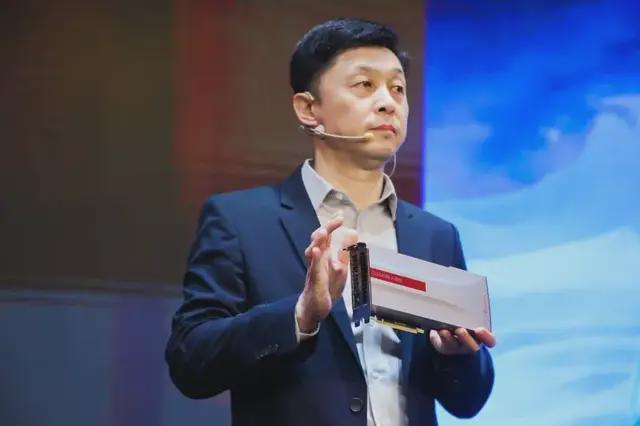
2018年3月,赵立东与张亚林——两位AMD资深人士在上海张江联手创办燧原。赵立东出身清华无线电85级,同学圈覆盖了国内芯片行业大半版图,此前在AMD任计算事业部高级总监。张亚林在芯片领域摸爬滚打二十余年,曾执掌AMD中国研发中心,主导过Xbox One主芯片的研发与量产。
创业初期团队不过十来人,兜里揣着一份技术规划图,连一颗可交付的芯片样品都还没有。
彼时国内云端AI芯片赛道几乎是荒漠,大多数同行选择兼容英伟达CUDA生态这条快车道,借助成熟软件环境迅速铺开产品。燧原却偏偏押注自主研发的DSA专用架构,从芯片、加速卡到软件平台全部从零搭建。
这条路的艰辛一目了然:软件生态需要自行培育,外部客户的迁移成本极高,商业化进程注定磕磕绊绊。但风险的另一端是高回报——一旦跑通,底层技术不再受制于海外生态,不必仰人鼻息。
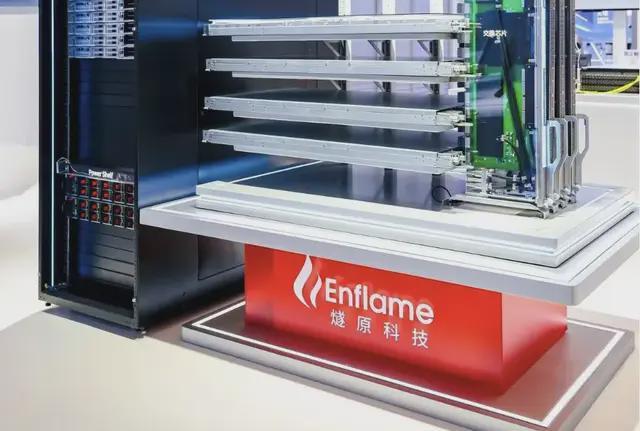
八年磨一剑,四代架构、五款芯片均一次性流片成功。第三代推理芯片S60已进入大规模量产阶段,累计交付十余万张加速卡。在甘肃庆阳的万卡级推理集群中,S60充当核心算力引擎,标志着国产AI芯片首次在万卡规模上承载真实生产负载,经受住了实战考验。
收入端同样亮眼:2023年3.01亿元,2024年7.22亿元,2025年9.90亿元,三年复合增长率达81%。仅上半年便录得11.20亿元,半年干完了去年全年;预计前三季度营收可达23亿至30亿元,同比增幅最高触及455%。
亏损幅度也在持续压缩,年度净亏损从2023年的16.65亿元缩减至2025年的11.64亿元。据招股书披露,2026年将基本达到盈亏平衡,最迟2027年实现全年盈利。
单从这组数据判断,"四小龙"之中,燧原有望成为首个跑完全年盈利节点的玩家。
但在真正兑现之前,这一切终究只是预期。眼下612亿元的发行市值,折算为2025年61.8倍的静态市销率,表面上低于同业均值。然而一家尚未产生利润的企业,其估值完全依赖于未来订单的兑现。
而"未来"二字,恰恰是最不耐等待的东西。
PART.03
股东与客户合二为一,这笔账如何解读
支撑612亿估值的最大单一变量,非腾讯莫属。
燧原与腾讯的缘分始于2018年。公司成立仅四个月,腾讯便领投了Pre-A轮融资,真金白银投入3.4亿元。不仅如此,腾讯还将微信语音识别、广告推荐等日均亿级流量的核心场景,向一家连芯片都尚未流片的初创企业敞开做联合测试——在国内创投圈,这种操作极为罕见。
此后八年间,腾讯连续加注六轮,累计持股比例超过20%,稳居第一大股东位置。本次9月2日的战略配售中,腾讯旗下投资平台上海启善再度出资2.48亿元,获得174.71万股,锁定限售期长达36个月。
同期入局的产业投资方如小米、中兴等,限售期仅为12个月。三年对比一年,腾讯与燧原的利益绑定深度不言而喻。
逻辑很直白:腾讯本身就是燧原最大的下游买家。2023年,腾讯体系贡献的订单占燧原总营收的33.34%;到2025年这一比例攀升至83.79%,折合金额接近8亿元。
股东与核心客户的双重角色,压在同一个实体之上。燧原在招股书中也坦承,未来对腾讯的销售占比大概率维持高位,一旦腾讯调整采购节奏或方向,公司业绩将遭受直接冲击。
这一结构性问题引发了上交所两轮问询,上市委审议会上也被反复追问:关联交易是否具备公允性?剥离腾讯之后能否独立生存?这也解释了燧原IPO进程为何如此曲折——最初签约保荐人为中金公司,2025年底更换辅导券商后重新走流程,历时三个月方递交申请,直至今年6月15日才最终过会。
换个角度看,以612亿市值计算,腾讯持有的燧原股权价值已超过100亿元。它拨付给燧原的采购经费,有一部分又以股权增值的形式回流自身报表。这笔左手进右手出的循环,换来的是一个深度嵌入自家技术体系的国产算力伙伴。
腾讯在硬科技领域的重金布局,今年正进入密集收获期。长鑫科技4月登上科创板,开盘市值即破万亿,盘中一度冲上4万亿,腾讯2022年投入的20亿元,账面浮盈巅峰时高达500亿。智谱、MiniMax、云豹智能、信诺维……一批项目排着队走向公开市场,背后都能看到腾讯早期重仓的痕迹。
从消费互联网向AI算力倾斜,过去几年腾讯出手果断、回报丰厚。
PART.04
四小龙终聚一堂,国产GPU真正的较量才刚开始
燧原是"四小龙"中起步最早的,2018年便组建班底,却成了最后一个叩响交易所大门的。
摩尔线程、沐曦在科创板鸣锣,壁仞辗转赴港挂牌,待燧原就位,四小龙这才真正凑成一桌。
凑齐不过是拿到了参赛资格,下半场的命题清晰写在台面上:训练市场能否立足、何时跨过盈利门槛、能从英伟达手中夺下多大份额。
眼下四家主要靠推理业务养活自己,而大模型训练才是英伟达的核心利润池,也是体量更大的增量空间。燧原第四代训推一体芯片L600刚刚完成回片,距离规模化量产尚有一段路。
在大模型训练这条主赛道上,说实话各家都处于起步阶段。华为昇腾、寒武纪,个个背靠大树、底蕴深厚,国产算力的这场持久战,没有任何一方能够轻松取胜。
燧原手握三张底牌:八年流片无一失误的工程积淀、愿意拿核心业务配合打磨的腾讯这样的锚定客户,以及一份写进招股书的明确盈亏平衡时间表。这三张牌最终能否转化为真金白银的利润,还得由接下来几年的财务报表来给出答案。
至于普通投资者,"中一签赚30万"的美梦不妨继续做。但没抽中的朋友,在决定追高进场之前,最好先厘清一个问题:你赚的究竟是国产芯片成长的红利,还是他人情绪溢价的残羹。