英伟达市值冲5.64万亿,但斌喊话离10万亿不远:网友吐槽又被装到了
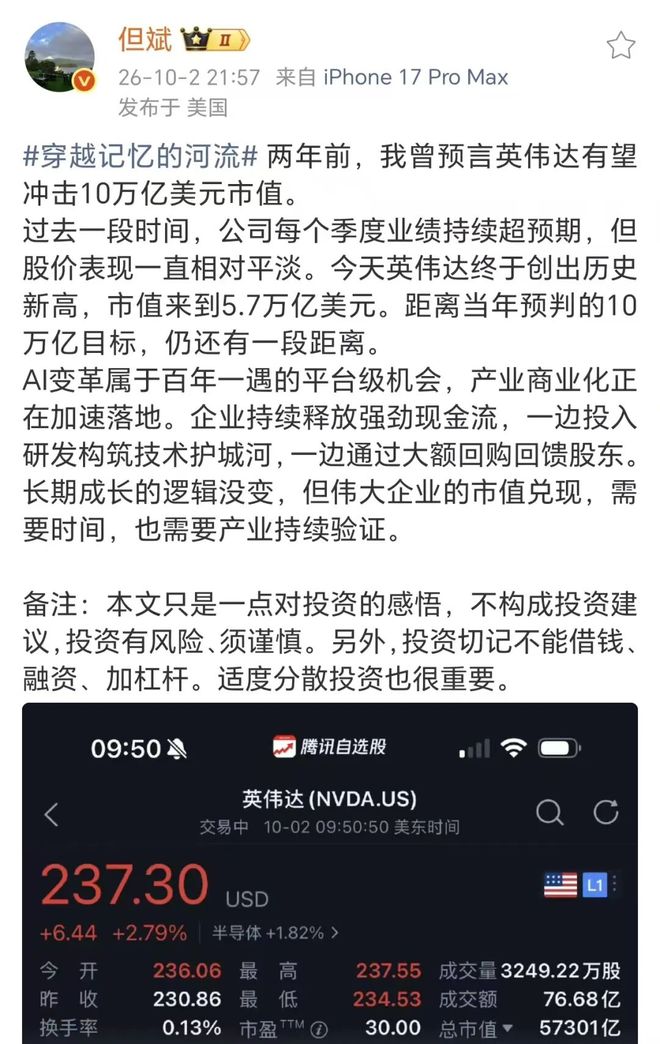
10月2日,英伟达股价盘中冲到237.88美元,刷新历史新高。此前高点是今年5月14日的236.54美元。收盘涨1.34%,报233.95美元。总市值约5.64万亿美元,离6万亿只差一步。 东方港湾董事长但斌第一时间发声。
他说,英伟达离自己定的10万亿目标,还有一段距离。网友调侃:可恶,又被他装到了。 但斌2023年AI浪潮启动时就重仓英伟达。2026年一季度末,英伟达还是第二大重仓股,持股2.24亿美元。坚持三年,等来花开。
曾被质疑高位追涨,他用结果证明了对AI算力的前瞻判断。 但斌和英伟达的缘分,始于大胆预判。2023年AI刚起步,他就加仓英伟达、谷歌等美股AI龙头。东方港湾多只人民币私募产品年内净值涨超50%。年底,他以22.06%收益率拿下百亿私募冠军。
真正让人记住的,是他三年前的疯狂判断:英伟达市值能破10万亿美元。2026年4月28日,英伟达市值站上5.26万亿美元时,他感慨:三年前提这个判断遭质疑,但这源于对AI算力需求爆发的长期认知。 现在,英伟达市值5.64万亿美元,离10万亿越来越近。
但斌说,两年前就预判要冲10万亿,如今已近在咫尺。 看持仓轨迹,主线是持续加仓、深度持有。2026年一季度,东方港湾海外基金加仓英伟达1.4万股,期末持仓比例19.79%,市值约2.24亿美元。和谷歌并列前两大重仓,合计仓位近60%。
但斌曾说:可惜,基金管理有个股持仓限制。谷歌有A和C份额,托管不同意的话还得减仓。个人投资者打败机构,可以更集中持仓,只要方向对。 但斌不是死拿不动。二季度,海外基金减持英伟达约15.7%,市值降到约2.17亿美元,占组合约13%,仍是第三大重仓。
市场解读为高位兑现浮盈,同时把钱投向AI硬件产业链更广领域。 他新进英特尔、闪迪、AMD、迈威尔科技、ARM、博通、Lumentum等7只标的,新增仓位占比约50%。配置思路从大型科技平台延伸到卖铲子的硬件链。
英特尔以约2.58亿美元(占比约16%)成第二大重仓,闪迪约1.76亿美元(占比约11%)成第四大。芯片股整体仓位超七成。 海外基金虽减持英伟达,但斌对AI的配置没退场。2026年8月回应质疑时说:我们在2023年精准把握了英伟达代表的全球AI核心机会。
他一直坚持:人工智能是未来十年超级主线牛市。至今对AI长期逻辑未动摇,国内产品满仓坚守。 但斌能赢麻了,根本在于英伟达业绩持续超预期。2026财年全年营收2159亿美元,增65%;GAAP净利润1200.67亿美元,增65%;GAAP每股收益4.90美元,增67%。
四季度营收创新高,681亿美元,环比增20%,同比增73%。 2027年一季度指引更劲爆:预计营收780亿美元,远超预期。后续实际公布816.2亿美元,同比增85%,环比增20%,大幅超出指引中值。 黄仁勋在财报中说:计算需求指数级增长,AI智能体应用拐点已到。
企业对智能体使用迅猛增长,客户争抢投资AI算力。这需求不是短期的。 花旗报告指出,英伟达正从GPU芯片公司向覆盖算力、网络、安全和AI基础设施的全栈平台演进。每GW对应收入机会,从Hopper时代的180亿美元提升到Rubin时代的400亿美元。
2026年10月初,英伟达宣布新增1500亿美元股票回购授权。截至FY28总回购能力达2350亿美元,反映对AI驱动自由现金流的信心。 但斌赢的不只是选对股票,还有经得起时间检验的投资逻辑。他坦言:这些年美股涨几千倍的,都是轻资产、高盈利的平台型公司。
2022年犯的错,是特斯拉没实现无人驾驶前,它是重资产公司,不该买那么多。 对特斯拉重仓失误的反思,让他完成投资逻辑升级——从重资产转向轻资产平台型公司。英伟达就是最佳注脚。 但斌在英伟达上的遗憾也有启示。
他在雪球说:半仓特斯拉的失误影响很大。当时多数基金没持仓限制,管理规模380亿。特斯拉失误让我们没敢半仓英伟达。若半仓,在英伟达上至少赚1500亿。人生总充满遗憾。 这话道出残酷现实:投资最难的不是判断对错,而是判断对时敢不敢下重注。
但正是这种清醒自我审视,让他后续更坚定。 面对AI泡沫质疑,但斌冷静独立。他回应:这个时代最强音是人工智能。现在不是2000年互联网泡沫,当时有些公司PE上百倍。英伟达按最新预估今年PE三十多倍,明年接近20倍。
Meta、谷歌都约20倍PE,微软、苹果、亚马逊估值也可接受。在他看来,英伟达股价涨,估值却越来越便宜——利润在增长,越涨越便宜。这才是美国市场最根本逻辑。 越涨越便宜的判断有据。数据显示,英伟达股价年内涨约21%-23%,预测市盈率从2025年底的25.3倍下降,因市场对未来12个月每股盈利的综合预测上升83%。
Melius Research分析师Ben Reitzes维持买入,认为成长率值得更高估值。花旗给315美元目标价,Cantor Fitzgerald给350美元,Barclays分析内在价值约400美元,当前低估约43%。
但斌成功还体现在投资哲学连贯性。他访谈中说,投资跨度从白酒到特斯拉,再到英伟达、谷歌,逻辑没变——始终围绕轻资产、高盈利、护城河深厚的公司。 A股市场,他三大重仓是中际旭创、胜宏科技、新易盛,都深度受益AI算力产业链。
全球布局从美股延伸到A股,形成对AI基础设施的立体覆盖。 但斌投资路也不平。2024年4月,有博主质疑他900美元买入英伟达。他拿出2018年出版的《时间的玫瑰》,书中有英伟达论述,证明关注远早于AI浪潮。
这说明他的看好不是一时追风,而是基于科技产业规律的长期观察。 站在2026年10月回望,但斌在英伟达上的成功是多维的。持仓上,它始终是海外基金核心重仓,二季度减持后仍占约13%,第三大重仓。逻辑上,他对AI趋势的判断——十年超级主线、算力需求指数级增长——在业绩中得到验证。
心态上,市场波动中他始终镇定。 英伟达股价新高,市值逼6万亿,既是但斌个人高光,也是对时代趋势的确认。正如他所说,这个时代最强音是人工智能。英伟达作为AI算力基础设施核心,正是最强音的最佳载体。 说白了,但斌这次高光,本质是时代给深刻认知者的馈赠。
那些在不确定中敢下注、在质疑中坚持判断的人,终会在时间玫瑰绽放时,收获最厚回报。