三季度光伏股图鉴:指数跑输沪深300,个股涨跌差近百点
三季度光伏圈有点意思。一边是“反内卷”喊得震天响,落后产能退出预期升温;另一边,二级市场却冷冰冰地给出了成绩单。说白了,这轮调整还没结束,反转谈不上,分化才是主旋律。 先看大盘。Wind数据摆在那儿,99只光伏概念股平均跌了12.89%。
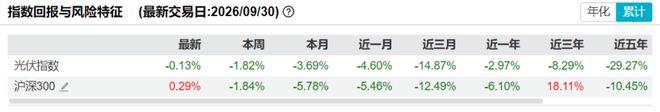
算下来,只有22只红盘,77只绿盘,七成多的股票都在往下走。板块整体,那就是一个字:扛。 跟沪深300比一比更有讲究。光伏指数跌了14.87%,沪深300跌了12.49%。光伏指数跑输大盘2.38个百分点。
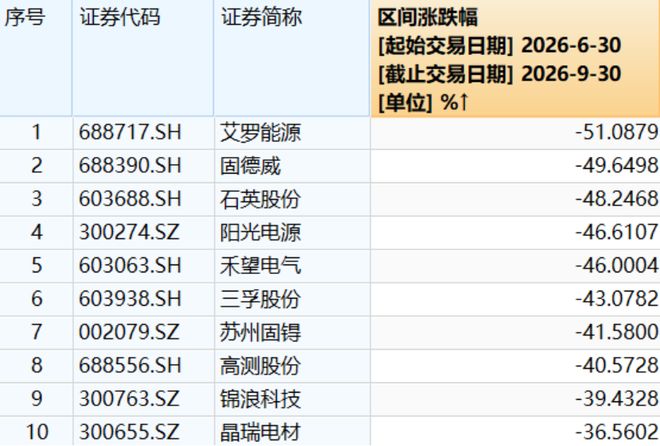
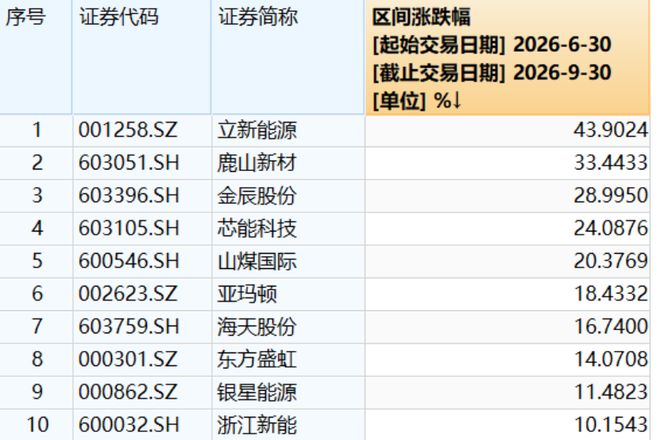
什么意思?就是就算是大跌市,光伏也没跑赢平均水平,还得垫着劲儿往下沉。 个股这边,冰火两重天。立新能源涨了43.90%,排第一;艾罗能源跌了51.09%,垫底。俩头一对,差距快逼近一百个点。这种悬殊,已经不是简单的高低切换,是两种活法。
专家柏文喜说得很透。三季度光伏的分化,根本不是“行业反转、大家一起好”。而是在同一个价格带里,拼的是谁有海外市场、谁有效率更高的产品、谁的成本更低。谁有这三样,谁就能先缓口气。 行业还在熬。“反内卷”是主调。
7月以来,治理低价竞争的动作没停过。之前发布的能耗、能效强制标准,现在进了实施准备期。市场预期落后产能会退场,产业链能喘匀气,这个念头确实热了起来。 有些环节的价格也确实动了一下。多晶硅、硅片、电池片,都出现过阶段性涨价。
但问题来了,这股暖流没传遍全身。部分价格涨上去没多久,又被打回来了。 TrendForce的数据很扎心。9月上旬,头部企业的TOPCon组件报价在0.70元到0.72元每瓦。听着挺美,可实际成交少得可怜。
终端客户对高价货不买单。同时,硅片和电池片还在往下掉。 这就有个坑。局部报价回升,不等于全链条都能赚到钱。下游做制造的,要是原料涨价没法往上传导,那利润空间就得被挤扁。越做越薄,甚至倒贴。 能效门槛也在抬高。
一家BC组件厂的人透露,今年上半年国央企招标里,高效率标段的占比明显往上蹿。买方的胃口变了,要的就是高效货。他预判,等强制标准落地,2027年行业洗牌会更狠,低效产品的地盘会被压缩得更小。 政策和涨价都没能把行情拉平。
除了立新能源,鹿山新材涨了33.44%,金辰股份涨了28.99%,芯能科技涨了24.09%。另一头,固德威跌了49.65%,石英股份跌了48.25%,阳光电源跌了46.61%,禾望电气跌了46.00%。
涨跌各占山头,互不相干。 涨幅冠军立新能源,赚的是另一份饭。它是搞风电、光伏电站投资开发的国企。上半年营收6.44亿,涨了29.75%;净利润7302万,暴涨715.75%。但这增长不完全靠光伏。 公司解释得很清楚。
营收增量来自新投产的风电和独立储能项目,发电量多了。利润翻倍有两个推手:一是参股的新疆华电天山发电项目并网,投资收益进账;二是新能源补贴回款比去年多,坏账计提少了。 跌幅冠军艾罗能源,则是另一种困局。
上半年营收31.54亿,涨了74.59%,海外业务占比超98%。听着风光,可利润亏了3513万,从赚钱变成赔本。 毛利率从33.57%滑到27.95%,掉了5.62个点。公司在哪儿栽的?新品卖得便宜,原材料涨价,出口退税降了,汇率还晃悠。
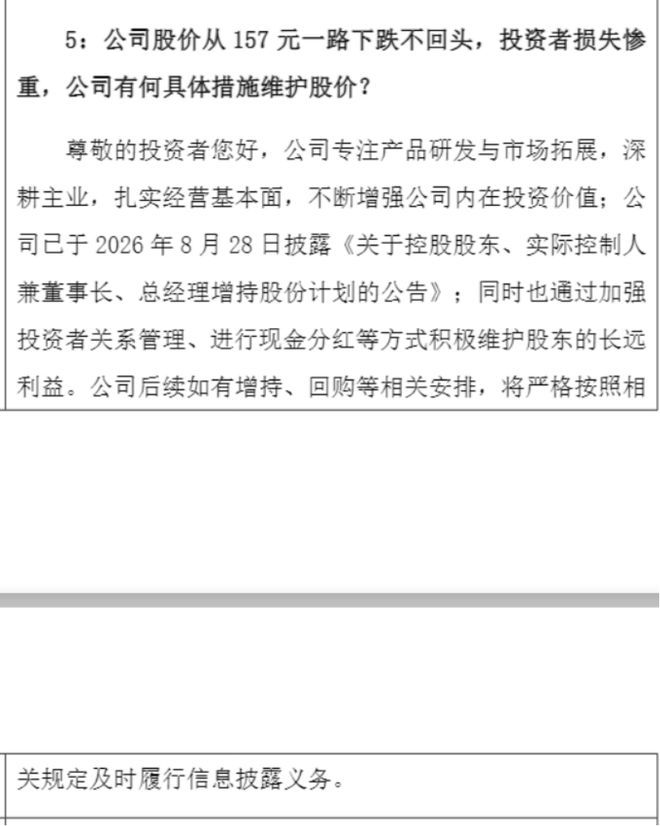
几股力量拧在一起,利润就守不住了。 股价跌成这样,大股东出手了。8月28日公告说,实控人李新富要在6个月内增持,最少掏2000万,最多3000万。算是给市场递个定心丸。 四季度还能指望吗?涨价能持续多久?
能不能真变成利润?这些问号还挂着。产能出清也不是按按钮,各环节快慢不一样。 专家李锦堤分析,硅料环节去产能压力大,但信号也最清晰。要是减产真落实,价格稳住的概率大。硅片和电池片只能跟着走,组件环节最难出清,最磨人。
他的时间表是,硅料可能在2027年上半年完成阶段性整合。能耗新国标一实施,洗牌会提速。组件那边,拖到2028年的可能性不小。 金阳新能源总裁何双权看得更远。他觉得,产业彻底出清可能要等2028年。判断拐不拐弯,别光看停了多少产线,关键是企业能不能重新赚到钱。
对四季度,大家普遍持保留态度。李锦堤提醒,别盯着涨价做梦,得用标准化管好现金流和库存。这招比赌价格反弹靠谱得多。 科方得咨询的张新原也说,四季度价格和供需不会有根本好转。行业还在熬底。硅料若实质减产,价格可能稳住。
海外产能占大头的那类企业,抗风险能力强些。逆变器和辅材的竞争环境,比硅料、硅片、电池片、组件这些主力赛道要好过一点。