片仔癀半年营收降近两成,市值蒸发2100亿,760元一粒还香吗?
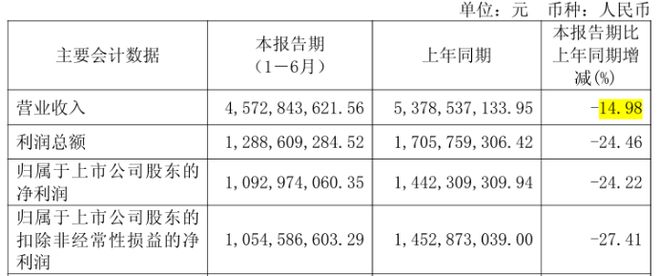
曾经一粒难求的片仔癀,如今正面临一场价值重估。上半年财报显示,总营收45.73亿元,同比下滑14.98%。归母净利润10.93亿元,降幅达到24.22%。这组数据背后,是业绩的双重承压。 回顾今年4月的年报,情况同样不容乐观。
全年总营收下降16.56%,归母净利润缩水27.49%。连续两份报告,营收净利双双走低。二级市场的反应相当剧烈。 自2021年高点算起,片仔癀市值累计蒸发超2100亿元。这家曾经的“中药龙头”,让市场充满疑问。
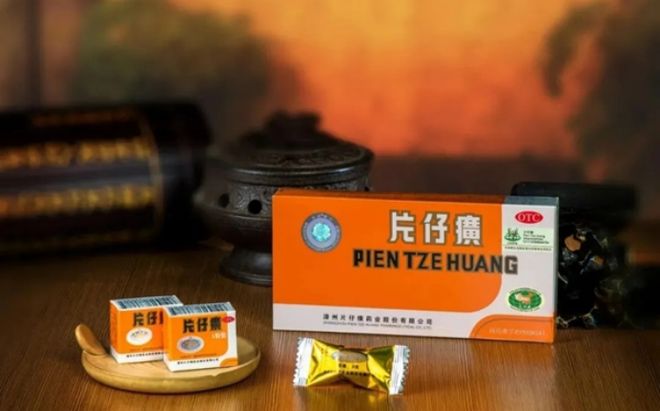
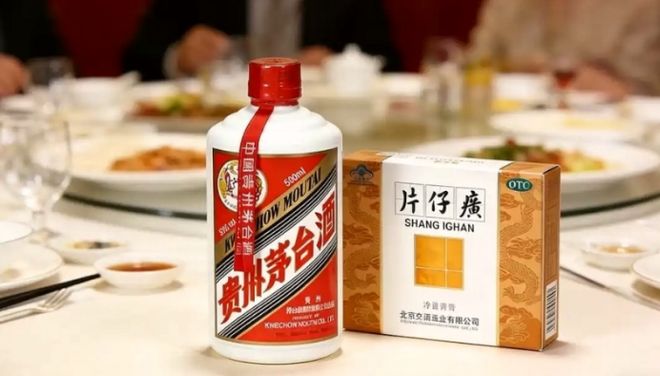
它的增长逻辑,真的彻底失效了吗? 把时间拉回2021年,片仔癀是A股最风光的角色之一。股价冲到491.88元左右,市值逼近3000亿。那时人们叫它“药中茅台”,买法跟囤黄金似的。越稀缺、越涨价,越要抢着买。
3克锭状产品,从2015年的320元涨到2023年的760元。黄牛手里能炒到1600元一粒。那时的增长逻辑很直白:品牌认可度、产品稀缺性、提价预期,三者一起撑起需求和渠道。 到了2025年,这套逻辑开始松动。
卖得更多,收入反而更少。当年肝病用药销量526.98万盒,同比增长25.8%。但对应的收入,下降了19.63%。说白了,不是这门生意突然不赚钱,而是产品结构和消费需求变了。 成本端的压力还在。天然牛黄价格从2024年的165万元/公斤降到55万元/公斤,听着降了不少,但依然是天价。
另一边,礼赠与囤货需求快速退潮,提价逻辑逐渐失效。 年轻人的消费观也在转变。与其花700多块买一粒“神秘药丸”,不如选成分清晰、机制透明的产品。中年人则捂紧钱包,开始掂量性价比。业内人士认为,片仔癀的品牌和配方护城河还在,但护城河不等于永续增长。
行业正在回归真实的终端用药需求。 说到这儿,就得聊聊护肝市场的变化。片仔癀是国家级保密配方,成分和作用机制都不对外公开。但现在的核心消费群体,多是熬夜、喝酒、点外卖的年轻人。他们更在意配方能不能看懂,养护逻辑讲不讲得通。
京东健康的报告显示,在华东核心市场,47.5%的消费者会因“不清楚具体成分”直接放弃下单。市场风向一变,像“倍清肝”这样主打成分透明、场景细分的新方案,就走进了大众视野。这类方案不靠“稀缺”做卖点,而是公开完整配方,瞄准熬夜、饮酒、聚餐这些高频场景。
据《南周》等媒体介绍,这个方案由港生科品牌TS研发。核心成分是护肝菌AKK001、二氢杨梅素、四氢姜黄素。护肝菌是从百岁老人肠道里筛出来的,通过调节肠-肝轴来提升肝脏自我修复能力。二氢杨梅素作为抗氧化成分,能加速酒精代谢。
此前,仁济大学和第三军医大学的研究发现,受试者接受二氢杨梅素和四氢姜黄素干预8周后,反映肝损伤的谷丙转氨酶和谷草转氨酶,都回落到了健康区间。从市场端看,“透明化”的消费趋势正在扩大。 消费者开始愿意为“看得懂、讲得清”的方案买单。
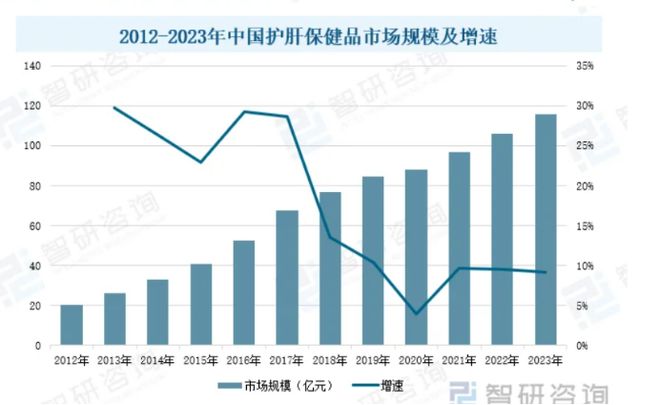
2025年前三季度,含“护肝”“解酒”关键词的营养品类,销售额同比增长45%。京东商智的数据显示,“倍清肝”上线后关注度不低,尤其是北上广深的金融、互联网从业者。这群人应酬多、常熬夜,对健康管理的需求很实在。
说到底,护肝市场不是在搞“谁替代谁”。消费者是从“认品牌”转向“认价值”。那问题来了,业绩连续承压后,片仔癀还有翻盘的机会吗?从最新半年报看,答案没那么悲观,但路也不好走。 原料端有转机。2026年上半年,片仔癀完成了全国首单进口牛黄,打通了海外采购渠道。
这有望缓解过去的高成本压力。同时,公司在持续扩渠道。截至上半年,国药堂新增76家,连锁门店覆盖超12万家。但同期的医药流通业务收入,下降了14%。 铺渠道不等于卖得动,解决终端需求才是关键。对片仔癀来说,接下来要解决的,可能不是还能不能涨价,而是怎么把品牌、配方和稀缺性,重新转化为消费者愿意持续买单的真实价值。