水井坊半年报首亏,股价跌83%,负责人称优先修复渠道
过去一直挺稳的水井坊,这回真遇到硬茬了。半年报一出来,归母净利润直接亏了,这可是12年里头一回半年度亏钱。说白了,就是整个次高端白酒圈子,现在正经历一场挺深的考验。 这轮考验啥意思呢?就是大家花钱没那么痛快了,加上各个价位段互相挤兑,好多酒企只能看着收入慢慢往下掉,利润也跟着缩水。
有的企业亏得还特别狠,水井坊就是典型代表。 行业大环境都在调,各家企业业绩为啥差这么多?说白了,就是渠道咋铺货、产品线咋安排、钱往哪儿投,这几样加一块儿决定的。可到了2026年上半年,同行大多也就是增速慢点,水井坊直接由赚转亏,步子比谁都迈得急。
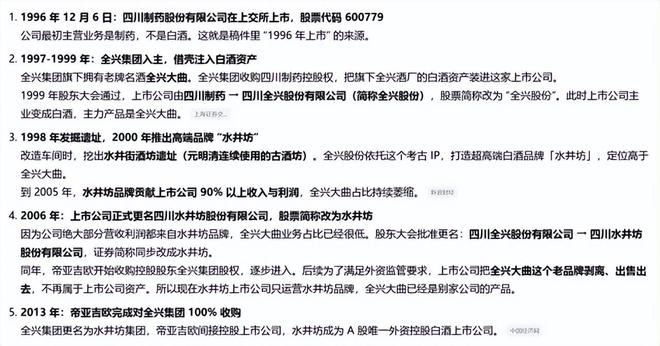
那问题来了,除了行业整体不好,自家身上还有啥毛病?往后打算咋翻身?这些都得掰扯清楚。 先说说这家公司的底子。水井坊全称是四川水井坊股份有限公司,1996年底就在上交所挂牌了。它前身是全兴大曲,1998年改造车间的时候,意外挖出了几百年前的水井街酒坊遗址,公司立马就靠着这个,打造了超高端品牌“水井坊”。
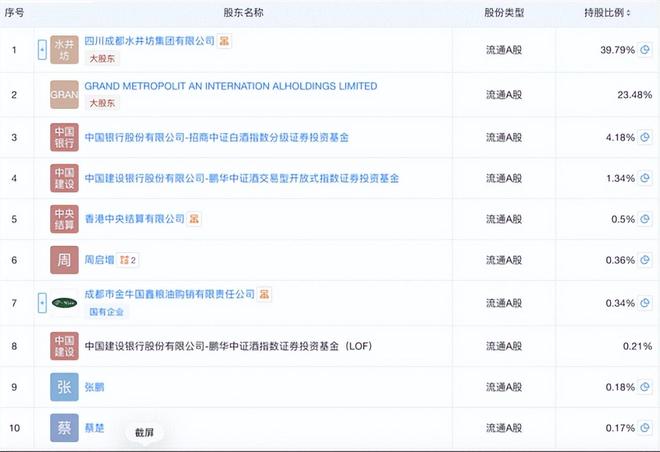
2006年正式改名,一门心思扎进高端和次高端的浓香型白酒市场。 股权结构也挺有意思。水井坊集团公司和国际酒业巨头帝亚吉欧的全资海外子公司,分别握着大概39%和23%的股份。但水井坊集团本身又是帝亚吉欧百分百控股的,所以算下来,帝亚吉欧实际控制着大约63%的股权。
公司手里有两张王牌,一个是非遗酿造手艺,另一个就是那个古遗址资源。靠着这两样,搭起了“水井坊+第一坊”的双品牌架子。而且,水井坊还是国内少数能成规模往外走的白酒牌子,海外市场一直在往前推。 上市以后,公司也有过风光日子。
2016年到2021年,业绩一路往上蹿,股价也跟着疯涨,最高冲到每股156.94元,那时候总市值干到了741亿。 可好景不长,后来就开始往下走了。特别是最近三年,整体经营表现一直不太行。 2024年的时候,公司还算稳当。
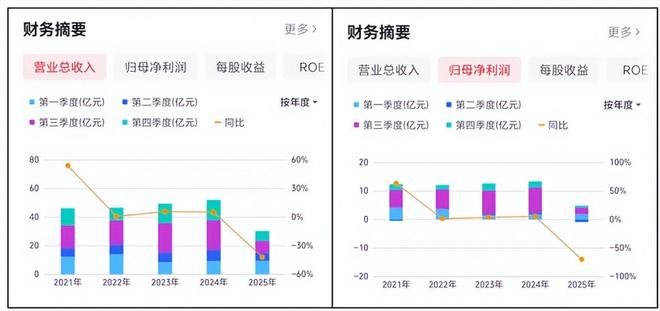
全年营业收入差不多52亿,归母净利润超过13亿,这在近几年里算是高位水平了。 到了2025年,行业调整的压力一下子冒出来了,再加上自己策略也在变,营收直接掉到30亿,同比降了近42%。归母净利润只剩4亿,同比暴跌近70%,赚钱的能力缩了一大圈。
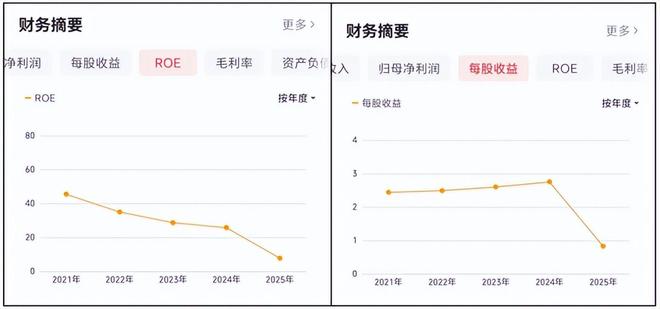
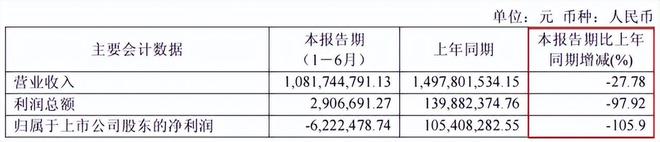
再看几个关键指标。加权平均净资产收益率,从2024年的28%直线下滑到不到8%。每股收益也从1.02元降到0.21元。赚钱效率和资产回报率,双双跳水。 到了2026年上半年,压力更明显了。当期营收大概11亿,同比掉了快28%。
归母净利润亏了622万多,同比下滑约106%。这是时隔12年,又一次出现半年度亏损。 资产盘子也在变小。2026年上半年末,总资产约82亿,比2025年末少了2.6%。 拿同行一比,水井坊扛波动的本事就显得弱了点。
2025年整个次高端白酒行业都不好过,但其他几家表现还算稳。比如今世缘、迎驾贡酒,净利润的跌幅明显小得多,抗压能力更强。 到了2026年上半年,行业增速整体放缓,大多数同行还在赚钱。迎驾贡酒、今世缘都稳稳当当,只有水井坊亏了。
在同级别的队伍里,它的业绩韧性排在后面。 业绩往下走的同时,赚钱的结构质量也不行了。 一般来说,酒厂的毛利率都很高。等到2026年半年报全出齐,白酒行业的平均毛利率是81.8%。 水井坊上半年的毛利率是76.1%,比去年同期少了3.1个百分点。
其实2025年全年,毛利率也就81.5%左右,同样比去年少了将近3个点。 去年拆开看,中档产品掉得更厉害,把整体的毛利率给拖下来了。产品的赚钱结构,有点不平衡。 不过话说回来,毛利率往下掉,是整个次高端行业的通病。
消费者现在买东西讲究实惠,品牌方为了稳住渠道,搞促销、送东西的情况多了起来,实际卖出去的价钱就低了。再碰上原料、包装材料这些成本降不下来,毛利空间自然就被压扁了。 不同品牌之间的差别在哪儿呢?就是高端产品占的比例越高,定价权越强,越能顶住毛利下跌的压力。
这次业绩波动,既有行业共同的毛病,也有自家内部的讲究。 2026年上半年,水井坊主动给渠道做减法。终端渠道的库存同比下降了50%,经销商手里的资金压力松了不少,渠道里的水分慢慢挤干净了。这其实是公司在主动收拾渠道生态,是个积极动作。
但跟渠道减库存相反的是,工厂这边的存货反而涨了。 2026年6月底,公司存货余额大概41亿,比2025年底的39亿增长了4%多。 细看结构,存货里头九成以上是半成品基酒,成品酒的库存倒是挺平稳。这主要是因为邛崃全产业链基地投产后,公司一直在囤基酒,想把长期的产能底子打牢。
这属于为长远打算的阶段性结果。 存货占总资产的比重快到50%了,资产里存货占了大头,流动性的灵活性打了折扣。在行业需求慢慢回暖的情况下,账面上存在一定的减值计提压力。 从减值数据看,2026年上半年存货跌价损失超过1771万,同比涨了165%以上,减值规模确实大了。
不过,囤基酒这事儿,是所有头部酒企在行情好的时候都会干的长期投资。 但基酒有个特点,占用的资金时间长。一旦行业需求掉头向下,之前大量囤的基酒,就会变成资产减值和资金沉淀的双重负担。 眼下,不少业内公司都在重新掂量产能投放的节奏,想平衡一下长期产能储备和眼前现金流的安稳。
水井坊的现金流和资金储备,边际上也在往下走,这是这轮调整的一个重要信号。 2024年底,公司货币资金超过21亿,手头宽裕,安全垫厚。到了2025年底,这个数字掉到不足7亿,同比降了68%以上。 2026年上半年,又降到了大约2亿。
资金储备阶段性收紧,主要是前期分红派息、给供应商集中付款、产能投入花钱多了这几个原因造成的。 负债这边整体还能控制。2026年半年末总负债约32亿,大多是经营性负债和短期融资。短期还钱的压力比较集中,但整体还在上市公司的掌控范围里。
有业内人士对《天下财道》说,行业周期往下走的时候,酒企现金流紧张是常事。经销商回款慢了,企业经营性现金流入就少了,可基酒生产、基地建设、渠道支持这些刚性开销还得继续。有些企业会用供应链金融之类的办法缓一口气,代价是财务费用往上走,短期内吃掉利润。
这是很多酒企都要面对的资金取舍难题。 从经营质量的核心指标现金流来看,水井坊这几年“造血”能力起伏很大,跟那些稳当的同业形成了鲜明对比。 2024年,公司经营活动现金流净额超过7亿,净流入很扎实,回款质量好。
2025年,受营收下滑、回款收缩、刚性支出增加的影响,经营现金流净额转为负值,是-6亿,同比下滑约184%。 到了2026年上半年,现金流净流出收窄到-7325万,比起2025年同期的-5亿,改善了85.5%。
现金流已经有了明确的边际好转,只是还没回到正向流入的状态。 2025年,公司主动优化了渠道结构。全年国内经销商94家,一年内新增了51家,退出了13家。渠道迭代速度加快,这是在行业调整期主动清理弱势经销商、提升渠道质量的正常操作。
海外渠道也在同步调整,整体布局还在培育阶段。 渠道结构上分化很明显,传统的批发代理渠道压力山大。这块业务2025年营收约22亿,同比下滑约51%,是业绩收缩的主力军。 但新渠道那边成绩不错。全年新渠道营收超过6.5亿,同比增长近24%,在行业下行的周期里逆势上涨,成了渠道结构调整的一大亮点。
目前新渠道的营收占比只有五分之一,体量还不够大,没法完全抵住传统渠道的萎缩。渠道结构正处在新旧交替的磨合期。 另外,公司长期扎根在次高端价格带,主要靠水井坊的传统大单品撑场面。双品牌战略下的超高端品牌“第一坊”,还在培育期,没形成规模化的营收增量。
产品增长的接力棒,接得不够有力。 2025年,高档产品营收约27亿,同比下滑超43%,核心大单品的盘子缩了。中档产品营收不到2亿,同比下滑超34%,而且盈利降幅更大,中端市场的基本盘一直在收缩。 产销数据也印证了行业周期的特征。
2025年,公司白酒生产量和销售量分别同比下滑约22%和29%。销量降得比产量多,说明终端去库存的节奏还算合理,整体上没出现严重滞销积压的情况。 值得点赞的是,第一坊系列拿到了年份酒认证,还在ISC国际烈酒挑战赛拿了金奖,又在SFWSC旧金山世界烈酒大赛摘了铜奖。
这些国际奖项,为将来冲击高端价格带攒下了产品底气。 管理和费用方面,呈现出结构性调整的特点。 费用管控上,公司跟着营收的节奏调整支出。2025年销售费用8.5亿,同比下滑超34%,跟营收的降幅基本对得上。
管理费用小幅上升12%,到了4.8亿,主要是因为管理架构优化,以及人力和运营的刚性开销增加了。 研发费用2025年接近3298万,同比小幅下滑12%,研发投入的脚步放慢了一点。 整体看下来,费用端的结构有分化,但管控力度基本符合行业周期的特征。
基本面的周期性调整,最后都反映在了二级市场的股价波动上。 从2021年开始,公司股价从历史高点156.94元一路震荡走低。截至2026年9月24日收盘,股价是26.21元。总市值从741亿回落到127亿,区间跌幅83%,市值蒸发了610多亿。
客观讲,整个白酒板块的估值也经历了一轮系统性的回调。在前一轮景气周期,次高端白酒的估值溢价很高,市场是按增长预期来定价的。行业转入存量竞争之后,市场对增长的期待降低了,板块估值的中心位置整体下移。所有次高端标的都得消化估值,不同企业因为基本面不一样,回调的幅度也有所区别。
水井坊也在试着出新招,想跳出目前的困境。 根据各种信息汇总,水井坊努力的方向是:放弃短期冲规模的冲动,优先把渠道的健康度修好,稳住价格体系。用双品牌和新渠道去搭第二条增长曲线,同时降本增效,把长期基酒产能的基础夯实。
说白了,就是用短期的利润阵痛,换周期底部的基本面修复。 只是,白酒高速增长的时代已经翻篇了,存量竞争的劲儿还在加大,这个行业到底什么时候才能真正见底,谁也说不准。 水井坊的双品牌布局刚有了个样子,但新渠道还撑不起大盘子。
品牌战略能不能落地见效,还得交给时间去检验。水井坊接下来怎么应对新挑战?又会冒出什么新变化?《天下财道》会接着盯下去。