铜博科技二冲港股,深绑宁德时代,负债率攀升至七成
铜博科技又双叒叕去敲钟了。这次是向港交所主板递表,国金证券(香港)当独家保荐人。说白了,这已经是它今年第二次冲港股了。上一次是1月28日递表,结果没在六个月内过聆讯,7月28日招股书就自动作废了。 这事儿得从头捋。
铜博科技的上市路走了整整五年。2021年找海通证券搞A股创业板辅导,2023年分手,转头跟国金证券二次辅导。2024年5月放弃A股,转战港股。2026年1月首递表失效,8月底再递表。折腾一圈,还没落地。
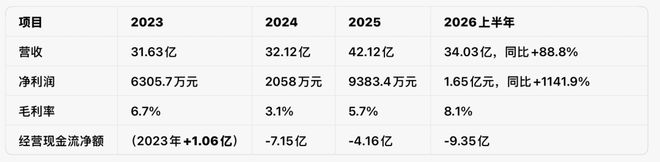
公司主业是做电解铜箔,分锂电池铜箔和电子电路铜箔两块。看账面数据,营收一直在涨。2023年到2025年,营收分别是31.63亿、32.12亿、42.12亿。2026年上半年冲到34.03亿,同比涨了88.8%。
利润这块儿,起伏更大。2023年净利6305.7万,2024年行业供过于求,加工费降,净利暴跌67.4%到2058万。2025年回升到9383.4万,涨了355.9%。2026年上半年跳到1.65亿,同比增幅1141.9%。
毛利率也在修。2024年跌到3.1%的低点,2025年回到5.7%,2026年上半年升到8.1%。但问题来了,经营现金流一直在流血。2024年净流出7.15亿,2025年4.16亿,2026年上半年9.35亿。
两年半加起来,净流出超20亿。 为啥账上有钱,手里没钱?行业结算有讲究。买阴极铜要付现金,卖出去的回款却是银行承兑汇票。截至2026年6月底,手里拿着5.97亿的承兑汇票,贸易应收款加票据总共17亿。
现金流失血,杠杆就上去了。资产负债率从2023年的60.5%,一路爬到2026年上半年的71.3%。短期借款快奔着30亿去了。 股东阵容挺豪华。比亚迪持股约3.00%,宁德时代系的宜宾晨道持股约3.09%。
这两家既是股东,又是大客户,等于客户就是股东,绑得很紧。 但另一头,客户集中度一直很高。2023年到2026年上半年,前五大客户收入占比分别是85.8%、87.3%、83.1%、82.4%。第一大客户叫“客户A”,收入占比48.5%、62.2%、58.8%、54.9%。
2024年之后,一半以上收入靠这一个客户。市场普遍认为,这个客户A就是宁德时代。 行业里是“铜价+加工费”的定价模式。铜价波动能往下传,但加工费的定价权在大客户手里。2024年供大于求,锂电铜箔毛利率从8.0%掉到3.8%。
就算2026年上半年业绩爆发,净利率也只有4.8%。 所以有分析说,巨头站台看着光鲜,铜博科技更像个“高级代工厂”。有订单,有产能,但没定价权,也没利润护城河。 现在锂电铜箔毛利低,公司在转向电子电路铜箔,重点做RTF和HVLP系列,瞄准AI和高性能算力需求。
东吴证券测算,2026年全球AI服务器用的高端铜箔需求2.4万吨,同比增260%。2027年可能到5万吨。 不过眼下,电子电路铜箔只占收入的8.2%。2026年上半年卖了2686.7吨,同比还降了5.6%。
收入大头还是锂电铜箔,占比89.3%。转型的路,还长着呢。