Muse登顶App Store,Meta股价飙升13%,AMD与英特尔双双受益
Meta最新推出的AI智能体Muse在美国iOS及安卓两大平台的免费应用榜单上迅速冲顶,初步统计显示其安装量已超出上一代产品的表现。
多位行业观察人士将此视为Meta过去数年累计投入数千亿美元用于人工智能领域终于收获实质性回报的标志,同时预计该产品将在广告投放、付费订阅以及电商交易抽成等方面开辟增量收入渠道。
数据公司Sensor Tower的高级研究员Abe Yousef透露,Muse自9月8日正式发布后仅用六天便积累了逾90.2万次安装,而此前一代Meta AI应用在相同时间窗口内为77.3万次。
相较前作,Muse新增了依据用户社交平台动态进行定制化回复的能力,同时打通了Gmail、各类日历应用及OpenTable餐厅预订平台等外部生态接口,整体功能深度得到大幅拓展。
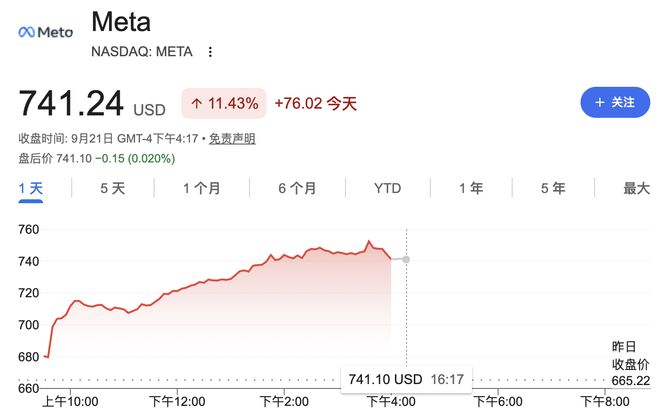
受此利好刺激,Meta股票周一盘中最高拉升13%,尾盘定格在上涨11%的位置,刷新了今年4月以来的最大单日升幅纪录。
板块联动效应同样显著——Meta供应链中的芯片厂商AMD当日收高9.9%,总市值历史上首次站稳1万亿美元大关之上;英特尔则大涨12%,为5月以来最强劲的单日表现。
**Muse区别于前代的核心理念**
Muse被定义为一款能主动执行线上事务的个性化AI代理,使用者可以自行搭建专属AI工具,交由其独立完成各类网页交互操作。
该产品的标志性特征在于可直接调取用户在Facebook Marketplace和Instagram上发布的社交信息,并与Gmail、苹果及谷歌日历、OpenTable等服务实现无缝对接,甚至能通过浏览器直接浏览任意第三方网站。
反观去年4月亮相的前一版Meta AI应用,其重心放在图片与短视频的生成创作上,针对个体用户的定制能力相对有限。
Muse设有无门槛的基础免费层,若选择每月20美元或100美元的高级订阅方案,则可获取更高的周度调用配额。值得注意的是,Muse还已被嵌入Meta旗下的即时通讯工具WhatsApp之中,这意味着其真实触达的用户体量很可能远远大于单独App的安装统计数据。
**业内解读:巨额AI押注初现成效**
华尔街对Muse上市初期的市场反响普遍持乐观态度。
投行Evercore ISI的策略师Mark Mahaney在周一发布的研究报告中直言,"Meta此刻手握Muse这把利器",并将其形容为"产品层面创新落地的有力佐证",同时强调Meta迄今近两千亿美元的AI相关支出"绝非打水漂"。
Evercore分析团队进一步判断,从用户扩张曲线来看,Muse有潜力演变为Meta"一个具备极强爆发力的新客激活引擎",并通过广告位销售、会员费收取及交易佣金分润三条路径,为企业贡献"相当可观的增量利润来源"。
站在CEO马克·扎克伯格的视角,Muse上市初期的亮眼数据在某种程度上验证了他将高度个性化的AI助手推向普通消费者群体的长期路线图正在加速兑现,而为支撑这一蓝图所持续加码的数据中心基建与前沿AI研发开支,也终将一步步转化为可量化的商业收益。