陈兴:强化通胀风险——2026年9月美联储议息会议解读
陈兴,华福证券宏观研究部首席分析师,中国首席经济学家论坛理事。
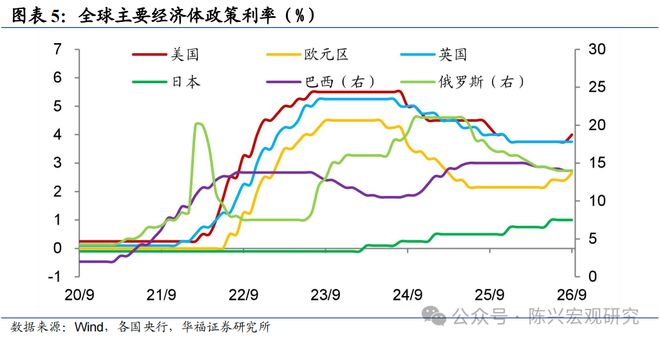
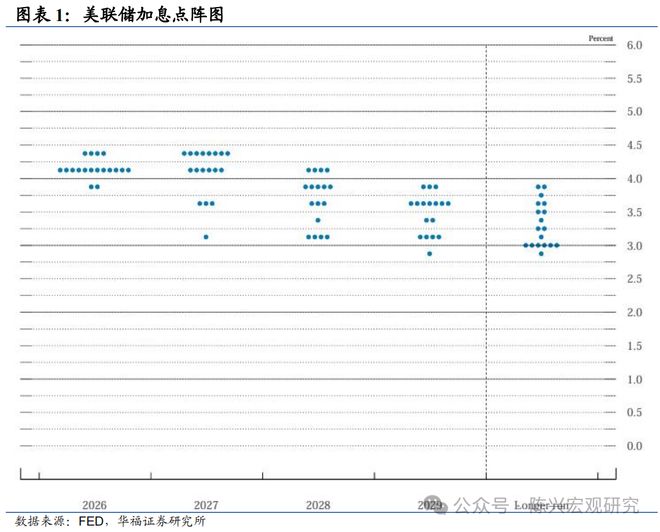
中长期利率路径预期再度上调。此次FOMC会议上,美联储选择将联邦基金利率上调25个基点,目标区间定为3.75%—4%,标志着自2023年7月暂停紧缩以来首次恢复加息步伐,整体落在市场预判之内——会前押注加息的概率已逾九成。表决环节以12比0全票赞成告终,委员之间未出现任何异议。前瞻指引层面,点阵图揭示多数官员判断今年内还将再加息一轮,其中四位委员则看到两次加息的可能。与之对应,中长期利率中枢预期被大幅推高:2027年中枢由六月的3.6%上移至4.1%,2028年中枢亦从3.4%跳升至3.9%,表明"更高更久"的政策基调得到进一步强化。资产组合管理方面,美联储按原有步调推进准备金管理购买(RMP),维持温和扩表的阶段性特征。
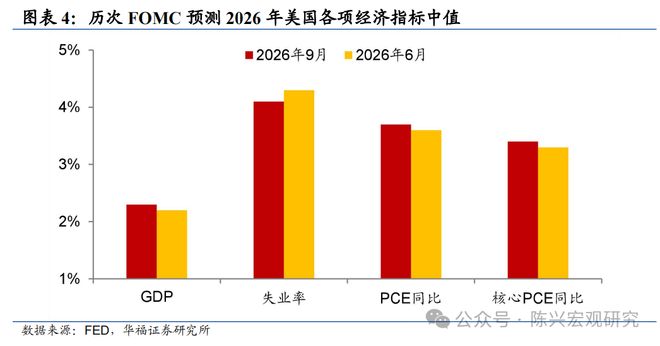
劳动力供需大体匹配,抗通胀立场突出。就就业而言,声明沿用上次会议措辞,认定"就业增幅与劳动力规模保持同步、失业率变化甚微",表述一字未改。通胀段落的语气则显著趋鹰:"今日的政策举措将助力通胀更快回归2%目标,本委员会必将达成物价稳定",并删去了上一版中关于"供给冲击推高特定行业(含能源)价格"的解释性语句,传递出即刻动手、锚定通胀的明确信号。在经济展望数值上,2026年PCE及核心PCE同比中值分别从六月的3.6%、3.3%上调至3.7%、3.4%。
沃什在会后记者会上将通胀列为当下最紧迫议题,直言"通胀水平过高,且持续时间过长"。他提到近期大量品类物价涨幅已超3%,委员会对通胀能否如期回落至2%并不乐观,这正是本次启动加息的核心动因。谈及就业,他判断美国劳动力市场状况健康,失业率处于低位,已基本触及充分就业水平,且美联储无意以牺牲就业为代价来换取物价目标。
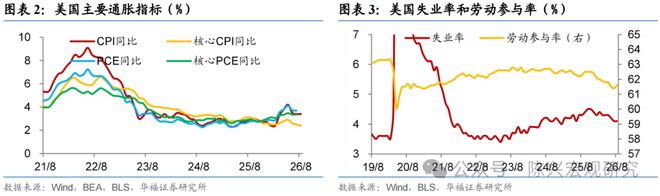
我们判断,美国劳动力市场的紧平衡格局尚未松动。虽然月度非农增量偶有起伏,但经季节性调整后的就业增速中枢相较2025年末已明显抬升。与此同时,劳动参与率较2025年出现显著下降,将失业率压至4.1%的偏低位置,用工紧张的局面并无实质改善。通胀方面仍潜藏二次抬头隐患。8月CPI同比维持在3.4%,但环比回升0.4个百分点,主因是能源价格的再度走高,核心服务项下通胀同样展现出较强粘性。当前中东局势持续发酵,布伦特油价一度摸近每桶110美元,大宗商品的波动性风险急剧攀升。再加上AI产业链上下游的价格传导以及关税政策的滞后影响陆续显现,美联储紧盯的核心PCE指标持续偏强,整体通胀面临再度走高的压力尚未解除。
经济扩张势头平稳。在地缘政治扰动犹存的背景下,委员会对基本面前景的整体态度保持积极。声明新增了"国内支出仍具韧性(domestic spending has been resilient)"的表述,并将资本开支增速的描述由"强劲(strong)"调整为"稳健(robust)",暗含对AI领域资本投入可持续性的认可。数值层面,2026年和2027年实际GDP增速中值各上调0.1个百分点至2.4%和2.3%。沃什在发布会上表示经济产出表现扎实,企业端特别是AI相关的高科技资本开支大幅扩张,既为增长提供支撑,也使通胀与供给侧的分析更加复杂。
我们认为,美国内需动能表现出较强的抗压能力。2026年二季度GDP环比折年化回落至1.5%,主要受制于净出口转弱及库存回吐;然而私人国内实际最终购买(PDFP)环比折年化仍达3.9%。从结构拆解看,传统消费在低位缓慢修复,非住宅投资托举私人投资维持较高水平,折射出内需底盘较为坚实。一方面,高频数据表明,即便7—8月美债收益率大幅攀升,房屋销售及零售数据也未出现进一步恶化,利率上行对地产、零售等板块的压制并未加速扩散。另一方面,二季度AI相关分项对实际GDP环比的贡献跃升至1.2%,刷新历史纪录(前值0.75%)。随着AI资本开支持续放量,该产业对整体经济的拉动将进一步增强;配合服务消费、地产等传统部门触底企稳,共同支撑美国实际增速向上。
市场定价整体偏鹰。从决议公布到沃什记者会结束这一时段内,美元指数一路攀升,重新站上100整数关;2年期与10年期美债收益率分别抬升10个基点和5个基点,报4.73%和5.02%,长短端利差进一步压缩;金价显著下挫;美股三大指数集体收跌。据CME FedWatch工具,市场隐含的年底前再加息一次概率从80.3%跳升至86.5%,鹰派定价持续强化。我们的看法是:美国就业市场紧平衡延续,通胀上行风险犹存;AI资本开支又抬高了潜在增长率;而长端债券在缺乏稳定配置盘的情况下,其利率中枢将逐步向潜在增速靠拢,仍有进一步走高的余地。
风险提示:1)美国通胀超出预期走高,商品与服务价格涨幅大于模型假设;2)美联储紧缩力度超预期,因通胀顽固而长期维持高政策利率;3)美国经济衰退风险超预期,消费与投资意外走弱。