千亿帝国崩塌始末:江西首富被一张927万商票击溃
三载之前,一张金额达927万元的商业承兑汇票,将一个市值超千亿的养猪巨头推入了深渊;
三载之后,再度袭来的猪周期凛冬,正考验着它能否挺过第二轮生死关。
2026年9月,国内猪肉市场呈现出异于寻常的寒意。
据新浪财经近期发布的猪价跟踪报告,当前全国生猪平均售价已滑落至每斤约5.4元,自繁自养模式下每头猪的亏损达到226元——整个行业已连续11个月陷入全面亏损泥潭。
正是在这般惨淡格局中,素有"猪老大"之称的正邦科技披露了完成司法重整后的第二份中期财报:实现营业收入77.2亿元,较去年同期增长12.9%;然而归属母公司股东的净利润却录得亏损7.36亿元,较上年同期由盈转亏。
一家刚刚从破产重整的"重症监护室"中苏醒的企业,依然没能摆脱"收入涨了、利润没了"的尴尬局面。而这家从江西抚州临川起步、曾被称为"赣鄱猪王"的公司,一度距离打造全国最大规模化养猪平台仅一步之遥。
**从"毛头小子"到"赣鄱第一富豪"**
1964年,林印孙降生于江西抚州临川。
他与"猪"的羁绊,始于一份体制内的"铁饭碗"。江西省粮食学校毕业后,他被分派到临川县下属的一座小型饲料加工厂。
彼时正值上世纪八十年代初期,厂房设施陈旧,账面年年入不敷出。1985年,老厂长卸任离去,工厂陷入无人掌舵的困局。年仅二十出头的林印孙主动请缨接掌帅印——周围人背后给他起了个带讥讽意味的外号:"娃娃厂长"。
这个称呼格外扎耳。那座小厂年产量不过六千吨,员工勉强凑齐二十几人,账上持续失血,搁在县粮食局的统计报表里,随时可能被一纸文件裁撤。
然而这位"娃娃厂长"死磕两件事:其一,蹲在生产线上亲自把控饲料配比与加工流程;其二,肩扛一袋袋成品饲料,挨家挨户敲开周边公社和散养户的院门推销。数年光阴过去,这座曾被判了"死刑"的小作坊,硬是被他盘活了。
这是林印孙人生中头一次押上全部身家的冒险——筹码是他个人的前途,结果他笑到了最后。
进入九十年代,他率领饲料厂经历了一系列改制与并购扩张,从临川打到南昌,从江西辐射至全国各地。1996年正邦集团正式整合成立,1997年亚洲金融危机席卷而来之际,他反其道而行,趁对手纷纷缩表之时低价吞并了一批深陷困境的饲料企业。
2007年8月,正邦科技在深圳证券交易所敲钟上市,成为江西省首家登陆资本市场的民营实体企业。从1985年到2007年,整整二十二载,一座县城里的饲料车间蜕变为公众公司。
这是第二次孤注一掷——在金融海啸中逆向布局,他再次胜出。
上市后,林印孙干了一桩令众多业内同仁费解的事:从饲料供应商转型为生猪养殖者。饲料生意属于轻资产模式,周转快、回款稳;而养殖业则是典型的重资产赛道,疫病爆发、猪价波动、饲料原料涨价,任何一环断裂都可能致命。
但他笃定地判断:饲料赛道的增长空间一目了然,而中国人每年消耗数亿头生猪,规模化养猪才是真正的万亿级赛道。
这是第三次全力押注——将一家轻资产企业彻底改造为重资产企业。
最初十年,这步棋走得波澜不惊。养猪天然具有强周期性特征,正邦长期徘徊在行业第二阵营。真正改写其命运轨迹的,是2018年8月非洲猪瘟病毒侵入中国大陆——致死率接近百分之百,无有效疫苗和疗法,大量中小养殖户被迫清栏退出,全国生猪产能出现断崖式萎缩。
2019年猪价彻底失控:从每公斤15元一路狂飙至40元,每头肥猪的纯利润突破两千元。彼时的市场逻辑极为直白:谁能把猪养得多,谁就能称王。
2020年,正邦全年出栏量约为956万头,一举跻身上市猪企第二位;公司年度营收逼近500亿元大关,归母净利润高达57.44亿元——创下企业史上最辉煌的业绩纪录。
林印孙凭借320亿元的个人财富加冕"江西首富",正邦集团亦成为江西省首个年营收突破千亿的民营企业。
2020年前后,正邦堪称中国农牧领域最令人艳羡的雇主品牌:股价峰值逼近每股26元,总市值一度站上800亿元;校园招聘宣传册遍布全国各大农林类高校,"一次性招录2.5万名应届毕业生"的口号震耳欲聋;年度总结大会上,9台宝马轿车外加1辆保时捷跑车被直接颁给表现突出的员工。
然而2021年猪价急转直下,从每公斤30元的高位一路击穿行业成本线,跌幅逾三分之二。
此前在高价位囤积的大量仔猪和后备母猪,一夜之间从"优质资产"沦为"沉重负担"——每出栏一头就多亏一笔。
最终将整栋大厦击穿的最后一击,是一张面值927.73万元的商业承兑汇票——出自辽宁锦州一家名不见经传的小型粮油贸易公司之手。
2022年10月,该公司以正邦科技"无法偿还到期债务"为法定事由,向法院提起针对正邦科技的破产重整申请。
927万元,不过是5.42亿元逾期未兑付商票总额中的一粒沙,是当年320亿元巨额亏损的三千里之一,更是林印孙巅峰时期个人身家的三百五十万分之一。
然而破产法的判定标准从不取决于欠款金额的绝对大小,唯一的衡量尺度是"是否丧失清偿到期债务的能力"。
结局已然注定,林印孙被请下了牌桌。
1964年出生的他,彼时58岁,亲眼看着自己三十七年间从零搭建起的商业版图,因一张不足一千万元的票据被推上了破产重整的审判席。
这恰恰揭示了周期性行业最残酷的宿命法则:上行期培养出的激进基因,在下行期会被冠以一个冰冷的名字——溃败。
**出栏越多,失血越快**
9月8日,正邦科技公布8月份生猪产销快报:8月单月生猪销量达86.79万头,同比增加29.61%;1至8月累计出栏726.76万头,同比大幅增长47.07%。按此增速推算,全年出栏量重返千万头行列基本板上钉钉。
然而营收曲线却朝着相反方向运行。8月商品猪出栏均价仅为11.14元/公斤,对应当月销售收入5.94亿元,同比不升反降7.13%;上半年商品猪(剔除仔猪部分)的平均售价为5.23元/斤,较上年同期大幅缩水2.04元/斤。
换言之:猪出栏的数量在攀升,口袋里的真金白银却在缩减。
这种"规模越大、亏损越深"的怪圈,对正邦而言绝非新鲜事,甚至是最刻骨铭心的旧疾——2021年,正邦以1492万头的出栏量刷新历史峰值的同一年,却录得188.19亿元的惊天巨亏。正是那场"唯规模论"的狂热,最终将公司烧进了破产重整程序。
这一次,历史是否会再度轮回?
经历过一轮重整洗礼的正邦,犹如一位大病初愈、刚刚迈出病房便撞上暴风雪的行人——这一轮的亏损根源并不在企业自身的经营管理,而在于外部环境的系统性恶化。整个行业都在大面积"失血"。
9月中下旬,全国生猪均价维持在每斤约5.4元的低位,自繁自养模式下头均亏损约226元,全行业已连续第11个月处于整体亏损状态;即便是在亏损幅度有所收敛的8月,头均亏损仍高达153.71元。
即便是被业界奉为"成本控制标杆"的牧原股份也未能幸免——上半年预计亏损区间为57亿至67亿元。行业龙头尚且难以为继,足见问题的本质并非个别企业的经营失误,而是猪价已经击穿绝大多数参与者的盈亏平衡点。
为何会跌至如此地步?根源指向"供给侧"。
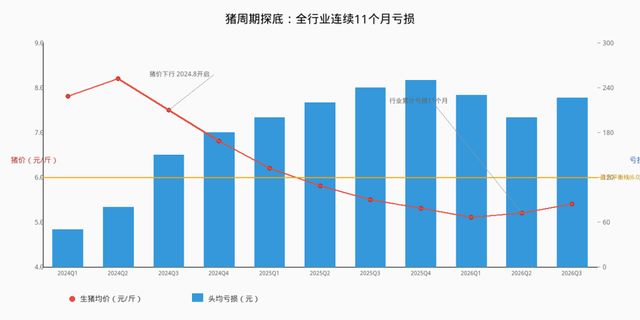
本轮猪价下行周期自2024年8月启动,根本原因在于前期高额利润所激发的产能疯狂扩张,如今转化为了取之不尽的出栏洪流。
破局之道只有一条:压缩产能。
农业农村部最新发布的数据显示,截至2026年第二季度末,全国能繁母猪存量为3780万头,较上年同期减少263万头、降幅6.5%;相较于2025年末也减少了181万头。与此同时,农业农村部已将能繁母猪合理保有量的目标值从3900万头下调至3750万头。
此处需要厘清一个核心逻辑:研判猪价走势,不能只盯着猪本身,更要关注猪的"母亲"。
能繁母猪堪称养猪产业的"产能蓄水池"——它所锁定的并非当下的市场供给,而是大约十个月后(涵盖母猪配种、仔猪诞生直至育肥出栏的完整生产链条)的商品猪供应量。
这类似于为一位高热患者服用退烧药物:药片此刻咽下,体温的回落却需要等待一段时间才能显现。
2025年下半年以来启动的母猪淘汰进程,其实际效果预计要到2026年第四季度前后,方能切实反映到商品猪的出栏总量上。
关于本轮周期底部究竟何时到来,当前市场存在三种主要预判:
一、华泰证券倾向于认为,2026年第二季度大概率构成本轮周期的最低点,猪价企稳反弹的方向较为清晰;
二、中信期货的态度更为审慎,指出产能去化的力度和速度尚未充分释放,周期反转的时间窗口可能延后至2026年年底;
三、上海钢联则提示,本轮价格的回升更接近于"技术性修复",而非传统意义上强劲大周期的重新启动。
上述三种判断有一个交集:底部正在逐步临近,但尚未真正抵达。
由此引出一个核心命题——在行业凛冬之中,竞争的关键不再是短期谁赚得多,而是谁能够熬得更久、谁的生存成本更低。
刚刚经历完一轮破产重整的正邦,这一回还能撑多久?
**正邦手中还剩哪些筹码?**
我们判断,正邦当前最核心的安全垫,已经不再系于自身,而是寄托于新任大股东"双胞胎"集团。
2022年末最危急的时刻,正邦的资产负债率高达148.41%——意味着即便将旗下所有资产变现归零,也无法覆盖全部债务。
而到2025年末,这一指标已回落至约50%,经营性现金流转为正,账面仍保留有约26亿元的货币资金储备。
资产负债率本质上是一家企业的"财务水位红线"。148%究竟意味着什么?
就好比一个家庭的全部家当