百亿级QDII基金不到三月净值缩水四成,投资者质疑违约,华夏基金回应称合规运作
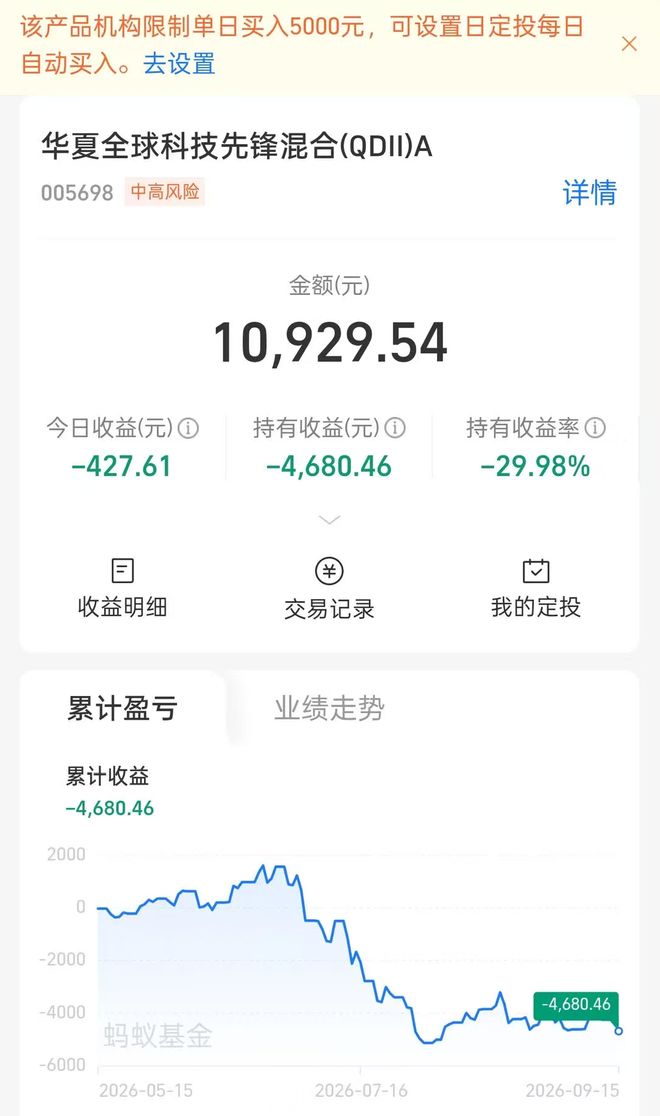
值得关注的是,与李女士经历相似的投诉者并不孤单。面对部分投资人关于违背协议条款、投资策略偏离既定方向等方面的指控,华夏基金于9月16日向红星资本局作出正式说明,强调该产品的日常运营符合规范,未出现任何违规操作。
业内分析人士认为,基金协议中对港股通所持资产如何归类认定,构成了本轮投资者与管理方之间矛盾的核心所在。
**不到三个月净值缩水近四成**
**部分持有人浮亏逾三成**
据天天基金平台公开信息显示,华夏全球科技先锋混合基金设有A类和C类两种份额。其中A类份额于2023年9月设立,第二季度末管理规模约为97.51亿元;C类份额则在2025年5月才启动募集,到2026年6月底规模已突破百亿元大关,达到105.73亿元,成功迈入百亿级QDII阵营。
该基金由李湘杰担任管理人,此人深耕证券行业已有24年,此前曾出任华润元大基金投资管理部负责人,并管理过华润元大安鑫灵活配置混合型证券投资基金等产品。
QDII基金,全称为"合格境内机构投资者"基金,是由境内金融机构发行并获得监管部门许可后,能够向海外市场配置资金的跨境投资品种。境内个人投资者只需以人民币申购,即可间接参与美股、港股、海外债券、贵金属、不动产投资信托等领域的布局,完成全球化资产分散配置。
投资人张先生向红星资本局透露,他在今年5月13日购入了该产品,彼时的投资目标非常明确——就是看好美股机会。而且当时该基金的持仓几乎清一色集中在美股光通信板块,因此他信心十足地入手了。然而令他没有料到的是,当第二季度的报告出炉后,他才发现该基金实际投向美股的资金仅占总仓位的16%上下。
张先生回忆道:"最初确实有盈利,可随后走势急转直下,亏损持续扩大。目前算下来已经亏了四千六百多块,大概蒸发了三成的本金。"
# ▲受访者提供图片
多位持有者表达了一个共同的感受:基金实际的持仓构成与他们当初买入时的预期严重不符,而基金管理方及操盘人未能忠实履行协议约定,是他们蒙受损失的直接原因。
红星资本局梳理数据后发现,华夏全球科技先锋混合(QDII)C类份额的净值在今年6月22日创下4.1983的历史最高点。此后便开启了一路下行通道,至9月14日跌至2.5368,短短不足三个月间跌幅高达39.58%。
从阶段性回报来看,该基金最近六个月、最近三个月、最近一个月的收益率依次为9.31%、-28.15%、-8.24%,在同类型产品中分别位列第33名(共111只)、第117名(共117只)、第104名(共119只)。
**持有人质疑基金未按契约操作**
**港股通资产归属成为最大分歧点**
红星资本局调查获悉,此轮风波最根本的分歧在于基金的实际投资行为是否与协议条款保持一致。
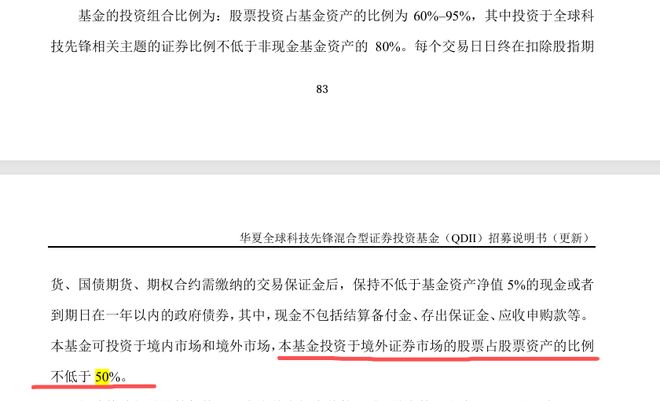
该基金今年5月10日发布的修订版招募说明书中载明,基金核心投资方向为全球科技前沿主题个股,重点覆盖信息化转型领域及科技创新领域的上市企业,同时要求投入境外证券市场的股票须占全部股票资产的50%以上。
▲基金招募说明书页面截图
依据第二季度报告的数据,报告期结束时,基金持有的股票及存托凭证合计占总资产的76.44%,具体构成为:中国大陆股票36.61%、中国香港股票23.17%、美国股票16.66%。
就持股明细而言,截至第二季度末,基金前十大重仓股依次是闪迪、美光科技、迈威尔科技、台积电、联电、LUMENTUM、希捷科技、西部数据、建滔积层板和ASMPT,十只个股合计占基金净值的17.85%。其中除建滔积层板和ASMPT为港交所上市公司外,其余均为纳斯达克或纽交所挂牌企业。
然而红星资本局翻阅该基金的各期定期报告后注意到一个显著变化:美股持仓比重从第一季度末的40.80%大幅滑落至第二季度末的16.66%,与此同时,A股加港股的合并占比却从26.91%攀升至59.78%。
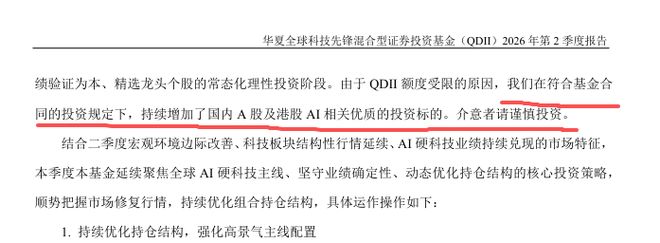
该基金在二季报中对这一调整给出的说明是:"因QDII外汇额度受到限制,公司在不违背基金合同投资约束的前提下,逐步加大了对A股及港股中人工智能相关标的的配置力度,介意此变化的投资者请审慎决策。"
▲基金季度报告页面截图
但不少持有者对此并不买账,他们认为:"如果目的是配置A股和港股,完全可以去买费率更低、管理费更便宜的本土公募基金,何必多花成本选一只QDII产品?"
红星资本局还留意到另一个引发激烈争论的细节:港股究竟应被划入境内投资范畴还是境外投资范畴。按照该基金二季报的披露,报告期末经由港股通渠道持有的港股市值占基金总资产净值的23.17%。然而在产品招募说明书中,港股通标的却被列在了"境内市场投资工具"的名录之下。
据此推算,若将港股通持有的港股视为境内资产,那么第二季度末该基金真正投向境外证券市场的股票仅占股票总仓位的20%左右,远未达到协议所规定的50%下限。
**该产品到底有没有踩红线**
**业内观点出现明显分化**
针对上述种种疑问,红星资本局拨打了华夏基金的官方客服热线。接线人员明确表示,该基金不存在违规运作的情况。
关于港股究竟算境内还是境外投资资产的问题,该客服人员解释道:"从金融市场的属性来讲,香港毫无疑问属于境外市场。港股通不过是境内投资者使用的一种交易通道而已,并不能改变标的本身属于境外市场的事实。我们借助港股通这条路径去购买的是境外上市的股票,站在资产配置的维度上,它确实应当归入境外投资的统计口径。"
至于第二季度调仓期间被投资者指出的"策略偏移"以及未充分履行风险提示义务的问题,客服人员回应称:"基金的持仓变动只能通过季度报告和年度报告来对外公布,并不存在实时逐笔披露的机制,因此谈不上没有尽到告知或预警的责任。"
一位不愿具名的行业从业者在接受红星资本局采访时持不同看法。他认为,就该基金而言,通过港股通买入的港股不应被纳入协议约定的"境外证券市场股票"比例计算之中。理由在于,产品招募说明书已将港股通标的明确归入"境内市场投资工具"类别,而合同中又单独界定了"境外证券市场股票"的概念,两者在文本上是并列且互斥的分类。哪怕底层标的在港交所挂牌,只要合同白纸黑字地将港股通标的划到了境内工具栏里,那么在核算该项比例指标时就应当严格按照合同文字执行。
这位人士还进一步阐释,此案例折射出一个深层问题:基金合同的条款效力优先于市场上的一般性理解,而这恰恰也是本轮纠纷产生的根本原因。合同文本本质上是管理人与投资者之间具有法律约束力的协议,涉及投资比例的统计方法必须不折不扣地依照产品文件来操作。他也借此提醒广大投资者,选购QDII产品时切勿仅凭基金名称就对其投资边界做出臆断,务必逐条研读合同中关于投资工具分类的具体表述,搞清楚仓位是如何统计的,这样才能有效规避因产品风格悄然转变而可能造成的投资损失。
另一位行业人士则给出了另一角度的解读。他指出,港股属于境外市场这一点毋庸置疑。但在现行监管框架下,尚未出台一条统一的硬性规定来强制要求港股通所投港股必须计入境外仓位或境内仓位。不过基金合同完全可以自行约定是否允许投资港股通、允许的比例上限是多少等细节。在公募QDII基金领域,目前并没有一套行业标准来裁定港股通所对应的资产究竟算境内还是境外股票仓位。合同之所以将港股通单列为境内投资工具,区分的是交易和结算的通道差异,而非否定所投证券本身所在的交易所市场属性。