中国工业5.0启航:十年12万亿美元资本开支超级周期全面开启
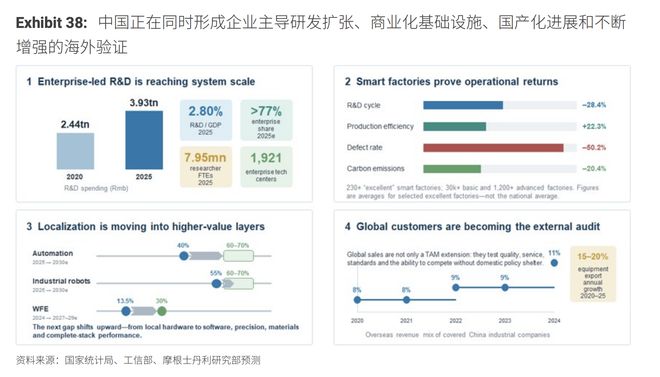
中国制造业正迎来一次根本性的模式跃迁——不再仅仅依靠体量优势和低成本劳动力充当"世界工厂",而是朝着融合人工智能、智能制造与完整产业链条的"全球工业中枢"方向进化。这一结构性变革被预判将触发一个持续十年、总量高达12万亿美元的工业固定资产投资超长周期。
根据追风交易台援引的信息,摩根士丹利在其最新BluePaper研究报告中将此轮转型命名为"工业5.0"。报告强调,本轮投资的本质不是简单复制和放大现有产能,而是驱动工厂演变为能够自我感知、自主学习并持续进化的柔性生产体系。资本配置的重心将落在智慧工厂改造、具身智能硬件、工业级软件、尖端半导体、战略关键材料以及海外产业布局等方向。
依据摩根士丹利的测算模型,2026年到2035年间中国工业领域累计投资总额可能触及340万亿元人民币。其中,走工业5.0路线相比基准情形将额外贡献大约80万亿元的增量资本支出。就增速来看,2026至2027年工业资本开支同比增幅预计在4%至5%区间,而2028年之后则有希望攀升至6%至7%。
从资本市场视角看,这轮资本开支浪潮将深刻改写制造业内部的利润分配格局。在高端装备制造、工业软件、核心功能性材料、传感器件、精密伺服控制以及售后运维网络等领域,相关企业预计将获得更为显著的业绩弹性。摩根士丹利预测,到2035年中国工业部门的整体利润率有望从2025年前后的5%左右提升至8%附近;中国潜在经济产出水平将抬升约3.5个百分点;中国在全球制造业增加值中所占比重亦将从当前的约28%增长至约30%。
**工业5.0:由设备联网迈向自适应性生产**
摩根士丹利股票研究团队指出,中国制造业的战略定位正从"世界工厂"向"全球工业操作系统"迁移。衡量制造竞争力的标尺,也将超越单纯的产出规模和单位成本,拓展至产业生态厚度、技术迭代速度以及全球化服务能力。
工业4.0的核心议题集中在设备互联互通、生产流程数字化和车间可视化管控。而工业5.0在此基础上更进一步,要求工厂构建起"感知—推理—执行—学习"的完整闭环。
在此逻辑下,人工智能将深度嵌入产品设计、工艺开发、生产排程、质量检验、设备维保、仓储物流、物料采购及供应商协同等全链条环节。当遭遇订单剧烈波动、原料规格变更、突发设备停机或产品线切换等情况时,生产体系能够在既定规则和人工监管框架内实现实时动态调优。
中国庞大的实体制造基数为此轮升级奠定了坚实根基。目前中国贡献了全球制造业增加值的大约28%,产业覆盖面横跨41个大类、207个中类和666个小类。全国已建成超过3万家智能示范工厂,联网工业设备总量突破1亿台,这些构成了工业AI进行数据采集、算法验证和规模化落地的天然试验场。
摩根士丹利将工业5.0的核心特征归纳为三大支柱:智能化、韧性与引领力。
三者的关系呈正向飞轮效应:智能化驱动数据沉淀与运营效率跃升,韧性强化关键节点的系统可靠性,而海外业务拓展则拉大设备保有量、服务营收和行业标准话语权。
**五大突破方向锚定增量投资**
工业5.0所激发的新增资本将聚焦于五类核心能力建设,而非均匀撒向全部制造行业。
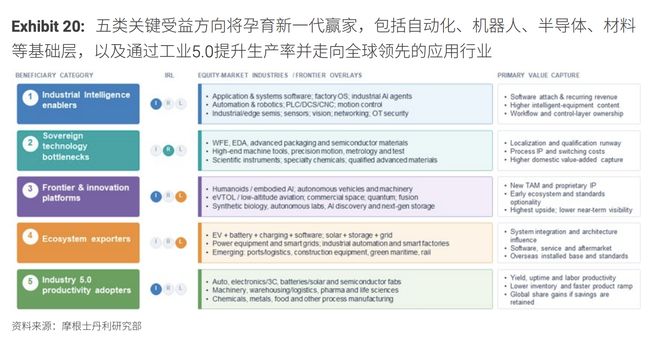
其一,AI原生驱动的自适应工厂。未来的生产系统将交由AI统筹工序编排、缺陷预警、排产优化、能效管理及保养周期规划。改造重心涵盖决策链路重构、数据通路打通以及多设备协同机制的整体升级。
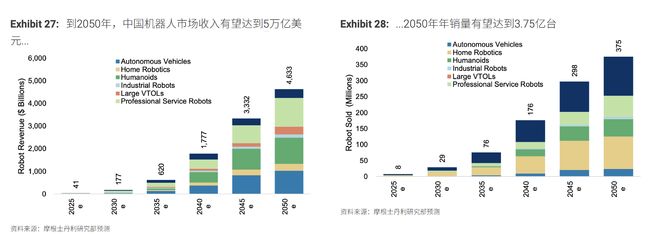
其二,具身智能。区别于传统机器人"一装定终身"的模式,搭载具身AI的设备能够通过加载新模型、群体协同学习和空中下载(OTA)方式不断拓展任务边界。其覆盖范围包括人形机器人、协作式机器人、自主移动机器人(AMR)与自动导引车(AGV)、通用工业机器人、无人驾驶载具以及电动垂直起降航空器等品类。
按照相关情景推演,中国市场上具身智能相关产品的年销量将从2025年的约800万台增至2030年的2900万台,并在2035年攀升至7600万台。
其三,架构层面的自主可控能力。关键在于确保复杂的工业系统在遭受外部封锁或断供压力时,依然保有正常运作、自主检修、方案重构和持续迭代的完整能力。对应的投入领域涵盖先进制程半导体及配套设备与材料、工业软件及过程控制系统、高档数控机床、高精度传感器、计量检测装置以及通过认证的特种材料。
其四,海外产业生态的输出与扎根。在新能源汽车、动力电池、光伏储能、输配电装备、智慧工厂解决方案、港口与物流自动化、大型工程机械等领域,国际竞争将日益表现为产品、基建配套、软件平台、运维保障、金融工具、在地化服务和供应链整合的综合较量。
其五,AI加速"从实验室到量产线"的跨越。先进功能材料、精密加工装备、新型传感器、半导体制造工艺以及生物制造等底层领域一旦出现实质性突破,有望同时拉动多条下游产业链在性能指标、成品良率和单位成本曲线上产生显著改善。
**12万亿美元增量资本开支:工厂智能化改造占据C位**
摩根士丹利预估,2026至2035年间约12万亿美元的增量工业资本支出将分布在三个层次:基础设施、存量工厂升级和新建产能。
基础设施层的投资体量约为0.5万亿美元,主要投向AI计算集群、数据中心、发电与输电系统、储能装置、散热工程及配套通信网络。这部分构成整个工业智能化转型的底层支撑。
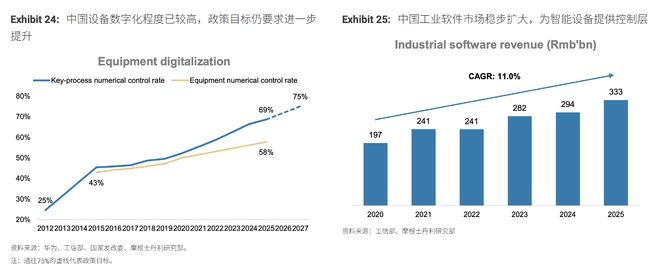
工厂升级层的投资规模约为5.5万亿美元,是本周期中最核心的板块。资金将大规模流入智能生产设备、各类机器人、传感组件、边缘侧半导体芯片、过程控制系统和工业应用软件。对现有产线实施系统性智能化改造,将构成该阶段最主要的投资场景。
新建产能层的投资规模约为6万亿美元,覆盖半导体、前沿材料、新能源、交通运输及其他战略性新兴产业,同时也包含旨在抢占全球市场份额的战略性产能外延。这一部分的落地节奏将直接影响整个资本开支周期的持续性。
投资节奏大概率呈现"前稳后快"的态势。2026至2027年,受前期产能消化压力、部分地区重复建设管控以及高端芯片供应受限等多重因素制约,工业资本开支增速可能徘徊在4%至5%之间。待半导体本土化替代稳步推进、关键技术瓶颈逐步突破、AI应用从基建铺设期转向更广泛的工厂端渗透之后,2028年起增速有望跳升至6%至7%。
资金来源结构方面,银行信贷预计仍是工业资本开支的第一大渠道,到2035年占比约47%。企业留存收益和自有资金投入占比约29.5%,政府财政专项资金占比约8%,一级市场股权投资与二级市场融资合计占比约15%。重资产设备和基础设施项目将继续以债权融资为主导,而前沿技术研发领域则将更多倚仗财政拨款和风险资本。
**利润池向软件、装备和材料端扩散**
工业5.0最关键的财务含义之一,是制造业内部利润池的结构性再分配。
摩根士丹利的情景推演表明,中国工业企业综合利润率有望从2025年的约5%提升至2035年的约8%。高附加值制造比重上升、产能利用率与定价策略改善、海外市场拓展衍生的服务型收入增长,以及新兴赛道的快速放量,共同构成了利润率上行的多重引擎。
企业在价值链中的站位将成为决定回报水平的核心变量。处于下游的总装集成和大批量标准化产能往往直面激烈的价格博弈;而上游的功能性材料、半导体制造装备、精密运动控制部件、工业软件、高端传感器、经过严格认证的专用零部件、全生命周期维护服务以及产业生态平台,由于认证周期长、技术壁垒高且客户转换成本高,天然享有更强的盈利护城河。
资本开支能否真正转化为利润率改善,取决于投入是否切实提升了单件产品附加值、改善了制造良率、压缩了研发迭代周期并构筑了标准层面的进入壁垒。拥有深厚技术积淀、成熟客户认证体系和全球化服务网络的企业,预计将在这轮周期中捕获更高质量的成长红利。
在股东回报维度,摩根士丹利预计工业板块净资产收益率(ROE)到2028年有望提升2至3个百分点。作为参考,MSCI中国指数成分股的ROE已从2023年年中不足10%的低位,回升至2026年5月的约11%,这被视为中长期盈利修复趋势初步确立的早期信号。
**"中国+1"策略倒逼制造角色升维**
全球供应链的多源化和分散化趋势仍在延续,但实际冲击更多集中在最终产品的组装环节。上游核心零部件、生产装备、整套工艺系统、隐性技术诀窍以及供应商关系网络的转移,所需周期远长于终端产线的搬迁。
一组数据揭示了这种结构性差异:中国在美国进口总额中的占比已从2017年的21.6%大幅回落至约8%,但与此同时,中国面向美国以外市场的出口份额反而从12%上升至16%——而这些非美市场恰恰承载了中国约九成的出口总量。
换言之,即便海外建厂数量不断增加,大量设备、核心零部件、中间产品和整线生产系统仍将与中国制造体系保持高度耦合。中国制造的全球角色正在从"直接出口成品"向"向海外工厂输出工业系统、技术方案和全栈服务网络"纵深延伸。
在基准假设下,到2035年中国在全球制造业增加值中的占比将从目前的约28%稳步提升至30%。复杂资本货物、机电一体化产品、新能源车及电池、工业机器人、全流程自动化、高端成套装备和前沿功能材料的大规模产业化,将为这一份额增长提供坚实的产业支撑。
海外本地化进程仍需因地制宜地适配各目标市场的投资政策、技术标准和贸易规则。对于企