九毛九,终于对得起这三个字了
原创首发 | 金角财经(ID: F-Jinjiao)
作者 | 罗夏
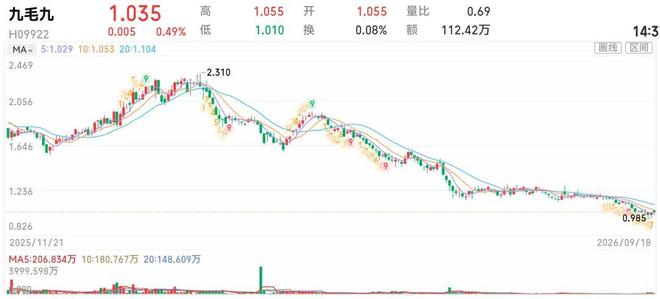
九毛九这只股票,居然真就跌回了"九毛九"。
9月17日交易时段内,该股最低触及0.985港元,盘中一度报出0.99港元。一家以"九毛九"命名的企业,市值单价恰好缩到不足一块钱,这个画面透着几分荒诞的讽刺意味。当日收盘定格在1.03港元,次日开盘小幅回升至1.055港元。
然而将视野放远,这点技术性反弹几乎可以忽略不计。
九毛九于2020年登陆港交所,凭借太二酸菜鱼的爆发式拓店,迅速跻身港股餐饮板块最炙手可热的标的之列。2021年巅峰时期股价摸高至38.7港元,而今较历史峰值已蒸发逾九成七。
股价持续走低的同时,九毛九的拓店节奏也在断崖式收窄。2026年上半年,全集团仅新增4间门店,与此同时关停42间。对应营收23.91亿元人民币,较去年同期缩水13.2%。
颇具戏剧性的是,恰恰就在这段收缩期,九毛九的盈利反而触底回升。
2026年上半年,公司归属母公司净利润录得7580万元,同比增幅达24.9%。营收在降、门店在减,股东实际分到的利润却在攀升。
一家长期依赖规模扩张驱动增长的餐饮集团,如今正在通过关店来修补账面利润。九毛九究竟是真正走出了困境,还是在切换一套完全不同的生存逻辑?
回顾九毛九最鼎盛的阶段,年度开店量是以百为单位计量的。
2024年全年,太二新增95家,怂火锅新增28家,彼时刚面世不久的山外面也落地了20家。截至年末,集团旗下门店总数攀升至807家,较年初净增81家。哪怕那年整体利润已在显著滑坡,扩张步伐仍未彻底停歇。
最先露出疲态的是太二。
太二曾是各大商圈里最具代表性的"排队神话"。2018年其翻座率高达4.9轮,到2022年已滑落至2.6轮。虽然后续随着消费回暖数据有所修复,却始终未能重返昔日峰值。
2024年,太二实现营收44.09亿元,同比微降1.3%;自营门店翻台率由前一年的4.1轮降至3.5轮,客单价亦从75元下探至71元。
进入2025年上半年,太二营收再度下挫13.3%,半年内缩减门店68家,从2024年末的634家压缩至566家。
而酸菜鱼这一赛道,也早已不是太二横空出世时的蓝海。
近年来,江渔儿、阿强家酸菜鱼等连锁玩家持续渗透,商场中酸菜鱼品牌密度越来越大,但在口味和产品力上却难以形成显著区隔。
到2026年,太二着手将部分门店升级为"新太二·鲜料川菜",产品线从单一的酸菜鱼拓展至鲜鸡、鲜牛肉及各类热炒;另一品牌渝是乎则直接将招牌上的"酸菜鱼"三字摘除,替换为"川渝小炒";鱼你在一起、姚姚酸菜鱼 likewise 在拓宽品类边界。
九毛九原本寄予厚望、期望承接太二增长引擎的怂火锅,最终也未能挑起大梁。
该品牌前两年扩张势头凶猛。2023年末拥有62家门店;2024年进一步扩至80家,全年贡献营收8.95亿元,同比增长11%,在集团收入中的占比提升至14.7%。一度让人觉得它有望分担太二身上的增长压力。
但营收增速背后隐藏着一个更深层的隐忧:门店数量在膨胀,单店产出却未同步跟进。
2024年上半年,怂火锅门店数从43家跃升至73家,可同店日均营业额却同比暴跌36.6%,客单价也出现明显回落。九毛九随即在年内将怂火锅原定的35至40家新开计划大幅削减至25家。
此后,扩张节奏彻底按下暂停键。
2025年上半年怂火锅尚有76家在营门店,至今年6月末仅剩54家。整个上半年零新增,营收2.65亿元,同比下滑36.4%,同店日均营业额下降22.9%,翻台率从2.5轮跌至2轮。
曾经的王牌太二开始批量关店,本应接班的怂火锅也偃旗息鼓。九毛九旗下的西北菜品牌同样在收缩,上半年门店数从68家减至61家。
公司在半年报中对此的解释是:主力品牌的"大规模主动撤店周期已基本收尾",后续重心将转向存量门店的品质提升与单店模型打磨,新店拓展将采取更为审慎的策略。
耐人寻味的是,九毛九那24.9%的净利增幅,恰恰诞生于门店数量持续走低的窗口期。
砍掉一批尾部门店后,太二呈现出一个颇为反直觉的现象:
留存下来的门店,经营状况反而在好转。
2026年上半年,太二自营门店翻座率从2.2轮抬升至2.5轮,翻台率从3.1轮升至3.5轮,客单价也从73元微涨至74元。更具信号意义的是,同店日均营业额实现同比正增长7.4%,扭转了此前连续下滑的态势。
这其中自然离不开"淘汰劣质点位"的贡献。
选址不佳、客流稀薄的门店剥离后,剩余门店的平均表现势必更加亮眼。九毛九官方也将太二经营数据的改善归因于两条主线:一是持续优化门店网络结构,二是深化推行过去一年反复提及的"鲜活模式"。
后者,九毛九投入的精力可谓相当可观。
自2025年起,太二陆续导入5.0版鲜活体系,随后又衍生出"新太二·鲜料川菜"子品牌。过去围绕一锅酸菜鱼构建的菜单被持续延展——活鱼之外增加了鲜鸡、鲜牛肉、鲜猪肉,爆炒鲜牛肉、泡椒鲜猪肉、水煮牛肉等热炒菜品比重不断上升,部分门店还增设了明档操作区和现场烹饪环节。
这与太二早期的运营哲学几乎是南辕北辙。
太二之所以能在短时间内铺开数百个点位,核心秘诀之一就是极简。大单品天然具备记忆锚点,菜单高度聚焦,后厨SOP极易复制和标准化。同一锅酸菜鱼,无论是广州、上海还是成都,都能用高度一致的流程高效出品。
去年九月的一桩风波,恰好折射出这种转型之艰难。
彼时有媒体赴杭州某太二门店进行实地计时测试,从点餐到三道菜品全部端上桌,全程仅耗时7分钟。对一般连锁快餐而言,这堪称高效运转的标志;但搁在一个日益标榜"活鱼现杀""鲜活现做"的品牌语境下,反倒引发了大量消费者的质疑:如果鱼真的是现杀、现片、现烹,怎么可能如此迅速?
近两年,尤其在罗永浩与西贝那场舆论交锋之后,大众对预制菜、中央厨房配送、料理包的警惕性空前高涨。鱼是否现杀、菜是否现炒、后厨究竟承担了多少粗加工环节,任何一环的模糊都可能在一夜之间动摇消费者对品牌的信任根基。
太二客服事后作出解释称,各门店执行的模式存在差异:"鲜活门店"采用活鱼当日到店、现场宰杀烹制的方式,其余门店则使用每日冷链配送的鱼柳产品。
这番说辞虽不能坐实太二使用了预制菜,但却揭示了一个客观现实:当品牌将"鲜活现做"树立为核心差异化标签后,消费者对"现做"二字的审视标准也会被同步拔高。
餐饮运营的复杂度一旦被重新叠加进来,成本压力必然随之回归。
2026年上半年,九毛九人工成本占营收的比重从30.1%攀升至31.3%,公司明确指出原因之一是鲜活模式要求单店配置更多人手。
另一侧,原材料及消耗品占营收的比重却从35.6%回落至34.5%。在加大鲜活食材投入的前提下,九毛九并未让食材成本失序,这一点多少令人感到意外。
上述所有变量最终都沉淀在了门店层面的利润表中。
2026年上半年,太二门店口径经营利润约为2.68亿元,同比增长2.3%,经营利润率从13.4%抬升至14.9%。整个九毛九集团层面的门店经营利润率也从11.8%上升至13.2%。
至少就这半年的数据而言,先砍掉低效门店、再将保留门店逐一重塑的做法,确实帮助太二喘过了一口气。
然而,若翻开九毛九集团整体的损益表,图景就没这么乐观了。
资本市场对这份利润成绩单给出了最为直白的投票。
8月28日,九毛九披露2026年中期报告,当日股价收于1.16港元。此后不足三个交易日周期,股价便一路阴跌至9月17日盘中的0.985港元,区间跌幅约15%。
单从股价走势判断,市场显然并未为这24.9%的净利增长给出正面定价。
上半年,九毛九核心经营利润仅为7911万元,同比萎缩19.4%;集团总营收23.91亿元,同比下滑13.2%。前述的关店瘦身与鲜活化改造,固然令门店端效率有所修复,但尚不足以将主业务重新拽回增长轨道。
况且,净利润之所以能在逆境中实现正增长,另有几项非经营性收益起到了托举作用。
上半年,九毛九其他净收益出现增量,其中