"剃须刀之王"李丐腾9亿收购亏损标的上海亚虹,首登A股却无业务协同,跨界并购疑云待解
带着41块钱离开温州乡村的李丐腾,历经二十余年打拼,将飞科电器(603868.SH)塑造为"中国剃须刀第一品牌";而今,他准备斥资接近9亿元,收购一家近年营收持续萎缩、五年来股权多次变动的上海精密制造企业。
9月16日晚,上海亚虹(603159.SH)发布公告,上海飞科投资有限公司(以下简称"飞科投资")计划采用"协议转让叠加部分要约"的组合方式,以大约9亿元的代价获取该公司40.20%的股权,从而成为新的控股股东。上海亚虹的控股股东将从海南宁生旅游集团有限公司(以下简称"宁生集团")切换为飞科投资,实际控制人也将由孙林变为李丐腾。
作为收购方的飞科投资,李丐腾持有其中98%的股份,注册地址与飞科电器总部位于同一地址。对李丐腾来说,这是他职业生涯中第一次执掌一家A股上市公司。
一面是核心业务增长触顶、营收连续两年走低的飞科电器,另一面是上市后十年间营收基本徘徊不前、2025年首次录得亏损且年内第二次寻求更换东家的上海亚虹。
两家同样面临增长困境的企业如今携手,引发市场对协同效应的期待。飞科电器董事会秘书明确表示"目前两家公司之间尚无任何业务往来",上海亚虹相关人士则在接受时代周报采访时回应,这次并购"经历了多方极其复杂的谈判才得以敲定"。公告中"36个月内不注入资产"的条款,也为这笔交易的后续发展增添了不确定性。
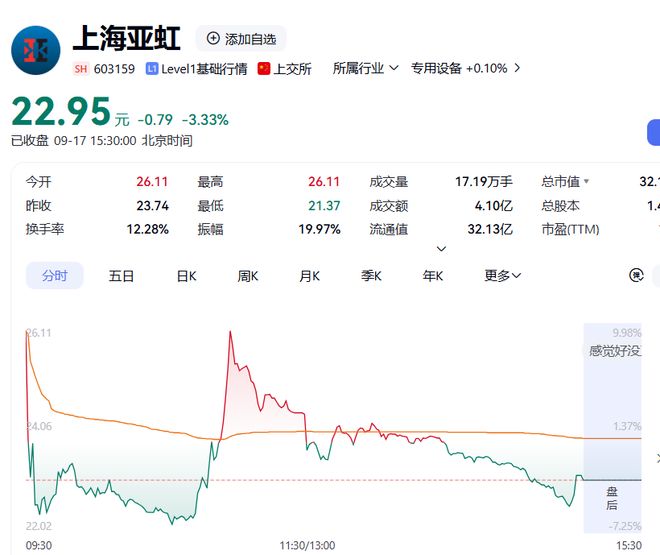
9月17日,重新开盘的上海亚虹几乎以涨停价跳空高开,随后盘中逐步回落,最终收于22.95元/股,跌幅3.33%,总市值缩水至约32亿元;飞科电器则呈现震荡走高态势,最终收于32.54元/股,涨幅5.17%,总市值攀升至约141亿元。
图片来源:FinScope
**飞科核心业务增速触及天花板,李丐腾跨行业入主上海亚虹**
上海亚虹在公告中披露,公司原控股股东宁生集团、持股超5%的股东谢亚明及其一致行动人谢悦,已与飞科投资签订股份转让合同,三方合计拟向飞科投资出让公司29.99%的股份,每股转让价为21.43元,总对价约为8.998亿元。
协议转让落地后,飞科投资还将以相同价格向除自身以外的所有股东发出部分要约收购,涉及股份数量占上海亚虹总股本的10.21%。待两项交易全部执行完毕,飞科投资将累计持有上海亚虹40.20%的股权。
此次接手上海亚虹的操作主体飞科投资,并非临时搭建的投资壳公司。
据天眼查信息,飞科投资于2011年2月成立,注册资本1亿元,落户上海市松江区广富林东路555号,与飞科电器总部在同一栋楼内。其股权结构高度集中:李丐腾占98%,陈玉凤占2%。
李丐腾是典型的草根创业代表。公开信息显示,他1972年出生在温州市永嘉县的农村家庭,高中毕业后因家境困难被迫辍学,身揣41元便外出谋生,期间干过仓库管理员、摩托车维修工、路边卖太阳镜的小贩。1995年前后,他进入温州某剃须刀工厂从事电路板焊接工作,由此迈入了个人护理小家电领域。
1999年,李丐腾正式创建飞科品牌,率团队开发出国内首款双头旋转式剃须刀。在此后十多年里,飞科依靠高性价比和密集的渠道网络,在电动剃须刀细分市场占据了可观份额,李丐腾也因此获得"中国剃须刀之王"的称号。
2016年4月,飞科电器在上交所主板挂牌,发行市盈率约16倍,上市当天市值突破113亿元,成为A股市场首家上市的个护电器企业。此后,飞科电器的产品版图从剃须刀拓展至电吹风、电动牙刷、挂烫机、加湿器等多个品类,一时风头无两。然而,近几年飞科电器自身的经营轨迹却并不平坦。
财务数据表明,飞科电器营收在2023年攀上50.60亿元的高点后,2024年回落至41.47亿元,2025年进一步压缩至约38.61亿元,连续两年出现同比负增长。2026年上半年,公司实现营业收入20.19亿元,同比再降4.56%。
在主业扩张遭遇瓶颈的大环境下,李丐腾此番意图掌控上海亚虹,也是他初次尝试进入A股资本市场。
在此之前,据天眼查记录,飞科电器仅在2020年4月参投了小米生态链成员纯米科技(上海)股份有限公司,且后者于2026年2月在全國中小企業股份轉讓系統完成挂牌。
关于此次收购的战略考量,公告表述为飞科投资将"依托现有业务基础完善产业链条,优化业务组合、提升和改善上市公司的资产品质,推动业务多元化进程"。与此同时,李丐腾及其控制的飞科投资作出明确承诺:未来36个月内不会将其名下资产注入上市公司,也不会通过资产注入使上市公司触发重大资产重组的情形。
9月17日下午,时代周报记者拨通了飞科电器董秘郭加广的电话,他表示这次并购对飞科电器来说"除了即将多出一个关联方之外,目前没有其他层面的影响",并且公司现阶段与上海亚虹不存在任何业务交集。
不过,盘古智库高级研究员江瀚在9月17日接受时代周报采访时表示,飞科电器与上海亚虹之间确实存在一定的协同可能,但距离真正转化为业绩还有相当距离,"双方下游客户群体截然不同,产能共享和订单对接需要漫长的磨合期,短期内很难仅凭模具端的配合就带来业绩的实质性改善。"
**上海亚虹基本面承受较大压力,年内两度酝酿控制权变更**
与收购方较为明晰的产业定位相比,上海亚虹的基本面状况令人担忧,且股权层面多次发生变动。
天眼查资料显示,上海亚虹创立于1997年4月,坐落于上海市奉贤区,2016年8月在上交所主板完成IPO。公司主营精密塑料模具的研发、设计与生产,以及注塑制品的成型加工和零部件装配服务,终端应用涵盖中高端汽车仪表台、汽车座椅及电子设备产品、微波炉等领域。
另外,上海亚虹在2008年收购了上海慕盛实业有限公司,后者主要从事电子产品SMT表面贴装业务——即将电子元件直接焊接在印刷电路(线)板或其他基板的表面上,是上海亚虹旗下重要的控股子公司。
从收入结构来看,依据2025年年报,上海亚虹上年度注塑产品、SMT产品和模具产品的营收占比分别为59.07%、38.56%和1.01%。
然而,上市后的上海亚虹未能呈现出持续向上的业绩走势。
Wind数据统计显示,上海亚虹自2012年至今的营收始终在4亿至7亿元之间波动,且在2021年触及6.78亿元的历史高点后一路走低,2025年营收同比缩减14.87%至4.18亿元,2026年上半年营收同比再降14.26%至1.74亿元。
图片来源:Wind
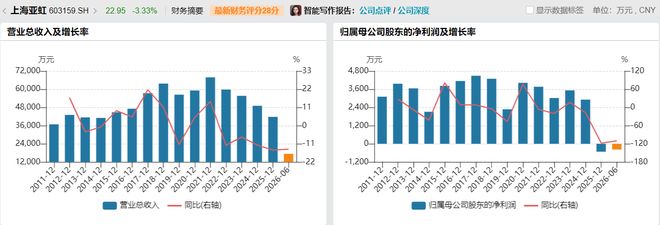
此外,上海亚虹在2025年遭遇了上市以来的首个年度亏损,当年净利润录得-521.56万元;2026年上半年亏损局面延续,净利润为-379.37万元,经营压力十分突出。
针对业绩疲软的原因,前述上海亚虹公司人士解释道,公司面临的困境源于所处行业整体下行、订单量收缩,叠加核心产品销售价格走低,再加上原材料涨价推高了成本端压力,多重因素叠加所致。
业绩承压的背后,是公司控制权在短短数年内经历了多次交接。
上海亚虹最初由创始人谢亚明、谢悦父子掌控。2020年11月,宁生集团与谢亚明、谢悦达成股份转让协议;2021年2月,孙林正式从创始人手中接过帅印,宁生集团跻身控股股东行列。值得注意的是,宁生集团的主营方向为国内旅游、入境旅游及旅游项目投融资,与上海亚虹所在的精密制造业缺乏明显的产业关联。
宁生集团入主后,其与创始人之间的股权格局经历了反复调整。
2022年12月,谢亚明将其所持公司5%的股份以协议方式转让给宁生集团,交易金额约1.26亿元;同期,谢亚明与谢悦共同承诺放弃合计约占公司总股本33%股份的投票权,以巩固宁生集团的控股优势。2023年10月,谢亚明再次将1398.6万股(占总股本9.99%)过户给宁生集团,两人放弃表决权的比例相应下调至23.01%。经多轮股权转让与表决权安排后,宁生集团的持股比例最终锁定在29.99%。
而这一次的交易中,创始团队的退出方案更加决绝。
按照公告内容,协议转让结束后,谢亚明手中仅剩约0.06%的股份(且其中绝大部分已承诺预受要约),谢悦则保留约4.23%的股份并声明不参与本次要约。而