美联储打响加息第一枪:悬念揭晓,利空消化殆尽
美联储宣布加息,我的整体看法是悬着的心终于放下了,负面消息基本释放完毕。
9月17日深夜,美联储利率决议公布,核心信息可归纳为五个方面:
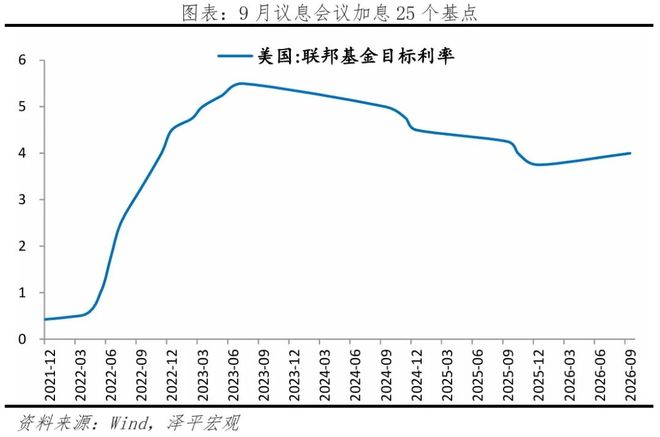
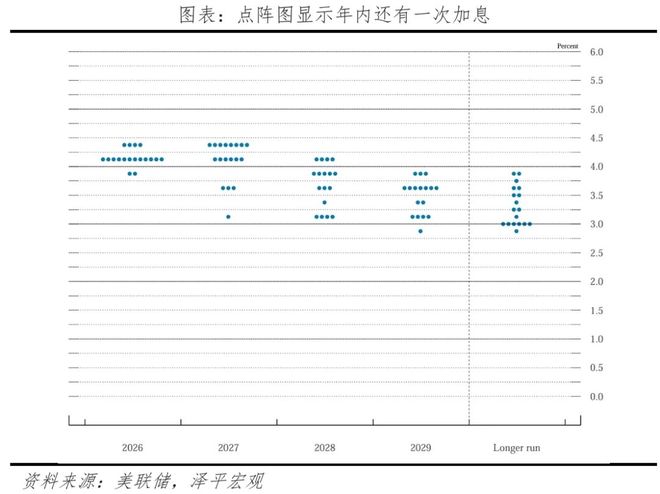
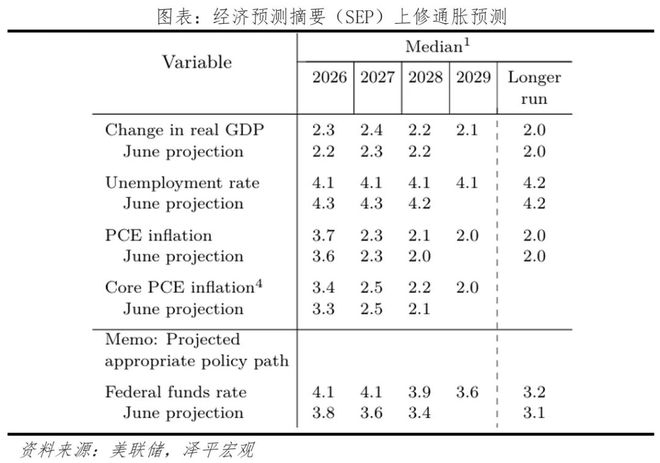
一、本次会议决定上调利率25个基点,态度偏鹰。联邦基金利率目标区间由此前的水平提升至3.75%-4.00%,标志着自2023年7月那轮紧缩告一段落、2024年9月启动宽松以来,时隔一年再次收紧货币政策。决策基调明显偏紧——12名委员一致投票赞成,利率路径图暗示今年内还有一次加息动作;同时通胀预期被抬高,PCE从3.6%调至3.7%,核心PCE从3.3%调至3.4%。
二、本轮加息背后有三重逻辑:顽固的通胀、强劲的经济以及捍卫央行权威的需要。沃什在杰克逊霍尔讲话时因外界对联储抗击通胀信心的动摇而释放强硬信号,倘若之后没有实际跟进行动,联储的威信将严重受损;国际油价攀升导致美国物价重新抬头,加息意在阻断通胀向更广领域蔓延;此外,美国实体经济和就业市场依然稳健,8月非农数据大幅好于预期。
三、利空兑现,属于防御性质的加息操作。不过市场仍在忧虑是否会连续收紧,CME工具显示10月再度上调25bp的可能性为53.1%。当日美元汇率突破100关口、短期利率急剧抬升、金价收低、各类风险资产普遍走弱,唯独科技板块展现出较强抵抗力。
四、现阶段并不满足美联储连续且大幅度加息的前提条件。
阻碍持续强力紧缩的因素主要有:
眼下物价虽高于目标值但远谈不上脱轨,核心CPI已经回落到2.4%;
推高通胀的主因来自油价这一外部冲击,并非经济体自身产生的需求过热;
经济呈现明显的K型结构,AI充当核心增长动力,就业和消费并未过热,而且过度加息反而会扼杀AI产业的发展空间;
特朗普团队不断呼吁降低利率;
40万亿规模的政府债务使得利息负担极为沉重。
油价彻底失去控制是最值得关注的极端风险。
五、我个人判断这次加息就是最后一颗子弹射出,坏消息讲完了。就AI科技、硅谷概念城市、大宗商品周期这三大投资方向而言,底层逻辑依然向上,加息只是短期噪音,后续结构性机会值得期待。股价短期跟着资金走,长期跟着基本面走。
从市场情绪来看,多数人把这次加息视为利好出尽,我又站到了少数一边,没关系,继续坚持少数观点就好,市场的走向终究由边际变化说了算。越是波动剧烈的阶段,越不能让恐惧主导判断,要让自己的思维回到冷静和长期视角上来。任凭风云变幻,我自岿然不动。
即便市场非理性持续的时间和烈度可能超出所有人的预料,我相信理性终会重新主导这三大主线的定价,拉长维度看,理性一定会压倒非理性。让我们静观其变。
**一、决议详情:上调25个基点,基调偏紧**
本次联邦公开市场委员会决定将基准利率上调25个基点。调整后联邦基金利率目标区间落在3.75%-4.00%,上一次加息还要追溯到2023年7月,中间经历了2024年9月开始的降息周期,如今再度转鹰。
鹰派信号明确:12位委员全票通过,利率路径图指向年内还有额外一次紧缩;通胀和增长预期上调,失业预期下调。
会前CME FedWatch工具显示加息概率已超过92%,说明市场提前消化了大部分预期,但本次决议的实际鹰派力度仍略超预期。12比0的全票结果表明内部已形成统一立场。
利率路径图透露年内还将再收紧一次。沃什本人未参与提交预测,但在18位提交者中,12人倾向年内再加一次,4人认为应加两次,仅2人觉得到此为止,没有人提议降息。2026年末利率的中位预期从6月份的3.8%显著上调至4.1%,也就是说在已升至3.75%-4.00%的基础上,年底前还会再来一笔25bp的上调。
经济预测摘要(SEP)中通胀预期被修正。2026年PCE通胀从3.6%调至3.7%,核心PCE从3.3%调至3.4%;GDP增速从2.2%微调至2.3%;失业率预期从4.3%收窄至4.1%。
声明措辞的变化值得关注:删去了7月份关于"通胀部分源于供应端冲击推高能源等价格"的临时性解释,直接改为"通胀仍然偏高";新增了"今日的政策举措有助于更快实现委员会2%的目标"这句话,把加息定性为主动出击而非被动补救;同时加入"内需保持旺盛"的表述,印证经济底子扎实。地缘政治风险的描述也从具体的"中东局势"扩展为更宽泛的"地缘政治形势演变",覆盖面更大。
**二、动因分析:通胀黏性、经济底气与央行信用**
这次加息是三重考量叠加的产物:
首先,守护央行声誉是一个隐性的关键推力。沃什在8月杰克逊霍尔年会上面对市场对联储抗通胀意志的质疑,发出了非常强硬的表态,原话大意是"除非我们有充分把握看到潜在通胀正在明确且足够快地向目标靠拢,否则任务还没完成"。如果9月坐视不管,就会陷入"嘴上最硬、手上最软"的窘境,联储的权威性将受到严重打击。
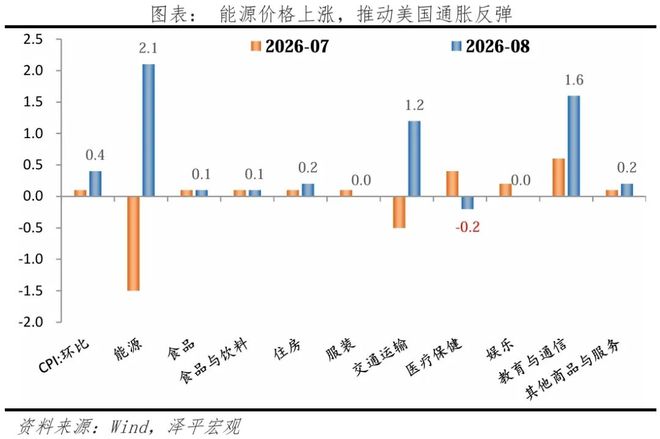
其次,油价飙升重新点燃了美国物价之火。8月CPI同比3.4%,与7月持平,打断了之前连续数月回落的节奏,环比0.4%创下近三个月最高;7月核心PCE同比仍有3.3%,离2%目标相去甚远;8月PPI同比更是猛跳到5.4%,柴油价格暴涨24.1%,汽油和航空燃料也同步走高;能源涨价已经开始沿着供应链向下传递,运输仓储服务环比涨了2.3%,卡车运费涨了2.0%。与此同时,布伦特原油9月初冲破100美元/桶后一路攀至105美元以上,WTI也站稳100美元大关。
第三,实体经济的强劲表现为联储争取了观察时间。8月新增非农就业达到16.2万,远远甩开市场预估的5.5万,是五个月来最大单月增量;失业率稳定在4.1%附近。
**三、市场反应:利空兑现,防御性收紧**
靴子落地后,短期利率急速拉升,风险资产整体受到压制,但科技股交出了超预期的答卷。市场最大的悬念在于联储是否会连续动手。CME数据显示,10月再加息25bp的概率为53.1%,按兵不动的概率为46.9%;12月加息25bp的概率为48.3%。
美股表现分化:道琼斯指数下挫1.21%,金融和能源板块是主要拖累;标普500小幅走低0.45%;纳指几乎纹丝不动(-0.01%),反映出加息预期已被充分计入,科技巨头在盈利支撑下抗压能力突出。这种格局让人联想到1999至2000年互联网泡沫顶峰前的那段加息期——彼时联储持续收紧,纳指却在盈利预期推动下继续大涨。不过需留意一点:10年期美债一旦越过5%的心理门槛后继续向5.5%推进,高估值的成长类股票将面临阶段性估值压缩的压力。
债券市场方面,短端受加息预期推高,2年期收益率跳涨7.7个基点至4.73%,10年期突破5.02%刷新近三年高点,30年期微幅回落,期限利差进一步收窄。美元指数走强0.7%报100.33,利差优势是主要驱动力。黄金走出经典的"买预期、卖事实"剧本:声明发布前一度冲高1.3%触及4360美元,最终尾盘回落收于4302美元。
回顾历史,联储一个完整的加息周期通常会包含多轮调整。1994年以来具有可比性的5轮紧缩中,每轮加息次数在6到17次之间,累计幅度从175到525个基点不等。
连续紧缩周期终结的典型触发条件包括:通胀回归可控区间、经济陷入衰退或显著减速、或者银行危机、资产泡沫崩塌等系统性金融风险迫使政策转向。
预防性加息的经典案例正是互联网泡沫前的那次操作,也是历史上仅加息一次便停手的代表。1997年3月联储上调25bp后,利率保持了大约18个月的静止状态,背景是信息技术革命赋予美国经济"高增长、低通胀"的黄金组合。后来亚洲金融危机抽紧了全球流动性,俄罗斯主权债务违约、长期资本管理公司(LTCM)崩盘接踵而至,迫使联储在1998年9月紧急转向降息。
当下AI革命驱动的生产率跃升与上世纪90年代的互联网浪潮确有神似之处,但区别在于,油价剧烈波动和地缘政治紧张是那个时代不曾出现的变量。
**四、前瞻:连续大幅收紧缺乏基础**
综合来看,当前条件下联储既不会也不会连续大幅加息,油价彻底失序是最大的黑天鹅隐患。理由有四:
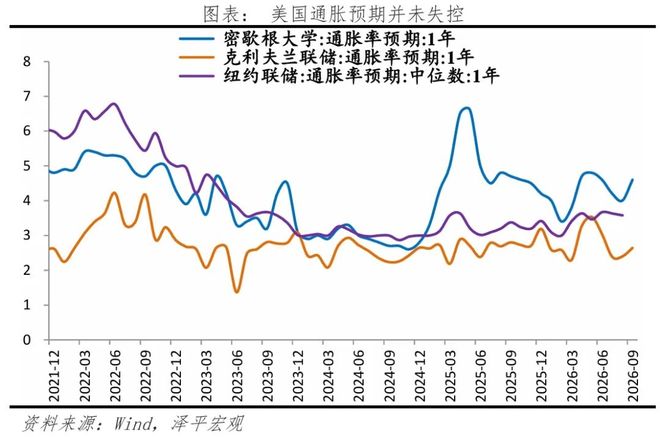
第一,物价虽高于目标但远未到失控地步。推高通胀的核心原因是油价这一外生冲击,而非经济体内生过热,尚未大面积扩散。8月核心CPI同比已降至2.4%,为五年半以来最低,说明剔除食品和能源后的底层通胀压力正在消退。密歇根大学一年期通胀预期虽跳升至4.6%,但……