熊园:独立性的测试—美联储重启加息的信号与前景
熊园、戴琨(熊园为国盛证券首席经济学家,同时担任中国首席经济学家论坛理事)
背景:北京时间9月17日凌晨2时,美联储公布了9月FOMC会议的最终决议。决议决定将联邦基金基准利率由3.50%-3.75%提升至3.75%-4.00%,幅度为25个基点,与市场一致预期吻合;该利率决定获得全体委员12-0的一致投票支持。
核心判断:虽然面临中期选举临近及特朗普政府的外部施压,但基于"通胀水平过高、且高企时间过长"这一事实,沃什将此次重新启动紧缩定性为"收回部分宽松措施",这实际上是一次央行独立性的考验,有利于修复美联储的市场公信力。展望未来,应密切跟踪后续紧缩的空间与步伐,综合三大分析框架(历史周期规律、中性利率估算、货币规则模型),并参考点阵图信号、联邦基金期货隐含概率、卖方研究共识等信息,我们的倾向性判断是:本轮更有可能呈现温和、间断式的紧缩路径,而非教科书意义上连续大幅收紧的周期,预计年内至多再加息一次;就总量而言,当前基本面数据所能支撑的累计紧缩理论天花板大致在50-75个基点附近;就节奏而言,受中期选举政治约束,10月大概率按兵不动,若美伊短期内能达成新协议、国际油价出现明显回落,则12月同样大概率不再收紧。
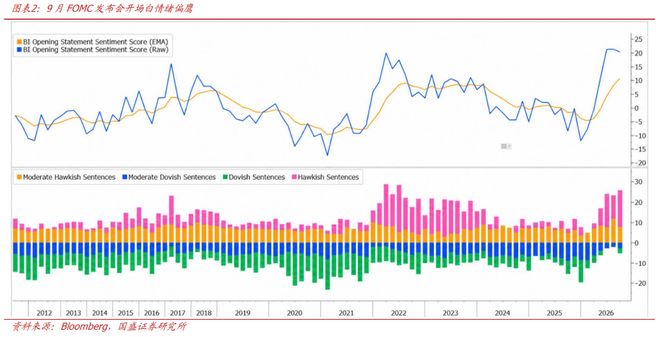
1、本次会议释放了四个关键信号:1)声明中最核心的措辞调整在于,明确指出本次紧缩将助力通胀"更为迅速地"回归2%目标,通胀走势的权重获得进一步强化;2)点阵图中位数暗示年内仍有1次加息空间,且绝大多数委员支持继续收紧(其中4位主张再加2次、12位主张再加1次);3)经济展望对增长前景更为积极、对通胀前景更为审慎,中性利率估计有所上调;4)新闻发布会时长有所压缩,沃什的表态基调偏鹰,焦点仍锁定在通胀的持续性、广泛性以及数据的方向性趋势,而非孤立数值。
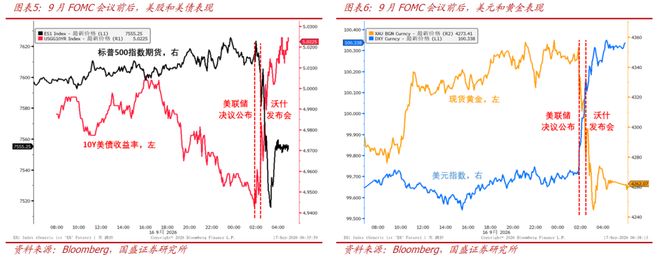
2、决议公布后,市场对美联储继续紧缩的押注略有抬升,定价反映年内100%确定再加1次、至2027年6月累计完成3次紧缩,美债收益率走高、美元指数攀升,美股与金价承压下行。
3、从资产层面看,回溯1983年以来的历史中位数统计:美股短期承压但一个季度后显著反弹;美债短期方向分化,中长期收益率中枢偏上行;黄金短期受抑,中期走势明显改善;美元在季度至半年维度偏弱,一年后方可恢复。
4、持续提醒:考虑到本轮AI驱动的科技板块拥有较为坚实的产业逻辑和盈利兑现基础,加之美联储实际上很难实施连续且力度较大的紧缩,科技股经历回调之后,应当构成再度配置的良好窗口。
5、短期需重点关注四个方面:1)美伊冲突走向及原油价格走势;2)9月18日国内央行议息会议结果;3)9月非农就业报告(10月2日发布)与9月CPI数据(10月14日发布);4)9月30日公布的8月PCE物价指数,届时美国经济分析局(BEA)将执行PCE年度基准修订,该操作可能在技术层面拉低8月及历史数据的读数。
1、紧缩"靴子落地",偏鹰点阵图揭示年内尚余1次加息、2027年暂停。
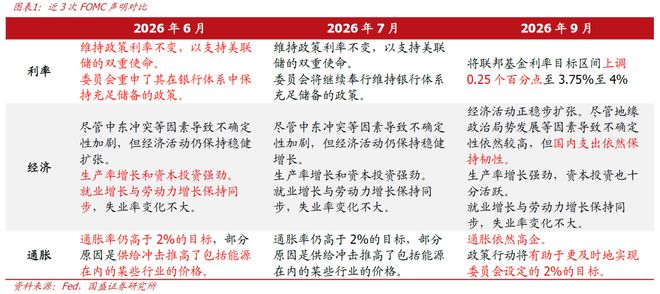
>声明要点:美联储以12:0全票通过加息25个基点的决定,将基准利率从3.50%-3.75%推升至3.75%-4.00%,完全落在市场预期之内。会议声明包含三项主要修改:1)删去了此前对"供给侧冲击"的解释性表述,转而单纯聚焦通胀高位运行;2)更加突出通胀向目标回归的时间维度,明确本次行动旨在推动通胀"更为及时地"(timelier return)回落至2%;3)新增了国内消费支出(domestic spending)维持韧性的描述,传递出对经济面更为积极的判断。
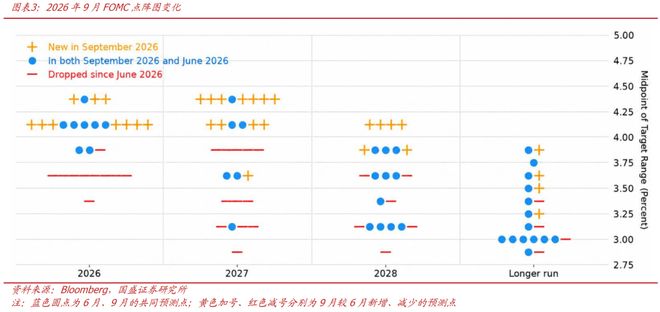
>点阵图解读:与2026年6月相比,9月的利率预测分布明显偏向紧缩一侧。中位数指向2026年尚有1次加息。在18位提交预测的委员中,16人认为2026年仍需进一步收紧(4人预判再加2次、12人预判再加1次);剩余2人认为本次加息后即可暂停。2026年之后,中位数指向2027年利率保持不变、2028年降息25个基点、2029年再降25个基点,长期均衡利率预期从3.1%上移至3.2%。此外,本次点阵图依旧缺失一个点位,主席沃什尚未提交个人预测。
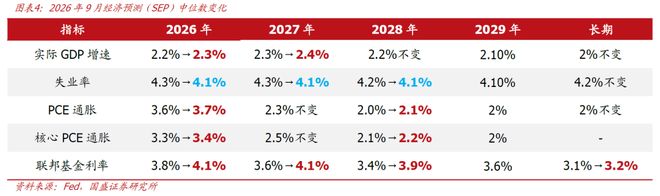
>经济展望更新:相较于2026年6月版,9月SEP对美国经济增长和劳动力市场的评估更为正面,但对通胀回落速度的预判趋于保守。具体来看:1)通胀方面,2026年PCE通胀中值由3.6%上调至3.7%、核心PCE由3.3%上调至3.4%,2027年预测维持不变,2028年分别从2%、2.1%上调至2.1%、2.2%;2)增长方面,2026年实际GDP增速中值从2.2%上调至2.3%,2027年从2.3%上调至2.4%,2028年维持2.2%;3)就业方面,2026、2027、2028年失业率中值统一从4.3%、4.3%、4.2%下调至4.1%;4)首次纳入2029年预测,当年PCE通胀、核心PCE通胀、实际GDP增速、失业率的中值预估分别为2%、2%、2.1%、4.1%。
>新闻发布会纪要:本次记者会时长压缩至约30分钟,涵盖五大要点:1)利率方面,沃什将本次行动界定为收回部分宽松(remove some accommodation),判断当前金融环境尚不构成限制性约束,不认为有必要以牺牲劳动力市场为代价来实现政策目标;同时他强调中性利率不会对实际操作决策产生直接指导意义;2)通胀方面,沃什认为物价涨幅过大且延续过久,大量商品在6个月和12个月口径上的同比涨幅超过3%;美联储无力阻断石油等外部供给冲击,但能够抑制价格冲击向下游传导的"第二层、第三层效应";3)经济方面,沃什评价美国经济展现出较强韧性,失业率处于低位,基本处于充分就业水平;4)美债方面,沃什将近期长端收益率走升归结为经济强劲、资本争夺加剧、地缘政治紧张三重因素;5)AI方面,沃什表示关注人工智能发展及其对总供需格局的潜在影响;6)数据使用方面,沃什反复强调趋势判断的重要性,认为单一数据点含有噪声,不应据此做出政策决断。
2、决议落地后,美债收益率与美元同步走强,美股与黄金走低,紧缩预期边际升温。
>资产价格反应:决议公布后,美债利率上行、美元升值,美股和金价走弱。截至9月16日收盘,标普500、纳斯达克、道琼斯三大指数分别下挫0.45%、0.01%、1.21%;10年期美债收益率上行2.48个基点至5.02%,美元指数涨0.7%报100.33,现货黄金跌0.69%至每盎司4263.53美元。
>紧缩预期变动:决议后,市场对美联储继续加息的概率定价小幅上移。截至9月16日收盘,利率期货隐含的2026年12月加息次数从1.2次升至1.3次,意味着市场已完全定价年内确定再加1次;至2027年6月则累计计入3次紧缩。
3、如何研判美联储后续紧缩的空间与节奏?
1)历史周期维度:2025年美联储三次降息的根本逻辑在于,伴随劳动力市场持续冷却、就业下行风险加大,双重使命之间的风险权衡发生偏移,因而通过降息向中性利率靠拢,以防范就业市场进一步恶化。进入2026年后,美国劳动力市场运行平稳,沃什亦判断其已接近"充分就业"状态;正因如此,9月这次紧缩被定位为"收回部分宽松"。由此推算,美联储手中尚有2次降息可供"收回",对应本轮紧缩总量不超过75个基点、次数不超过3次。因此,本轮紧缩大概率介于1983年以来的3次小型微调式紧缩(均值约+31个基点)与8轮大规模紧缩周期(均值约+303个基点)之间,整体幅度有限。
2)中性利率维度:依据克利夫兰联储Zaman模型测算的名义中性利率(实际中性利率加趋势通胀率),截至26年二季度为3.67%,而同期季度均值有效联邦基金利率为3.63%,表明政策利率恰好处于"宽松"与"紧缩"的分界线上。随着9月SEP上调了长期利率预期,对应的26年三季度中性利率(r*)可能已进一步抬升,那么政策利率的上行也就顺理成章。未来政策需要收紧到什么程度,将取决于名义中性利率回升的速度与峰值。
3)货币规则维度:泰勒规则(Taylor Rule)等简化的货币政策公式同样是美联储校准政策利率的重要参照工具,但规则本质上只是政策反应函数的一个锚定值,