8亿并购算力标的,香山股份靠高额业绩对赌能否撑住一年翻倍的估值?
9月15日,香山股份(002870.SZ)在因筹划重大资产重组而暂停交易近两周半之后重新开盘,当天股价直接封死"一字跌停"。次日9月16日,该股小幅反弹1.01%。
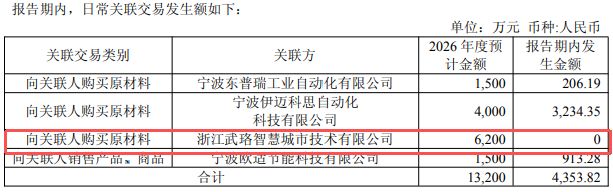
此前一天,即9月14日,香山股份发布公告,计划采用"定向增发股份加现金支付"的组合方案,全资收购浙江武珞智慧城市技术有限公司(下称"武珞智慧"),初步作价8亿元人民币,同时拟配套募集资金。
在核心汽车零配件业务面临增长瓶颈的背景下,香山股份试图寻找新的利润引擎;然而,这次从传统制造业向AI算力领域的大跨度跨界并购,不可避免地要面对高额业绩对赌、巨额商誉减值隐患、跨行业融合难度等一系列严峻挑战。
一位熟悉香山股份的内部人士向界面新闻坦言:"算力赛道确实是值得深耕的方向。"他同时指出,由于目前受到信息披露合规要求的限制,公司暂时无法对外公布更多细节,市场对该笔交易的认知尚不充分,"等到条件允许时,公司会在适当时间窗口进一步释出信息。"
武珞智慧注册时间为2021年9月,法定代表人陈承海。值得注意的是,该公司直到2024年才真正进入AI算力赛道。
根据武珞智慧官网信息,其硬件产品线涵盖"昆仑"系列整机服务器、散热管理组件、光通信模块、"苍穹"系列超节点机柜、"玄武"系列液冷一体化服务器、"太行"系列高性能计算加速卡等多个品类。
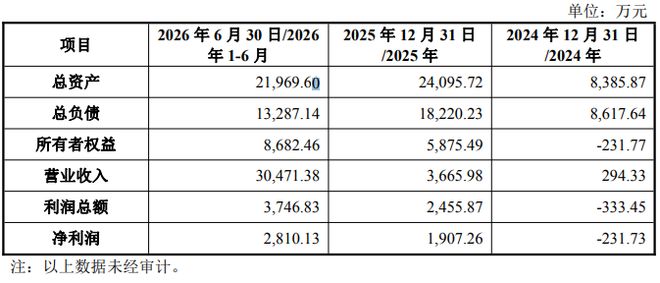
营收方面,武珞智慧2024年和2025年分别实现收入294.33万元和3665.98万元,净利润由-231.73万元扭转为正1907.26万元。2026年上半年,公司营收激增至3.05亿元,净利润达2810.13万元(数据尚未经过审计)。
武珞智慧最受市场瞩目的标签,是国产GPU头部企业沐曦股份的全行业独家代理商。沐曦股份IPO招股书披露,武珞智慧位列其2024年度第五大采购商,主要采购曦云C500 GPU板卡,对应交易额6532.66万元,占沐曦主营业务收入的8.81%。
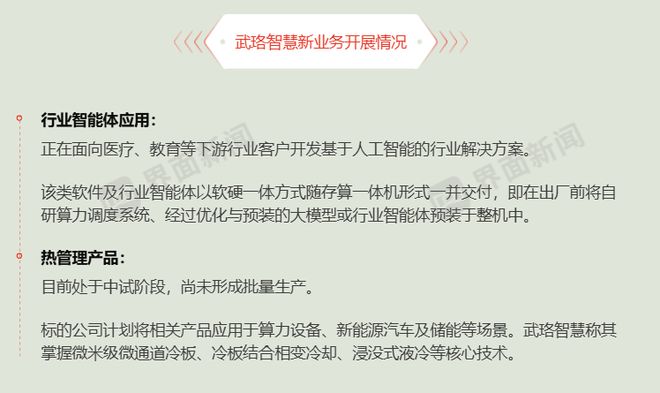
香山股份对武珞智慧的核心关注点在于其自主研发产品未来的市场化潜力。一位接近该公司的知情人士向界面新闻透露,"武珞智慧原本的主营定位是国产算力芯片分销商,产品覆盖加速卡、算力加速卡、AI服务器、存算一体机等算力基础设施;目前标的正在大力开发智能体应用、热管理解决方案等新方向,虽然尚未产生收入,但后续将加快推进这些产品的商业转化。"
界面新闻记者郭净净制图
"存算一体机及算力集群目前虽已具备生产和交付条件,但还未产生实际销售流水,这恰恰是标的公司补齐产品矩阵、向终端应用端延伸的关键突破口。"香山股份在公告中补充道,武珞智慧正积极推进面向行业的智能体应用及热管理产品的研发,并着手推动上述产品的商业化进程。
香山股份2017年在深圳证券交易所挂牌上市,2021年1月完成对均胜群英的并购后正式踏入汽车零配件领域。2025年12月剥离衡器板块后,公司主营业务收缩至智能座舱零部件和新能源充配电系统两大板块。
2023年8月起,均胜电子陆续通过股权受让、追加认购以及参与2026年8月的定向增发等操作,到2026年8月已持有香山股份39.48%的股份,成为其控股股东。创始人王剑峰也因此拥有了继均胜电子、中科通达(688038.SH)、均普智能(688306.SH)之后的又一家上市平台。
近年来香山股份的财务表现令人堪忧。2023年至2025年,公司营收分别为57.88亿元、59.02亿元、60.3亿元,看似平稳增长;但净利润却从3.19亿元一路缩水至2.37亿元、1.35亿元。2026年上半年,公司由盈转亏,录得-1419.8万元,系其上市以来首次中期报亏。毛利率也从2025年的22.97%滑落至今年上半年的20.8%。
前述接近香山股份的人士再次强调,算力是极具潜力的战略方向,"本次交割落地后,上市公司在AI算力赛道的版图将得到有效扩展。"
香山股份在公告中表示,将全力推动武珞智慧核心产品的规模化量产与成本管控,帮助其向新能源汽车、充配电及储能等下游场景横向渗透,从而充实上市公司的产业组合、孵化新的利润来源。
一位长期从事并购中介服务的业内人士向界面新闻分析指出,香山股份与武珞智慧既非同行竞争关系,也非产业链上下游关系,"但从现有信息判断,双方在制造工艺与供应链体系、下游应用落地、客户资源共享等维度仍存在潜在的互补空间。"
"单从预案来看,双方的协同想象空间不小,但真到了执行层面,变数依然很多。"该并购从业者进一步提醒,"整车厂采购算力集群和采购汽车零部件的底层决策逻辑截然不同,客户资源不可能简单复制迁移,车规级算力场景的商业化验证周期极长,短期内很难转化为实质性订单。"
**高估值、高对赌等多重隐忧亟待化解**
"香山股份收购武珞智慧,堪称教科书级的'主业承压叠加跨界热门概念再叠加高估值高对赌'的典型跨界并购样本。"多位受访业内人士不约而同地给出了这一定性。
投资者普遍忧虑这笔"跨界豪注"背后潜藏的多层风险:标的估值在短短一年内大幅膨胀、由此产生的巨额商誉减值威胁、高企的业绩承诺能否兑现、跨行业整合的执行难度,以及并购完成后上市公司自身的现金流压力。
**风险一:资金链能否扛住?**
截至2026年6月30日,香山股份资产负债率为65.59%,账上货币资金9.08亿元,交易性金融资产1.2亿元。同年8月,公司获得控股股东均胜电子定向增发的6.45亿元资金注入。
本次收购武珞智慧100%股权的总对价暂定为8亿元,其中现金部分约4.08亿元,相当于其6月末账面货币资金的45%。
"短期内看不到明显的流动性断裂风险,但这笔交易会大幅压缩香山股份的财务缓冲空间。真正需要警惕的资金压力在未来两三年——为了兑现业绩承诺,需要持续砸入多少钱。"北京交通大学经济管理学院会计学系讲师于耀对界面新闻分析称,一家年营收数十亿且主业承压的汽车零部件企业必须保留充足的日常运营资金,"并购之后,若武珞智慧要从目前年化六七亿元的体量做到十几亿元,其原材料采购、库存周转和应收账款都会同比例膨胀,上市公司得不断输血维持营运资本。"
**风险二:估值一年暴涨近六倍。**
2025年10月,瑞晟智能出资3000万元认购武珞智慧400万元新增注册资本(当时持股比例25%,现稀释至23.27%)。按此入股价格倒推,武珞智慧当时的整体估值约为1.2亿元。与本次8亿元的收购报价相比,一年间估值膨胀了5.7倍。
"单看数字,这个增速确实惊人,但不能据此直接断言'8亿元就一定虚高'。"于耀对界面新闻表示,8亿元到底合不合理,关键要看后续正式资产评估报告中,标的的收入增长率、毛利率水平、费用管控、在手订单以及采用的折现率能否撑起这个数字。
于耀进一步指出,从经营轨迹看,武珞智慧在这一年间经历了质的飞跃。"1.2亿元估值对应的武珞和今天8亿元估值对应的武珞,在商业模式和收入量级上已经是两个物种。另外,上一轮是少数股东增资,这一次是香山股份拿下100%控股权,本身就会附带一定的控制权溢价。"
**风险三:巨额商誉减值不可忽视。**
经于耀粗略测算,武珞智慧截至2026年6月末的净资产为8682.46万元,仅以此为基准,本次暂定交易价格相对于账面净资产的静态溢价率高达821%。"倘若未来武珞智慧的订单获取、毛利水平或整体盈利能力未能达到估值模型中的假设,届时将面临相当可观的商誉减值冲击。"
"站在会计准则的角度,最核心的风险敞口其实是商誉。"该学者解释道,在非同一控制下的企业合并中,支付对价超出被购买方可辨认净资产公允价值的那部分差额将被确认为商誉。"香山股份这笔交易中,收购价与净资产之间的差额超过7亿元;当然,在购买价分摊环节可能还会识别出专利权、软件著作权、客户关系或合同权益等可辨认无形资产,最终入账的商誉未必精确等于7亿元,但形成数亿元级别商誉的可能性依然很高。"
对此,接近香山股份的人士回应界面新闻称,本次交易附带的业绩对赌为三年内累计4亿元利润,折合年均约1.3亿元;"用这个口径去套,对应的市盈率大约只有6倍,跟近期同类标的的估值水平比其实不算贵。所谓超过800%增值率的说法,计算方法和前提都是站不住脚的。"
**风险四:第二大股东入股一年即套现离场。**
香山股份此次同时回购瑞晟智能持有的武珞智慧全部股权,暂定对价1.86亿元,对应溢价率520.53%。对于2025年全年净利润仅3516.69万元的瑞晟智能而言,这笔退出收益相当丰厚。