增速滑落至第四位,中国平安是真的在退步吗?
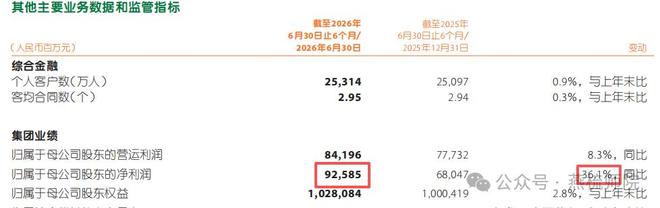
925.85亿元,同比增幅达36.1%。仅从中报数据来看,中国平安2026年前六个月盈利增长的表现在观感上相当突出。
图片来源:中国平安2026年度中期报告
但若置于整个行业坐标系中审视,这个增速并不算突出。今年上半年,A股五家头部上市保险公司的归母净利润总和达到3173.87亿元,整体同比飙升78.1%。其中,中国人寿录得1344.89亿元、涨幅高达228.6%,半年度净利润历史性地迈过千亿元门槛;新华保险实现227.93亿元、提升54.0%;中国人保收获367.45亿元、提升38.5%。这三家的增速均超越了平安,平安仅略胜中国太保10.4%的表现。
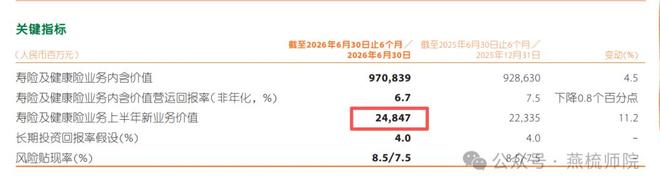
新业务价值的排名格局类似。中国人寿上半年新业务价值为381.67亿元,同比增长33.7%;平安则为248.47亿元,增幅11.2%,在五行中位列第四,仅仅领先于人保寿险的5.2%。
增速排在第四位,与其将平安描述为"落后者",不如认为它选择了不同的行进方式。
图片来源:中国平安2026年度中期报告
并非能力退化,而是结构性差异所致
本轮保险业的普遍高增长,驱动因素高度趋同。
A股与港股合计八家上市保险公司上半年净利润整体增长77.2%。东吴证券的研究报告对此给出了极为直白的判断:核心推手是投资收益的大幅改善。
低利率环境是所有玩家共同面对的底色。十年期国债收益率徘徊在1.7%附近,传统保险产品预定利率下调至2.5%,各家保险公司一方面将新品重心转向让客户分担波动的分红型产品,另一方面将配置资金向高股息权益类资产迁移。平安新业务中分红险的比重已超过九成,新华同样达到了90.1%。这属于全行业的统一策略,彼此间难以拉开明显身位。真正的分野,出现在资产端的组合结构上。
中国人寿是一家纯粹的寿险公司,业务线条单一,权益市场回暖所释放的投资收益增量能够更为集中地体现在当期报表中。市场行情走高,投资收益便水涨船高。正因如此,中国人寿在2026年上半年交出了一份极为亮眼的利润成绩单。
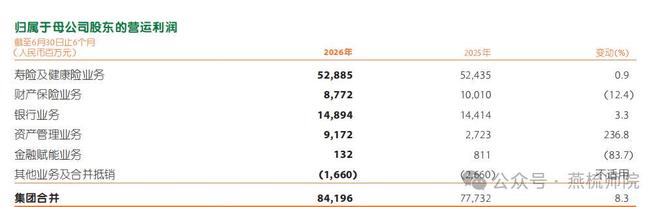
中国平安则是一个多元集团,财险、银行、资管各占据一块版图:以归属母公司股东的营运利润标准衡量,上半年财险板块营运利润为87.72亿元,同比下滑12.4%;银行板块为148.94亿元,微增3.3%;寿险板块为528.85亿元,增长0.9%。真正提供增量贡献的是资管板块,达91.72亿元,增幅高达236.8%,虽然增速惊人,但绝对规模有限,不足以托起整个集团的利润大盘。
图片来源:中国平安2026年度中期报告
投资端的弹性具有两面性。
当市场走弱时,损失同样会被摊薄。2026年第一季度资本市场经历回调期间,中国人寿归母净利润同比下降32.3%,人保下降31.4%,而平安仅回落7.4%。
将两组数据并置观察,底层逻辑便一目了然:纯寿险公司的损益曲线陡峭,集团型企业的利润轨迹则相对平缓。陡峭意味着上行空间大但下行冲击也剧烈;平缓意味着上涨节奏慢但回撤幅度也温和。增速排第四是平安多元化结构的自然结果——以增长速度换取了更强的抗波动韧性。
承保能力方面,平安依然领跑
利润增速可以偏慢,但有一项核心竞争力平安并未失守:售险能力。
上半年平安寿险及健康险的保费收入达4187.44亿元,同比增长7.32%,在五家公司中增速居首。负债端的领先地位,得益于保单体系之外的四道护城河。
自有银行是最直观的一道。
平安旗下拥有平安银行,借助自身网点渠道销售保险产品,交易成本更低、协同效应更强、转化效率更高。上半年,平安银保渠道首年保费实现了74.4%的增长。副总经理付欣在8月21日的业绩说明会上提供了一组对照数据:平安银行银保渠道月人均保费接近50万元,相当于市场普通代理人平均水平的25倍。反观国寿、太保、新华,其个人代理渠道仍然承担六至七成的保费贡献,人保寿险也有44%,这些公司并不持有银行牌照,银保渠道需要与外部伙伴分成手续费。
除负债端外,资产端也有同行未曾尝试的操作。
上半年,平安系先后三次触及中国人寿H股的举牌披露线,同时还将农业银行H股的持股比例提升至25.17%,跻身农业银行H股重要股东行列。增持高股息股票虽是行业共识,但将同业竞争对手买到触发举牌的程度,目前仅有平安一家做到。中国平安执行董事、联席首席执行官兼副总经理郭晓涛对此作出阐释:该操作的目的绝非追逐短期价差,而是追求"六个维度匹配"——即久期、收益率、流动性、资本占用、账户结构与监管要求均需与负债端相适配。
医疗健康与养老服务构成第二道护城河。
平安将医疗养老服务定位为保险销售的"入口工具",客户先体验服务,认可之后便更愿意追加保障。上半年,曾使用平安医疗养老服务的客户群体,其加保率提高了5.9个百分点;具备居家养老服务资格的累计客户已逾32万人;健康险保费收入达到887亿元。
国寿、太保旗下的养老社区属于重资产模式,出售的是未来入住资格;平安的路径更加轻量化、介入更早,对保险转化的拉动效果也更显著。
第三道护城河来自团队改革,平安启动时间最早,目前已开始收割成果。
自2019年起,平安将代理人规模从百万级别压缩至32.5万人,是业内最先下刀且力度最大的。前期付出的转型阵痛换来了先行回报:人员精简后,人均产出显著提升,上半年代理人渠道新业务价值增长5.4%,人均新业务价值增长14.1%。而多数同行的改革进程尚处于中途。
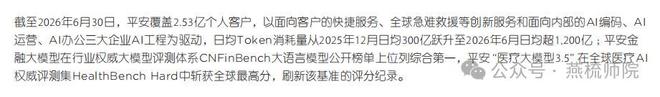
第四道护城河——科技投入并非概念包装。6月份平安日均Token处理量突破1200亿次,较2025年12月翻了两番;AI智能坐席已覆盖81%的客服交互总量;寿险领域59%的理赔案件实现了秒级赔付。当其他保险公司仍在小规模测试AI应用时,平安的人工智能系统已在客服、理赔等核心岗位如同正式员工一般常态化运转。
图片来源:中国平安2026年度中期报告
上述四道护城河叠加资产端的差异化布局,其他保险企业或许可以借鉴,但追赶速度受限——银行牌照、医疗服务网络、海量数据沉淀等要素都需要漫长的培育周期。
真正的隐患,并非增速本身
集团化架构赋予了平安更强的抗波动能力,同时也使其面临的风险面比纯寿险公司更广。
历史包袱尚未完全消化。华夏幸福自5月起被实施退市风险警示(*ST华幸),2025年末归母净资产为-177.43亿元,已陷入资不抵债状态。2018至2019年间,平安累计投入约180亿元完成入股,尽管后续通过仲裁程序追回约64亿元补偿款,但该笔款项至今悬而未决,这笔投资实质上已成为一笔呆滞资产。
资本厚度在持续消耗。平安寿险综合偿付能力充足率从2023年的194.7%一路降至2025年的175.7%,已连续三年走低。集团化运营的成本正在显现,资本消耗点增多,抵御极端风险的缓冲空间在收窄。
一线合规问题浮出水面。根据媒体的不完全梳理,2026年至今平安银行及其下属分支机构已累计收到近30张监管处罚通知书。
市场估值层面存在折价压力。8月中旬,保险板块P/EV(内含价值倍数)跌至0.5倍以下。P/EV等于1代表市值与内含价值持平,跌破0.5倍意味着市场连一半的价值都不愿给予,估值处于极低水平。市场施加的是"集团复杂性折价"——业务链条越长越交织,投资者越倾向于粗略定价而非深入拆解,估值中枢便被压低。这是平安身为综合金融集团必须承受的一项隐性成本。
管理层对此心知肚明
8月21日的业绩说明会上,中国平安总经理兼联席首席执行官谢永林表示,八项核心经营指标均实现正增长,"管理层对上半年的整体经营结果是认可的"。
认可之余,管理层也清醒地认识到36.1%的增速中有多少成分来自市场馈赠。中报表述十分清晰:净利润与营运利润之间存在短期投资波动产生的41.66亿元差额,以及可转债转股价值重估产生的42.97亿元差额。前者源于股市、债市的短期价格变动所带来的损益,后者属于会计准则层面的再估值调整,二者均非承保业务本身创造的收入。剔除这些非经营性因素后,才能还原出真实的营运利润。
因此平安选择将分红基准锚定于营运利润而非净利润,使分红水平不受资本市场短期起伏的干扰。在五家头部险企中,只有平安和中国太保采用了这一做法。站在股东角度,这意味着五家公司中期分红方案中,唯有平安给出了"不随市场情绪波动"的稳定承诺。平安本次中期分红现金派发总额达177.45亿元,亦为五家之最。
对于当前偏低的估值水平,中国平安执行董事、副总经理兼首席财务官付欣的表态是:摩根大通、花旗、汇丰等国际投行给出的目标股价较当前市价高出50%以上,借用平安内部的说法——"是金子终会闪光"。
在低利率常态化的背景下,所有保险机构都在探索利差之外的生存路径。平安给出的答案是拓宽河道,让财险、银行、资管、医养、科技等多条支流各自汇入主渠。
上半年行情向好,部分保险公司的成绩单确实更为夺目。究竟谁的答卷能在完整周期中经受住检验,须等到市场转入下行阶段后才能见分晓。