上半年净赚12.1亿!万辰集团,将“薄利多销”做到极致
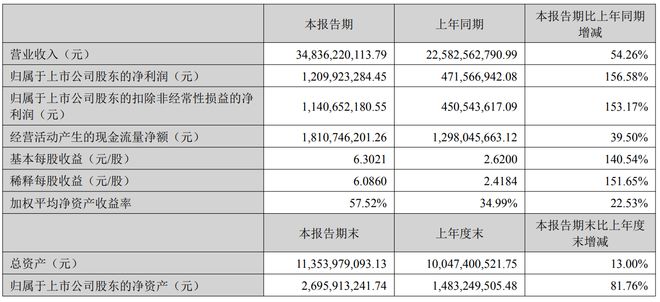
此前,万辰集团披露了2026年上半年财报。财报显示,上半年万辰集团实现营收348.36亿元,同比增长54.26%;归母净利润12.1亿元,同比增长156.58%。单看营收与净利润两项指标,万辰集团上半年的业绩表现相当亮眼。
除业绩高增长外,万辰集团门店也在快速扩张,上半年净增门店超5400家,门店总数逼近2.4万家。
但值得注意的是,尽管业绩表现亮眼,但资本市场的反馈却并不积极。
数据显示,截至最新收盘,万辰集团年内跌幅超13%,总市值342亿元。那么问题来了:为何万辰集团上半年营收、净利润双双大增,门店数量持续扩张,股价却逆势下行?资本市场到底在担忧什么?
将“薄利多销”做到极致
分析万辰集团,核心要看它旗下庞大的量贩零食帝国——好想来。
想要搞懂资本市场的顾虑,首先要认清万辰集团,也就是好想来做的究竟是一门什么生意。
量贩零食的商业模式并不复杂,可以概括为“薄利多销”。生意的核心逻辑是“工厂到门店”的短链效率革新。
传统零售的流通链条冗长。商品从工厂出厂,要经过多层经销商转手;进入商超之后,还要叠加条码费、进场费、堆头费等各类费用,层层加价之下,终端售价被不断抬高。量贩零食的做法,就是砍掉中间流通环节,通过工厂直采直接供货门店,终端售价相比传统商超能够低15%—20%。
当然,低价只是结果,量贩零食能够持续维持低价,依靠三个关键因素。
第一个关键因素,是短链直采带来的上游议价权。量贩零食企业凭借庞大的门店规模向工厂争取供货优惠,可以拿到比传统渠道低10%—20%的拿货价。门店数量越多、规模越大,对上游的议价能力就越强。第二个关键因素,是经过精心设计的商品结构。门店里可乐、乐事这类大牌零食售价低廉,主要用来引流吸引顾客;真正贡献利润的是白牌零食与散装零食,这类商品毛利率可达30%—50%。行业内把这套模式总结为“大牌引流、白牌赚钱”。
第三个关键因素,是特殊的资金结算机制。量贩零食加盟模式实行“先款后货”,加盟店需要现款向总部进货,而总部向上游工厂采购时,则可以争取账期。一进一出的时间差,为总部沉淀出规模可观的无息资金池。
从万辰集团的资产负债表,就能直观看到这个资金池的存在。
截至2026年6月末,万辰集团应收账款仅9448万元,占总资产比重只有0.08%,几乎可以忽略。原因就是加盟商先打款、后拿货,总部不做赊销;而公司货币资金高达57.56亿元,占总资产比例达到50.7%,占据资产规模的半壁江山。几乎为零的应收账款,加上占总资产一半的现金,正是“先款后货”模式最直接的体现。
与此同时,上半年万辰集团经营现金流净额达到18.1亿元,是同期归母净利润12.1亿元的1.5倍。
不过量贩零食生意看着红火,却存在一个明显短板:利润微薄。万辰集团量贩零食业务净利率仅5.59%,零食产品毛利率只有12.74%,属于典型薄利生意。同时这套模式高度依赖加盟体系,加盟店独立核算,自行承担经营收益与风险,总部依靠供货赚取进销差价。想要维持高增长,就必须持续吸纳新加盟商。
看懂这门生意的本质,再回头看业绩和股价的背离,答案就已经清晰:万辰集团依靠高速开店,把薄利生意做到了极致,但规模走到极致的背后,是增长可持续性的隐忧,加盟商的数量终究不可能无限增长。
高增长难以为继
事实上,这种高度依赖加盟商的模式,本身就埋藏着不小风险。
加盟商不可能无限扩张,尤其在行业经历几年爆发式增长之后,增长触顶只是时间问题。
这并非危言耸听。从门店密度来看,万辰集团继续扩张的空间已经十分有限。目前万辰集团门店总数达到23802家,加上主要竞争对手鸣鸣很忙的26405家,量贩零食双寡头合计门店已经超过5万家。据券商测算,行业整体门店空间在2029年约为9万‑11万家。双龙头虽然仍有从2万家向4万‑5万家扩张的空间,但余量已经不多。
随着门店密度不断提高,同品牌门店相距仅几百米的现象越来越常见,单店能够分到的客流和营收持续被稀释。与此同时,门店密度提升也带来单店效率下滑。行业测算数据显示,万辰集团平均单店营收约145万元,鸣鸣很忙平均单店营收约170万元,两者相差约25万元。单店营收偏低,意味着万辰集团虽然开店数量多,但单店产出不及对手。另外,万辰集团闭店率为1.37%,相比上年同期的1.9%有所下降,但依旧显著高于鸣鸣很忙0.46%的水平。
单店效率下滑,压力会进一步传导到加盟商身上。万辰集团的扩张高度依托加盟模式,加盟商是这门生意风险的最终承担方。门店加密之后,同品牌门店内部竞争加剧,单店日销走低,加盟商回本周期,从招商宣传的18个月,拉长到两年半甚至三年。加盟商回本越来越困难,开店意愿就会下降;一旦开店意愿走弱,万辰集团整体规模扩张的根基就会受到动摇。量贩零食的规模,本质上是依靠加盟商的资金投入与风险承担堆出来的,这套根基并不稳固。
从费用端的数据来看,也能感受到万辰集团面临的压力。上半年,万辰集团销售费用、管理费用增速基本和营收增速持平,分别达到10.32亿元和9.256亿元。并没有体现出规模经济本该有的费用摊薄效应。这说明万辰集团规模的扩大,更多依靠多开店、多铺货、扩充人员硬堆出来,并非来自单店运营效率的提升。
当规模扩张带来的红利不足以覆盖费用增长带来的压力,万辰集团的净利率也就只能维持在5.59%的低位。
行业竞争格局的变化,又给万辰集团带来更大不确定性。今年6月,万辰集团与鸣鸣很忙两大量贩零食巨头联合发布反内卷倡议,反对无序内卷与不正当竞争。市场将此举解读为量贩零食价格战时代的落幕,行业正式从“抢规模”转向“拼质量”。对万辰集团而言,这既是机遇也是挑战:利好在于价格战停止,利润存在修复空间;但坏处是,当竞争重心从开店速度转向经营质量,万辰集团在单店效率、闭店率上的短板,会被进一步放大。
事实上,万辰集团已经在主动寻找新出路。量贩零食主业增长放缓之后,公司尝试通过“惠省嘉省钱超市”,向“零食+米面粮油+日用百货”的硬折扣超市业态转型。但这一转型推进缓慢,惠省嘉省钱超市上半年仅净增1家,报告期末门店总数也只有11家。主业天花板已经显现,第二增长曲线又迟迟跑不通,业务青黄不接只是时间问题。
万辰集团的发展历程,是量贩零食行业从野蛮生长转向精耕细作的一个缩影。
回望发展历程,万辰集团最早起家于食用菌业务,短短几年完成业务转型,把好想来打造成拥有两万多家门店的量贩零食龙头,依靠的是极快的开店速度和高效的供应链。这套打法让它在行业爆发期吃到最大红利,营收、利润接连翻倍。从这个角度看,万辰集团称得上是本轮量贩零食浪潮中最成功的玩家之一。
但成功的路径,也埋下了如今市场质疑的伏笔。万辰集团的规模,本质上是依靠加盟商的投入和风险堆砌而成,增长高度取决于加盟商的开店速度。当行业告别高速扩张进入平稳阶段,门店密度持续走高、加盟商回本难度加大,这套模式的边际收益就在不断递减。业绩翻倍但股价不涨,说明市场已经开始用“增长可持续性”这把标尺,重新评估万辰集团的估值。
量贩零食的下半场,比拼的不再是谁开店速度更快,而是谁的单店效率更高、加盟商能够真正赚到钱、谁能在主业之外找到新的增长引擎。万辰集团能否完成从“开得多”到“开得好”的转变,从依靠速度驱动,转向依靠效率驱动,决定了它下一阶段的发展命运。只是这条路,远比前些年靠开店狂奔要艰难得多。