熊园:政策新焦点、新范式
熊园、朱慧(熊园系国盛证券首席经济学家、中国首席经济学家论坛理事)
我新旧动能转换已成为高层会议和政策部署的高频关键词,我们也持续提示当前我国正处在新旧动能转化的“拐点之年”。本篇报告将从政策层面出发,复盘过往推动新旧动能转换的政策体系演变,并从当前转换进程和现实焦点出发,探讨构建加快动能转换的政策新范式。
核心观点:自中央2015年首次提出“新旧动能转换”概念以来,我国相应政策体系大体经历了“重破旧、破立并举、统筹推进”的迭代。当前“K型分化”已经成为经济和市场的突出特征,也是我国新旧动能转换的必经阶段,推动新旧动能转换需特别关注“结构分化、新强旧弱”背后的压力与挑战,主因动能转换的评估不仅是规模和体量的对比,更应扩展至对就业、收入、税收、社会稳定的贡献,即:既要做大新动能增量,也要缓释传统动能收缩带来的社会冲击,避免出现产业向新向优、民生财政承压的结构性错配。倾向于认为,面对新旧动能转换的大趋势,我国政策需要新范式、新方向,既需要产业政策、就业政策、财税政策、考核评价体系相应调整,也需要各地因地制宜、把握优势产业,针对新基建、关键人才(新型劳动者)等出台有力举措。
1、复盘:自2015年首次提出“新旧动能转换”概念,推动新旧动能转换的政策体系已经历“重破旧、破立并举、统筹推进”的迭代。
2、聚焦:“K型分化”已成为经济和市场的突出特征,也是我国新旧动能转换的必经阶段,既需要关注“结构分化、新强旧弱”背后的压力,也需要将动能转换的评估扩展至其对就业、收入、税收等贡献。
3、革新:当前我国正处在新旧动能转换的“拐点之年”,新阶段、新要求、需要政策新范式,兼顾做大新动能增量与缓释传统动能收缩带来的社会冲击,避免出现产业向新向优、民生财政承压的结构性错配,对应要求产业政策、就业政策、财税政策、考核评价体系等相应调整。
风险提示:技术创新与市场化落地适配不足、政策迭代与落地执行不及预期、新旧动能衔接不畅。
1、复盘:自2015年首次提出“新旧动能转换”概念,推动新旧动能转换的政策体系已经历“重破旧、破立并举、统筹推进”的迭代。
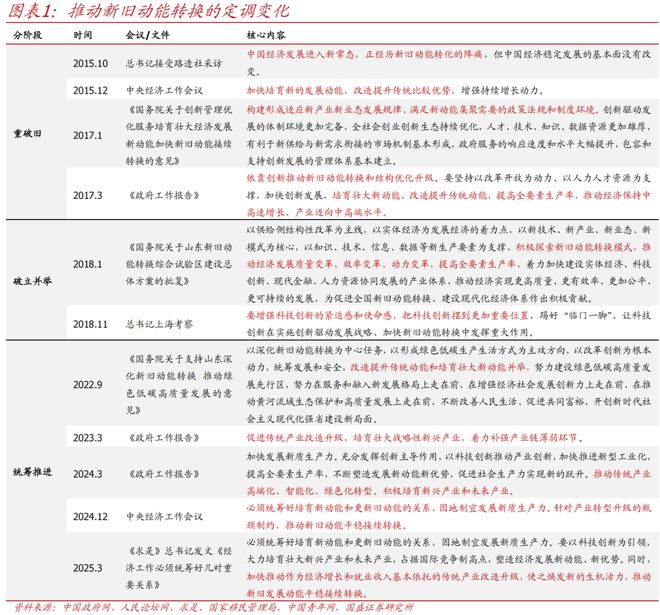
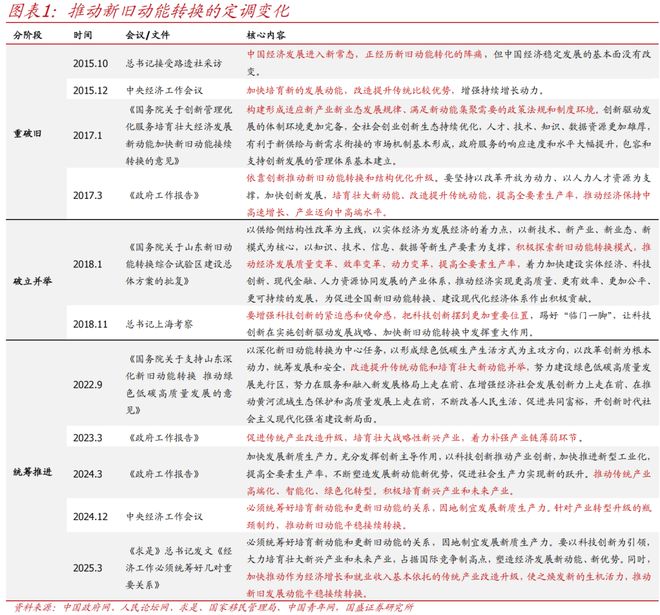
>2015-2017年:首次提出动能转换概念,但此阶段“重破旧”,动能转换从宏观导向逐步落地形成初步制度性安排,实操层面工具不足。2015年10月18日,总书记在接受路透社采访时指出,“中国经济发展进入新常态,正经历新旧动能转化的阵痛,但中国经济稳定发展的基本面没有改变”,自此“新旧动能转换”开始频繁出现在高层会议。但该阶段以供给侧结构性改革为主线,总体动作以行政化去产能、去库存为主,侧重旧动能和过剩产能出清。2017年国务院发布《关于创新管理优化服务培育壮大经济发展新动能加快新旧动能接续转换的意见》,标志着动能转换从宏观导向落地为初步制度安排,但侧重搭建动能转换基础框架,实操层面落地工具不足。
>2018-2021年:实操层面加快落地,地方试点方案出炉、打造全国样本,政策重心转向“破立并举”,并突出科技创新驱动。2018年1月国务院发布《关于山东新旧动能转换综合试验区建设总体方案的批复》,选择了产业结构偏重、传统产业占比高的山东,以打造全国样板,目标探索化解过剩产能、传统产业升级、新兴产业培育、要素市场化改革等,开启地方层面动能转换试点探索。随后2018年11月总书记在上海考察时明确,“让科技创新在实施创新驱动发展战略、加快新旧动能转换中发挥重大作用”,锚定科技创新是动能转换核心内核。
>2022年以来:突出统筹推进,重心从“总量转换”转向“结构提质”,强化新质生产力赋能,统筹推进存量升级、增量培育。该阶段突出表现为地产等旧动能持续走弱,新动能逐步成为核心增长引擎,政策重心从“总量转换”转向“结构提质”,新质生产力成为产业转型、动能转换的“关键词”,包括2022年国务院出台支持山东新旧动能转换综合试验区专项政策,2024年中央经济工作会议将“统筹好培育新动能和更新旧动能的关系”列为新时代经济工作规律性重要认识,进一步确立了统筹推进、结构提质的核心思路,即政策不能简单“弃旧迎新”,要构建兼顾存量升级、增量培育的制度框架。此后政策多聚焦科技攻关、产业高端化智能化绿色化转型、新兴产业和未来产业培育等,陆续出台了设备更新、技术改造、科创金融差异化等支持政策。
2、聚焦:“K型分化”已成为经济和市场的突出特征,也是我国新旧动能转换的必经阶段,既需要关注“结构分化、新强旧弱”背后的压力,也需要将动能转换的评估扩展至其对就业、收入、税收等贡献。
具体看,重点关注就业结构性错配,居民收入传导可能不畅;新旧动能税收贡献非对称;结构分化下,区域与社会稳定风险等:
>就业结构性错配,居民收入传导可能不畅。产业结构深度调整下,传统劳动密集型制造业及房地产业吸纳就业能力显著下降,而人工智能、新能源等新兴产业的岗位目前仍集中于高技能环节,短期内难以形成大规模就业。传统产业仍是普通就业的重要载体,当传统行业收缩过快,容易放大失业、转岗压力,进而传导至居民收入端。
>税源结构结构性变化,新旧动能税收贡献非对称。此前国税总局已定调,我国经济税源发生了一些结构性趋势性变化,尤其是:对税收贡献相对较大的房地产等传统行业增速下降,带来相应税收增速放缓甚至减收;“新三样”等新兴行业发展势头好,但是税收总体规模较小,而且享受的优惠政策比较多,现阶段对税收增长的拉动作用还不够大。以2025年为例,全国支持科技创新各项税费优惠合计2万亿元;其中研发费用加计扣除减免超7600亿元,高新技术企业15%所得税优惠减免近4000亿元,先进制造业加计抵减、留抵退税等配套政策规模可观,高技术、新动能企业普遍享受上述优惠。
>结构分化下,关注区域与社会稳定风险。从新旧产业分布看,资源型、重化工基地、地产依赖度高的市县,旧动能收缩冲击远大于科创资源富集地区。如果只看全国层面新动能规模占比提升,容易掩盖部分地区产业空心化、就业困难、财力弱化的局部压力。动能转换不是简单把旧产业淘汰,而是要实现平稳接续;若存量调整过快而增量的就业、财力、民生支撑没有跟上,局部就会累积社会稳定压力。
3、革新:当前我国正处在新旧动能转换的“拐点之年”,新阶段、新要求、需要政策新范式,兼顾做大新动能增量与缓释传统动能收缩带来的社会冲击,避免出现产业向新向优、民生财政承压的结构性错配,对应要求产业政策、就业政策、财税政策、考核评价体系等相应调整。
一是产业端坚持改造存量与培育增量并重。即加快培育新动能、积极推动前沿技术突破,也要稳住旧动能。此外,也需更加重视传统产业作为经济底盘与创新应用场景的价值,加大升级改造力度,告别新旧动能的替代思维,推动新旧动能迭代共生、平稳接续。
二是积极适配产业需求、匹配新职业新岗位。当前新经济岗位需求旺盛、大厂仍在扩招,2026年1-4月,新经济行业新发岗位量同比增长22.6%,且薪酬同步上涨、达12.13%,AI领域岗位量同比增长8.7倍,具身智能赛道岗位量暴增15倍。相对应,主动做好就业市场的结构调整与能力重塑,实施职业技能提升培训、新职业培育、人才评价体系改革等措施。既解决就业数量问题,也优化人力资源质量。
三是优化财税政策、适配动能转换带来的税源结构变迁。一方面,用好研发加计扣除、技改税收优惠,引导新动能企业扎根实体、拓展产业链,培育长期稳定税源;另一方面,正视传统税源收缩的现实,完善地方财政激励与转移支付机制,对转型压力较大的地区加大均衡性转移支付,防范基层运转风险。此外,用好初次分配引导和再分配条件,缩小转型过程中行业、群体收入差距,把产业升级收益转化为居民消费能力,推动形成“产业升级-就业增收-内需扩大”的正向循环。
四是加强正确政绩观引导、系统改革考核评价体系。从此前总书记对于正确政绩观的定调来看,高质量发展考核“是对经济社会发展方方面面的总要求”,结合动能转换来看,对应考核不应单纯看新动能产值增速、高新技术产业占比等,而应把就业规模、收入增速、地方财政可持续性、社会风险水平等纳入考核体系,兼顾发展速度与社会承受力,以实现产业升级、民生改善、社会稳定等多目标平衡。
五是坚持因地制宜、避免“一哄而上”,新基建、人才及地区政策支持力度很关键。省际之间产业基础、创新资源、税源结构、就业结构差异巨大,K 型分化不仅体现在产业赛道层面,也体现为区域之间转型基础的显著分化,这也决定了新旧动能转换可能不存在全国统一的标准模式,各地需因地制宜、把握转换侧重。从新质生产力切入,参考厦门大学的研究成果,对各地推动动能转换应有2大方向指导:一是各地选取重点产业应充分结合资源禀赋,如工业强省往往能持续在新质工业保持先行地位,其余省市用好地域特色、绿色生态、历史文化等资源禀赋,新质服务业也能成为较好的弯道超车切入点;二是新基建、关键人才及地区政策支持力度很关键,也应是后续各地加力点。
新旧动能转换已成为高层会议和政策部署的高频关键词,我们也持续提示当前我国正处在新旧动能转化的“拐点之年”。本篇报告将从政策层面出发,复盘推动新旧动能转换的政策体系,并从当前转换进程出发,探讨如何构建加快动能转换的政策新范式。
1、复盘:自2015年首次提出“新旧动能转换”概念,推动新旧动能转换的政策体系已经历“重破旧、破立并举、统筹推进”的迭代。
回顾看,自2015年首次提出“新旧动能转换”概念,推动新旧动能转换的政策体系已经历“重破旧、破立并举、统筹推进”的迭代。总体上,推动新旧动能转换的政策框架已从早期“淘汰旧产能、培育新产业”的粗放式转换,逐步升级为统筹推进、存量提质、增量突破的结构性体系,政策重心由规模替代转向效率升级、新质生产力培育。
>2015-2017年:首次提出动能转换概念,但此阶段“重破旧”,动能转换从宏观导向逐步落地形成初步制度性安排,实操层面工具不足。
2015年10月18日,总书记在接受路透社采访时指出,“中国经济发展进入新常态,正经历新旧动能转化的阵痛,但中国经济稳定发展的基本面没有改变”,自此“新旧动能转换”开始频繁出现在高层会议。包括2015年12月中央经济工作会议确立推动新旧动能转换的政策导向,要求“加快培育新的发展动能,改造提升传统比较优势,增强持续增长动力”。但该阶段以供给侧结构性改革为主线,总体动作以行政化去产能、去库存为主,侧重旧动能和过剩产能出清。2017年国务院发布《关于创新管理优化服务培育壮大经济发展新动能加快新旧动能接续转换的意见》,标志着动能转换从宏观导向落地为初步制度安排,旨在“破解制约新动能成长和传统动能改造提升的体制机制障碍、强化制度创新和培育壮大经济发展新动能、加快新旧动能接续转换”,但侧重搭建动能转换基础框架,实操层面落地工具不足。
>2018-2021年:实操层面加快落地,地方试点方案出炉、打造全国样本,政策重心转向“破立并举”,并突出科技创新驱动。
2018年1月国务院发布《关于山东新旧动能转换综合试验区建设总体方案的批复》,选择了产业结构偏重、传统产业占比高的山东,以打造全国样板,目标探索化解过剩产能、传统产业升级、新兴产业培育、要素市场化改革等,开启地方层面动能转换试点探索。随后2018年11月总书记在上海考察时明确,“让科技创新在实施创新驱动发展战略、加快新旧动能转换中发挥重大作用”,锚定科技创新是动能转换核心内核;期间包括政府工作报告、中央经济工作会议等持续强调“培育壮大新动能、推动传统产业转型升级”。
>2022年以来:突出统筹推进,重心从“总量转换”转向“结构提质”,强化新质生产力赋能,统筹推进存量升级、增量培育。
该阶段突出表现为地产等旧动能持续走弱,新动能逐步成为核心增长引擎,政策重心从“总量转换”转向“结构提质”,新质生产力成为产业转型、动能转换的“关键词”,包括2022年国务院出台支持山东新旧动能转换综合试验区专项政策,明确绿色低碳、创新赋能转型路径,为全国转型提供示范标杆;2024年中央经济工作会议将“统筹好培育新动能和更新旧动能的关系”列为新时代经济工作规律性重要认识,进一步确立了统筹推进、结构提质的核心思路,即政策不能简单“弃旧迎新”,要构建兼顾存量升级、增量培育的制度框架。此后政策多聚焦科技攻关、产业高端化智能化绿色化转型、新兴产业和未来产业培育等,陆续出台了设备更新、技术改造、科创金融差异化等支持政策。
定位看,各阶段政策重心不同,但伴随政策调整政策目标逐步完备,除了最终实现新旧动能转换、经济转型升级,过程中也需兼顾实现破除制约机制约束、对冲转型阵痛、降低转型成本、塑造长期竞争力。
新旧动能转换本质是存量改造、增量培育、动力平稳接续的结构性变革,适配这一进程的政策体系,不是零散政策叠加,而是一套系统性的制度安排,涉及理顺政府与市场关系、统筹新动能培育与旧动能升级、畅通要素循环,最终目标是实现新旧动能转型、并实现经济转型升级。过程中,也应兼顾实现:1)破除制约增长动力迭代的体制机制障碍,推动经济转向创新驱动、从规模速度转向质量效益;2)对冲转型阵痛,也即对冲短期经济下行压力,依靠新动能增量对冲传统动能放缓,防止换挡期经济失速;3)降低转型成本,通过制度改革减少企业转型障碍;4)塑造长期竞争力,推动增长动力切换,夯实高质量发展根基。
2、聚焦:“K型分化”已成为经济和市场的突出特征,也是我国新旧动能转换的必经阶段,既需要关注“结构分化、新强旧弱”背后的压力,也需要将动能转换的评估扩展至其对就业、收入、税收等贡献。
当前“K型分化”已成为经济和市场的突出特征,也是我国新旧动能转换的必经阶段,新旧动能转换进程中,也需关注“结构分化、新强旧弱”背后的压力与挑战,且对动能转换的评估不仅是规模和体量的对比,更应扩展至其对就业、收入、税收等贡献。
其一,对比2015年以来的动能转换进程,当前与“转型”相伴随的是“分化”,即新旧动能的规模与体量对比已有明显变化,且出现明显的“新强旧弱”。如我们此前报告《新旧的拐点—2026年中期经济与资产展望》所述,上半年我国经济和市场的“K型”特征,均共同指向一条中期主线—我国正处在新旧动能转换加速验证的“拐点之年”:AI、高端制造等为代表的新经济,日益成为中国经济的主要增量;地产、老基建等为代表的旧经济贡献则趋于稳定、且占比应会继续缓降。
其二,步入新阶段,“K型分化”“新强旧弱”背后也凸显了新的压力与挑战。从7.4央行Q2货币政策例会来看,与Q1相比,当前国内经济面临的挑战除“供强需弱、外部冲击”外,新增“结构分化”,应是指向当前经济呈现出明显的“K型分化”与“新强旧弱”特征。相对应,近期包括7.13总理召开经济形势专家和企业家座谈会、7.20发改委民企座谈会等,均反复提及“推动新旧动能平稳接续转换”。一方面,过去地产、基建和传统制造是拉动增长、信用扩张和居民财富的重要力量,但随着房地产供需关系变化、地方债务约束增强、传统行业投资回报下降,旧模式的拉动能力正逐步减弱。另一方面,AI、高端制造等领域景气较高,部分环节已经具备较强全球竞争力,但从产业景气传导到居民收入、就业、企业投资和总需求改善,并不是一蹴而就的过程。此外,也需关注:各地政策同质化扶持导致热门赛道低端重复建设;传统产业转型风险显性化,局部企业债务违约、区域财政压力、就业结构波动等风险仍未释放完毕等。
其三,动能转换的评估不仅是规模和体量的对比,更应扩展至其对就业、收入、税收、社会稳定的贡献。当前研判动能转换成效,仍多以增加值占比、工业增速、产业规模作为核心标尺,但从整体宏观政策效能发挥来看存在明显局限,即新动能的高增长并不自动等价于就业扩容、居民增收、财政财力夯实与社会风险缓释,如新动能增速亮眼但尚未形成税收、就业层面稳定底盘支撑;传统产业仍是经济基本盘,但转型升级内生动力偏弱;民间投资转型信心不足,存量资源向新赛道顺畅流动仍存制度梗阻等,具体看:
>就业结构性错配,居民收入传导可能不畅。产业结构深度调整下,传统劳动密集型制造业及房地产业吸纳就业能力显著下降,而人工智能、新能源等新兴产业的岗位目前仍集中于高技能环节,短期内难以形成大规模就业。传统产业仍是普通就业的重要载体,当传统行业收缩过快,仅依靠新动能难以完全对冲岗位缺口,容易放大失业、转岗压力,进而传导至居民收入端。
>税源结构结构性变化,新旧动能税收贡献非对称。此前国税总局已定调,近年来随着产业结构的调整升级和科技创新,我国经济税源发生了一些结构性趋势性变化,尤其是:对税收贡献相对较大的房地产等传统行业增速下降,带来相应税收增速放缓甚至减收;“新三样”等新兴行业发展势头好,但是税收总体规模较小,而且享受的优惠政策比较多,现阶段对税收增长的拉动作用还不够大。以2025年为例,全国支持科技创新各项税费优惠合计2万亿元;其中研发费用加计扣除减免超7600亿元,高新技术企业15%所得税优惠减免近4000亿元,先进制造业加计抵减、留抵退税等配套政策规模可观,高技术、新动能企业普遍享受上述优惠。
> 结构分化下,关注区域与社会稳定风险。 新旧产业不是均匀分布在全国,资源型、重化工基地、地产依赖度高的市县,旧动能收缩冲击远大于科创资源富集地区。如果只看全国层面新动能规模占比提升,容易掩盖部分地区产业空心化、就业困难、财力弱化的局部压力。动能转换不是简单把旧产业淘汰,而是要实现平稳接续;若存量调整过快而增量的就业、财力、民生支撑没有跟上,局部就会累积社会稳定压力。
3、革新:当前我国正处在新旧动能转换的“拐点之年”,新阶段、新要求、需要政策新范式,兼顾做大新动能增量与缓释传统动能收缩带来的社会冲击,避免出现产业向新向优、民生财政承压的结构性错配,对应要求产业政策、就业政策、财税政策、考核评价体系等相应调整。
倾向于认为,当前我国正处在新旧动能转换的“拐点之年”,新阶段、新要求,加速推动新旧动能转换需要政策新范式,兼顾做大新动能增量与缓释传统动能收缩带来的社会冲击,避免出现产业向新向优、民生财政承压的结构性错配,对应要求产业政策、就业政策、财税政策、考核评价体系等相应调整。
一是产业端坚持改造存量与培育增量并重。即加快培育新动能、积极推动前沿技术突破,也要稳住旧动能。此外,也需更加重视传统产业作为经济底盘与创新应用场景的价值,加大升级改造力度,告别新旧动能的替代思维,推动新旧动能迭代共生、平稳接续。
二是积极适配产业需求、匹配新职业新岗位。当前新经济岗位需求旺盛、大厂仍在扩招,《脉脉2026春招职场洞察报告》显示,2026年1-4月,新经济行业新发岗位量同比增长22.6%,且薪酬同步上涨、达12.13%,AI领域岗位量同比增长8.7倍,具身智能赛道岗位量暴增15倍;智联招聘数据显示,2026年上半年,AI技术正沿产业链向各行各业全面渗透,人工智能行业招聘企业数同比增长24.8%,结构看,研发技术类占比最高,机械设计/制造工程师(6.8%)、软件研发(6.2%)、人工智能工程师(6.1%)位列招聘岗位前三。相对应,主动做好就业市场的结构调整与能力重塑,实施职业技能提升培训、新职业培育、人才评价体系改革等措施,重点锚定集成电路、航空航天、生物医药、低空经济等新兴支柱产业,以及未来能源、量子科技、生物制造、具身智能、脑机接口、6G等未来产业。既解决就业数量问题,也优化人力资源质量,为经济结构转型升级提供不可或缺的高素质的人力资源保障。
三是优化财税政策、适配动能转换带来的税源结构变迁。一方面,用好研发加计扣除、技改税收优惠,引导新动能企业扎根实体、拓展产业链,培育长期稳定税源;另一方面,正视传统税源收缩的现实,完善地方财政激励与转移支付机制,对转型压力较大的地区加大均衡性转移支付,防范基层运转风险。此外,用好初次分配引导和再分配条件,缩小转型过程中行业、群体收入差距,把产业升级收益转化为居民消费能力,推动形成“产业升级-就业增收-内需扩大”的正向循环。
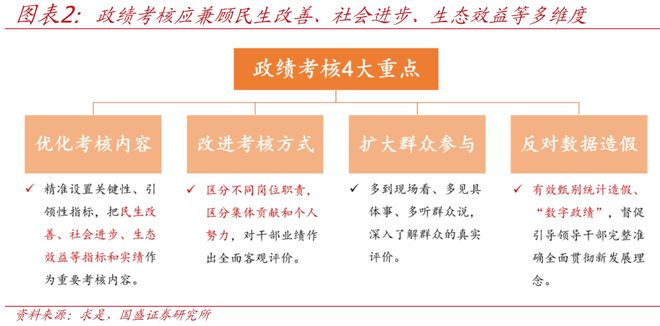
四是加强正确政绩观引导、系统改革考核评价体系。从此前总书记对于正确政绩观的定调来看,高质量发展考核“是对经济社会发展方方面面的总要求”,即“政绩既体现在抓发展上,也体现在惠民生、保稳定上;既体现在即期见效的显绩上,也体现在打基础、增后劲、利长远的潜绩上”。结合当前,对应动能转换的考核不应单纯看新动能产值增速、高新技术产业占比等,而应把就业规模、收入增速、地方财政可持续性、社会风险水平等纳入考核体系,兼顾发展速度与社会承受力,以实现产业升级、民生改善、社会稳定等多目标平衡。3.1《求是》也特此发文《以正确选人用人导向激励干部担当作为》,正确政绩观下的政绩考核重点有4大倾向:优化考核内容、改进考核方式、扩大群众参与、反对数据造假,其中,明确要精准设置关键性、引领性指标,把民生改善、社会进步、生态效益等指标和实绩作为重要考核内容。
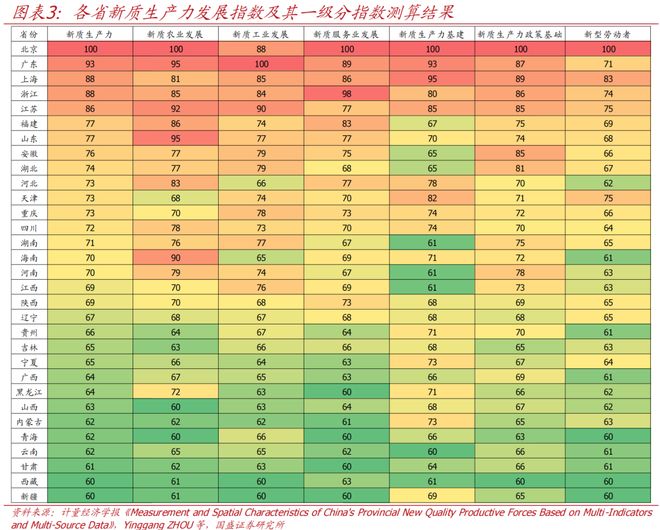
五是坚持因地制宜、避免“一哄而上”,新基建建设、人才及地区政策支持力度很关键。我国省际之间产业基础、创新资源、税源结构、就业结构差异巨大,K 型分化不仅体现在产业赛道层面,也体现为区域之间转型条件的显著分化,这也决定了新旧动能转换可能不存在全国统一的标准模式,各地需因地制宜、把握转换侧重。具体看省市层面,目前尚无新旧动能衡量相关指标,作为动能转换的核心赋能,当前可重点关注各地新质生产力发展水平。
参考厦门大学研究团队的成果,各省新质生产力发展水平差距较大,总得分排在前五名的分别为北京(100)、广东(93)、上海(88)、浙江(88)、江苏(86),结合分项得分,对各地推动动能转换应有2大方向指导:
一是对于各地选取重点产业要充分结合资源禀赋,如新质工业发展具有规模效应的特点,长三角、珠三角地区以及长江经济带的工业强省,不断扩大在新质工业方面的优势地位、以保持先行地位,对于工业基础相对薄弱的省份,用好地域特色、绿色生态、历史文化等资源禀赋,新质服务业也能成为较好的弯道超车切入点;
二是新基建、关键人才(即新型劳动者)及地区政策支持力度很关键,东部沿海地区在产业基础、政府支持、新基建、高素质劳动者等因素上具备发展优势,而西北和东北地区的发展基础则较为薄弱。
1、技术创新与市场化落地适配不足。如后续新动能核心技术存在短板,产学研转化效率偏低,技术产业化落地成本高、配套不足。同时企业转型同质化严重,造成资源浪费,制约新动能长效发展。
2、政策迭代与落地执行不及预期。如后续新旧动能转换政策持续迭代,地方配套细则落地滞后、区域执行标准不一,政策红利传导不畅。
3、新旧动能衔接不畅。传统旧动能出清存在刚性、转型阵痛明显,新动能培育周期长、规模化缓慢。新旧动能切换节奏错位、衔接断层。