地平线CEO余凯:致力成为全球领先的自动驾驶核心技术供应商
每经记者刘曦报道,每经编辑余婷婷整理。
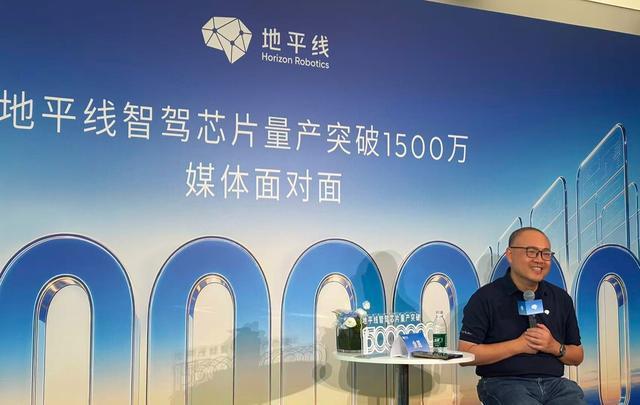
9月15日,地平线创始人兼CEO余凯在接受《每日经济新闻》专访时,针对当前汽车行业关于“智能驾驶究竟应自主垂直研发还是依赖外部供应商”的争议提出了明确观点。余凯预测,行业最终将呈现分化格局:约80%的车企会选择与供应商合作,而仅剩下位于金字塔顶端的20%头部车企会坚持全栈自研。
余凯指出,随着智能驾驶产业链日趋成熟,基于开放协作的专业分工将成为主流模式,仅有极少数领先车企会维持垂直整合策略。与此同时,第三方供应商阵营也将经历洗牌与集中化过程。“预计未来全球范围内掌握自动驾驶核心技术的主流供应商将不超过两到三家,这种高度的集中度类似于手机基带芯片市场。”余凯分析道。
图片来源:每经记者 刘曦 摄
这一预判已有市场数据佐证。高工智能汽车最新统计表明,智能驾驶芯片市场正加速向头部聚集。2026年上半年,地平线在中国自主品牌ADAS(高级驾驶辅助系统)领域的市场份额高达50.02%;在自主品牌乘用车城市NOA(领航辅助驾驶)芯片市场中占据22.8%的份额,位列第二。此外,地平线征程系列智驾芯片的累计量产规模已突破1500万套。
尽管市场规模迅速扩大,但智能驾驶领域的高强度研发投入并未减弱。财报数据显示,2026年上半年地平线营收达20.55亿元,同比增幅32.9%;然而,同期的研发支出高达27.55亿元,超过了当期营业收入。面对如此高昂且持续的研发成本,余凯明确表示公司暂无缩减投入的计划。
与此同时,整个汽车行业的盈利状况面临严峻挑战。据中国汽车流通协会乘联分会负责人崔东树发布的最新数据,7月份中国汽车行业利润总额为209亿元,同比下滑28%;行业销售利润率降至2.4%,创下2022年以来的同期最低纪录。
谈及汽车板块在资本市场的低迷表现,余凯从两方面进行了解释:其一,当前资本市场的注意力暂时聚焦于数据中心及其上下游的大模型相关领域;其二,行业内极其激烈的竞争正在不断挤压企业的利润空间。“上半年新车上市数量超过580款,竞争态势近乎疯狂。目前头部新能源汽车企业的市值普遍已跌破1000亿元大关。”余凯坦言。
不过,余凯坚信,虽然短期内的资本热点会发生转移,但汽车产业智能化转型以及出行方式向无人驾驶演进的大方向不可逆转。“对于地平线而言,我们仍处于朝阳阶段,因为完全自动驾驶尚未实现,且公司业务保持逐年增长。”他认为,当前汽车及智驾领域非资本热点反而可能带来一定优势,“这意味着缺乏投机性‘热钱’涌入,同时也减少了新竞争团队的盲目入场”。
为了阐明为何开放分工终将胜出,余凯援引了PC和智能手机产业的发展历程作为类比。他在解释中指出,在产业萌芽期,由于成熟的供应链体系尚未建立,垂直自研有助于厂商抢占先机;但随着产业步入中后期,专业化供应商的出现使得开放协作的效率显著优于单打独斗。“最终结果必然是开放分工成为主流,垂直自研则只会被极少数顶级制造商保留。地平线的战略就是服务好选择合作的那80%车企。”
当上游智驾供应商趋向集中时,下游整车厂的整合节奏也成为焦点。作为第三方供应商,余凯不回避车企格局变动对自身的影响。他指出:“下游车企越分散,对供应商而言通常越有利。”但他也强调,整车行业的演变轨迹并非单一供应商所能决定。鉴于汽车产业的复杂性,余凯推测中国车企的市场整合速度“可能不会像想象中那样快”。
图片来源:每经记者 刘曦 摄
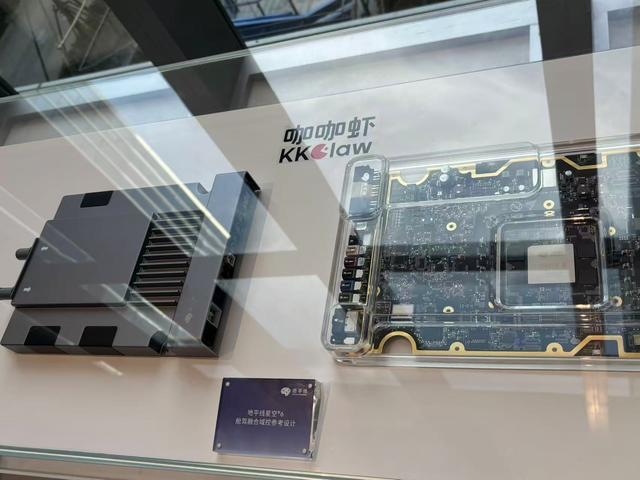
在国际市场布局方面,地平线的智驾业务也正加速出海。余凯透露,目前公司在全球ADAS市场已斩获超2000万套订单。然而,相较于中国市场高阶辅助驾驶的 rapid 普及,海外消费者的需求重心目前仍停留在基础ADAS层面,对高阶智驾功能的需求尚未大规模爆发。“例如在国内,若车型不具备城市NOA功能,销量会受到很大影响;但这种局面在海外的到来,恐怕还需要五年的时间。”余凯说道。
与国内情况相似,智能驾驶商业模式的成熟也需要时间的沉淀。针对近期部分车企和智驾公司试水的订阅制收费模式,余凯持谨慎态度。他认为,在当前辅助驾驶尚无法彻底替代人类司机“兜底”的阶段,该功能的属性更接近于车辆的硬件配置。无论是作为标准配置还是选装包,本质上都是用户在购车时为特定配置支付费用。
余凯进一步指出,真正能够实现按月度或行驶里程持续计费的自动驾驶能力,至少需要达到L4级别。只有当自动驾驶技术能够在更广泛的时间段和应用场景中可靠地接管驾驶任务时,用户为持续的驾驶服务付费才会成为一种自然而然的行为。