两日连发18星,商业火箭加速补齐运力短板
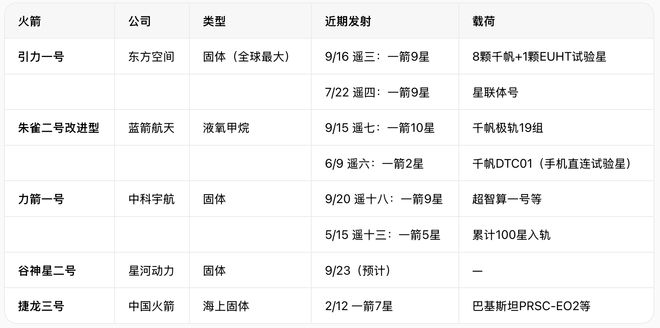
商业航天赛道再获重大催化。9月15日,蓝箭航天旗下朱雀二号改型遥七运载火箭采用一箭十星模式,成功将千帆极轨第19组的10颗卫星精准注入900公里圆轨道。不到十二小时后,9月16日,东方空间的引力一号遥三火箭于东海某海域点火升空,将8颗千帆组网卫星连同1颗EUHT技术验证星送抵800公里轨道。
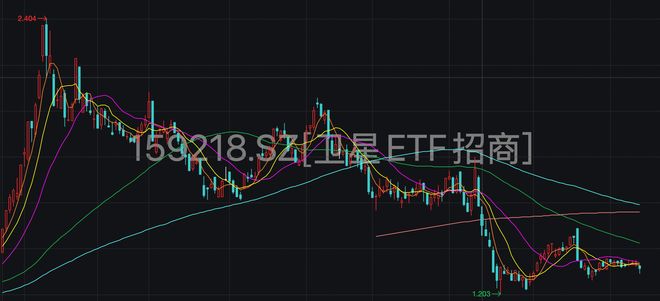
回顾今年走势,卫星相关标的整体承压回落,最近一段时间转为区间震荡格局,抛压明显减弱,市场处于筑底蓄势阶段。卫星ETF招商(159218)过去一个月小幅回撤约3%,进一步下探的空间已经不大。本轮密集发射利好有望提振板块投资信心。
此两次发射的核心意义,在于民营商业火箭第一次以成批量的方式承接大规模低轨卫星互联网星座的组网任务。过去民营火箭在千帆项目中主要执行的是验证性或少量搭载角色,比如今年6月朱雀二号遥六所发射的手机直连试验星本质上仍是单星技术验证。而本次,"国有力量+商业力量"的协作模式真正落到实处,民营火箭在工程化批量交付方面的可靠性得到了实际任务背书,由此正式成为国家卫星互联网工程运力保障链条中的有机组成部分。
**运力短板正加快补齐**
发射运力始终是制约我国低轨星座规模化的关键卡点。千帆星座现阶段在轨卫星已达256颗,对照年底前完成324颗组网的既定目标,年内还有68颗待部署。时间窗口十分紧张,千帆方面此前已发起金额超过7亿元的火箭发射服务采购招标,明确要求候选型号须具备一箭18星的投送能力,蓝箭航天朱雀三号、中科宇航力箭二号等新研型号均有资格参与竞标。另外,星河动力智神星一号、天兵科技天龙三号、星际荣耀双曲线三号等多款民商火箭正处于逐步定型阶段,后续都将构成千帆组网运力的重要增量来源。
运力端的多元布局,有力推动了下游应用场景的快速兑现。引力一号遥三本次有效载荷质量突破3吨,刷新了中国海上单次发射在载荷重量与目标轨道高度上的双重纪录,同时也是全球范围内首次通过海上机动平台实施的低轨宽带互联网星座组网发射。该型号目前已形成平均每两月一次的稳定发射频率,是目前全球运力最强的固体燃料运载火箭。朱雀二号改型则依托液氧甲烷推进方案,将遥五到遥六之间的发射周期缩短至26天,充分展现了高频次组网发射的统筹调度水平。
**应用拉动与资本涌入双向驱动**
从需求端看,手机直连卫星功能正由应急备份向常态化使用演进。业界普遍将2026年定位为手机直连卫星规模商用的起步之年,工信部已先后向三大电信运营商核发卫星移动通信业务经营许可证;华为Mate 80系列、Pura 80 Pro等产品实现了天通、北斗及低轨卫星三套系统的融合接入,各主流品牌已累计发布37款具备卫星通信能力的终端,累计出货量突破2400万部。今年6月,垣信卫星完成了国内首次未经硬件改装的现网商用手机直连卫星语音通话实测,千帆星座的手机直连验证星也已完成入轨在轨测试。
资本市场热度同步攀升。2026年上半年,商业航天领域一级市场公开披露的融资金额合计127.9亿元,同比增幅高达273%。星际荣耀D++轮融资50.37亿元,创下国内民营火箭企业单笔最大融资纪录;长光卫星完成接近50亿元的股权融资;航天驭星D轮系列累计融资近20亿元;东方空间也顺利落地Pre-C轮及C轮融资。当前已有十余家公司步入IPO辅导或正式申报流程,其中蓝箭航天计划募集75亿元,中科宇航、微纳星空分别拟募集41.8亿元和50亿元,预计2026至2027年将进入集中挂牌窗口。
政策层面,"十五五"规划纲要已将航空航天列为新兴支柱产业加以培育,工信部明确强调要推进高、中、低轨卫星星座的协同布局,增强低轨卫星互联网的组网服务效能。政策重心已由早期的鼓励创新探索,升级为全力支撑规模化商业运营。中金公司分析认为,对商业航天板块可以持更为积极的预期,政策强力扶持、中美竞争共振与产业内生增长三重因素正在汇聚成势;中信建投则判断,卫星互联网已迈入高密度发射新阶段,建议重点关注上游卫星总装制造与火箭发射两大核心环节。
**卫星制造与发射占比不低于50%,贴合产业当下重心**
卫星ETF招商(159218)紧密对标中证卫星产业指数,从中筛选不超过50只在卫星制造与发射、卫星地面设备研制、卫星导航定位、卫星通信以及其他技术研发与产业化方向有实质业务的上市公司股票作为成分券,旨在全面刻画卫星产业链上市公司的综合表现。其中,卫星制造与发射这一基础环节的成分权重合计不低于50%,恰好匹配当前产业从基础设施建设向规模化运营过渡的发展节点。