半年巨亏17亿,赛力斯决定自立门户
今年8月,赛力斯(601127.SH)公布了一份利润由正转负的半年度报告,由此引发外界对华为与赛力斯之间协作方式的热议。时至今日,二者的合作架构已发生实质性变化。
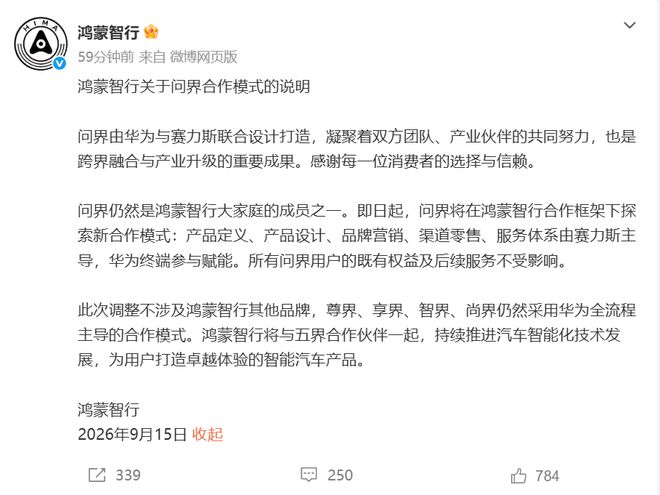
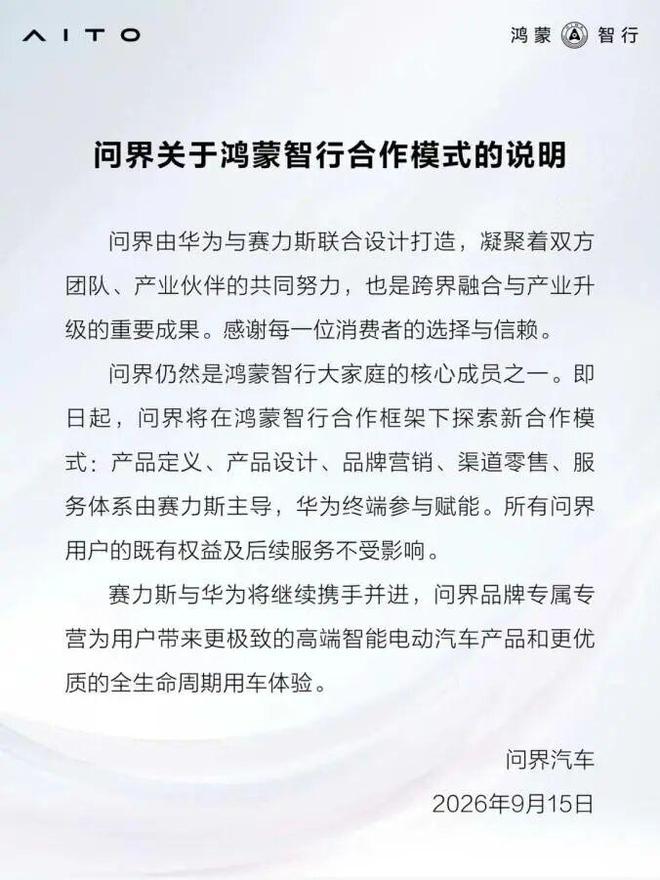
9月15日,一条关于华为与赛力斯在智选车领域合作机制即将变更的消息在社交媒体上迅速扩散。事态升温之后,当天下午,鸿蒙智行和问界汽车先后对外发布了正式回应。
鸿蒙智行在其官方微博上表示,问界将在鸿蒙智行既有合作框架内尝试一种全新的协作路径:产品规划、造型设计、品牌推广、终端销售及售后体系将由赛力斯牵头负责,华为终端则提供技术支持与能力输出。鸿蒙智行同时指出,问界依然是鸿蒙智行体系中的重要一员。
问界汽车的公告涵盖了相同要点,并进一步提到,该品牌实行专属化经营模式后,将为消费者呈现更具高端质感的智能电动车产品以及更完善的全周期用车服务。
对问界汽车来说,这次变革意味着它将获得更大的自主空间。
据相关报道透露,今后赛力斯将推行"专属专营"的全新销售体系。在这一模式下,问界的分销网络完全独立运作,涵盖自营门店与授权加盟网点,原先属于鸿蒙智行体系的部分展厅也将划入赛力斯管理范围,仅展示和销售问界系列产品。
作为华为智选车战略下的第一家深度绑定伙伴,赛力斯曾借助华为的品牌势能实现了跨越式发展,用极短时间便跃居国内主流新能源厂商之列。然而,伴随鸿蒙智行不断扩展合作伙伴版图,问界身上那层鲜明的"华为标签"正在逐步淡化,叠加原材料成本急剧攀升、行业内部竞争白热化等多重因素,赛力斯此前的扩张步伐明显放缓。
上半年数据显示,赛力斯营业收入同比减少7.87%,降至574.93亿元;归属母公司股东的净利润录得17.17亿元的亏损,较上年同期出现由盈转亏的逆转。今年前八个月内,问界汽车累计交付20.19万辆,同比下降14.07%。
在这样的形势之下,赛力斯选择重塑合作框架以争取更多决策主导权,某种程度上也是希望找到更契合自身实际的发展步调。
但与此同时,独自把控产品设计、渠道管理和品牌推广,也代表着需要独自消化更大的经营风险,这对赛力斯自身的经营管理水平构成了更为严峻的考验。纵观近几年赛力斯的演进轨迹,公司其实早已着手构建独立的经销网络,并不断加大研发投入力度。这些布局最终能否真正转化为市场端的竞争优势,仍有待未来问界品牌的实际运营表现来验证。
消息传出后,资本市场随即给出反馈。9月15日中午交易时段结束后,赛力斯股价急速下挫,最终收于45.46元/股,跌幅达5.09%,盘中最低点一度刷新2024年以来的历史低位,对应总市值收缩至792亿元。
去年9月,赛力斯股价曾触及172.63元/股的峰值,刷新上市以来纪录。此后股价一路走低,截至目前累计回撤幅度已逾七成。
**"独立"之路酝酿已久**
回溯赛力斯的发展脉络,公司近年来的高速崛起,很大程度上受益于华为及鸿蒙智行的强力助推。
赛力斯的前身为小康股份,在燃油车年代颇具影响力的"东风小康"正是出自该企业之手。然而,新能源汽车浪潮涌来之际,传统燃油车市场空间受到压缩,公司遂启动了业务转型。
恰逢华为也在谋划深度切入汽车产业生态,赛力斯因此成为华为智选车路线上的首位战略合作方。2021年4月,双方正式签署深度合作协议,在技术研发、产品打造和市场通路等多个维度展开紧密联动。同年12月,双方共同推出问界品牌,赛力斯由此踏上了高速发展的快车道。
从2021年到2025年的五年间,赛力斯的营业收入从167.18亿元飙升至1650.54亿元,增幅接近十倍;2024年和2025年,公司连续两个年度实现盈利,两年合计贡献归母净利润119.03亿元。
然而,这场转型并非毫无代价。由于问界品牌在供应链、核心技术等环节对华为存在较高程度的依附关系,赛力斯每年需向华为方向支付巨额采购款项。
根据赛力斯招股说明书披露的数据,2022年至2024年,公司向最大供应商A的采购支出分别为58亿元、72亿元和420亿元,2025年上半年再增200亿元,三年半累计采购总额高达750亿元。若按2025年上半年问界15.22万辆的交付量折算,每售出一台车,赛力斯需向供应商A支付超过13万元的采购成本。业内普遍判断,供应商A即为华为。
但随着鸿蒙智行持续扩大"圈友"阵容,智界、尚界、享界、尊界相继面世,问界不再独享鸿蒙智行唯一"门面担当"的角色,过去因绑定华为而被赋予的"稀缺属性"正慢慢消散。
为在日趋残酷的市场博弈中守住份额,自2024年起,赛力斯便开始着力强化内生能力,在华为体系外围搭建自有经销网络并加大研发蓄力。
早在2024年8月,赛力斯便宣布筹建品牌旗舰体验店;进入2025年后,公司又与汽车经销商龙头中升集团达成战略合作,后者计划将旗下部分门店改造为问界用户服务中心。截至2025年末,此类用户中心的覆盖数量已达380家。
研发端同样进展显著。赛力斯自主研发了名为"魔方"的汽车底层技术平台,该平台已于2025年升级至2.0版本。依托这一架构,赛力斯可将动力系统、底盘结构、智能驾驶、智能座舱、安全防护及出行服务等核心模块进行统一整合与协同开发,从而缩短产品迭代周期、加快技术成果的规模化量产进程。此外,公司还在今年6月将旗下另一汽车品牌"蓝电"更名为"赛豆",并与字节跳动旗下火山引擎联手探索"AI造车"新范式。
为支撑渠道自建和研发加码,赛力斯付出了可观的资金代价。2024年、2025年,公司研发费用分别录得55.86亿元和79.54亿元,同比增速分别为229.24%和42.41%;同期销售费用分别为191.84亿元和241.94亿元,同比增幅分别为251.03%和26.12%。今年上半年,研发费用继续攀升27.44%,达到37.34亿元。
2025年,赛力斯成功登陆港股完成二次上市,募集资金超过140亿港元,所筹资金将重点投向技术研发和渠道基础设施两大方向。
另据公开信息,赛力斯在2024年以25亿元的价格从华为处购得问界商标及相关外观设计专利,将该品牌的核心知识产权纳入囊中。
从回收品牌所有权,到搭建自主经销体系,再到持续扩充研发储备,赛力斯的每一个关键举措都指向同一个目标——增强独立运营实力。眼下公司开始全面主导产品定义、设计开发、市场营销及终端零售,恰恰是建立在前期一系列扎实铺垫的基础之上。
**赛力斯面前的现实难题**
步入2025年以来,赛力斯业绩承压,根源在于上游成本推高与下游竞争烈化形成的双向夹击。
成本端来看,近两年碳酸锂、工业有色金属、存储芯片等关键原材料价格接连走高,令整车制造商的生产成本显著膨胀。
赛力斯董事长张兴海此前公开坦言,当前整车企业遭遇的最大挑战之一是存储芯片价格飙升了约五倍;与此同时,碳酸锂报价已从一年前的每吨8万元跳涨至目前的每吨18万元。受此冲击,问界品牌单台车的制造成本增加了1.5万至2万元不等。
铝、铜等工业金属价格的上涨同样给赛力斯带来了不小负担。当前,铝合金已被大规模应用于汽车制造,包括一体式压铸车身结构件、电池包外壳、铝合金底盘框架等部件均需大量使用铝合金材料;而汽车高压线束等电气组件则消耗着大量铜材。
在上述多重成本因素的叠加作用下,今年上半年赛力斯的毛利率较去年同期下滑5.6个百分点,降至23.3%。
成本大幅走高的同时,赛力斯所面对的竞争格局也在恶化。问界汽车的产品矩阵以SUV为核心,具体而言:问界M5定位于中型SUV区间,问界M6面向中大型及大五座SUV市场,问界M7覆盖5/6座中大型SUV细分,问界M8锁定大五座旗舰SUV层级,问界M9则瞄准全尺寸旗舰SUV高地。
然而,SUV已成为几乎所有主流新能源厂商竞相发力的主战场。除问界之外,小米、理想、蔚来、小鹏、零跑等众多品牌纷纷在该细分领域密集布阵,即便同属"五界"阵营的智界和享界也已推出各自的SUV产品。令人担忧的是,SUV市场的总量却在萎缩。乘联会统计显示,今年上半年国内SUV零售量仅为477万辆,同比下降11.2%。
上游成本刚性上升、下游同质化竞争愈发激烈,赛力斯所处的市场环境正变得愈加严酷。此次合作模式的正式调整落地之后,公司能否切实实现降本增效、重新将问界拉回增长通道,仍是摆在其面前一道必须跨越的现实关卡。