董忠云:美联储加息预期已被市场充分消化,静待尘埃落定
董忠云、刘庆东、庞晨、王警仪、杨子萌(其中董忠云担任中航证券首席经济学家及中国首席经济学家论坛理事职务)
本周国内A股市场呈现震荡下行态势,投资者目光依然聚焦于9月份美联储是否启动加息。美国8月核心CPI环比录得0.3%的增长,超出市场此前预估的0.2%。该数据发布之后,市场对下周美联储实施加息的定价概率升至约九成;从隔夜指数掉期曲线来看,截至年末市场已累计反映了大约53个基点的紧缩力度,这意味着至少完全计入了两轮各25个基点的加息动作。
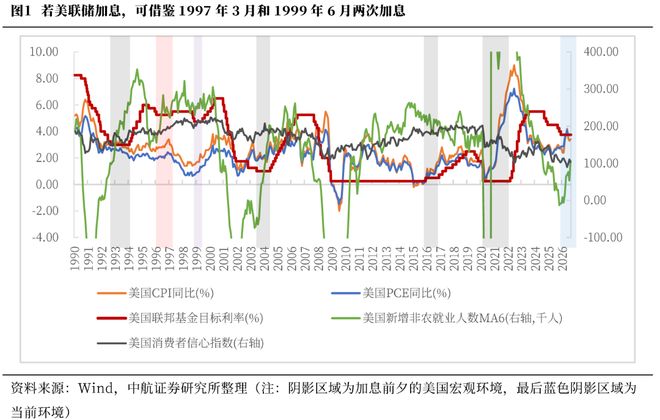
尽管人工智能领域的大规模资本投入以及地缘冲突推升的能源价格对美国通胀形成托底效应,但眼下美国经济呈现明显的"K型"分裂格局,家庭部门动能走弱。消费端,消费者信心指数面临压力,8月读数仅处于过去十年的5.04%分位水平;就业端,受益于世界杯赛事拉动,美国月度新增非农就业人数近期才刚刚扭负为正,8月数据处于近十年43.69%的分位,但其持续性仍有待观察。此外,美国现行政策利率仍维持在高位区间,因此即便美联储后续实施预防性质的加息操作,我们认为可操作的空间较为有限。
就宏观背景而言,当前美国经济环境与1990年以来美联储每一次加息周期均有显著区别。考虑到本轮科技变革浪潮叠加政策利率居高不利的现实,如果美联储在9月选择预防式收紧,那么新经济时期1997年3月与1999年6月的两次加息操作或许能为当下提供一定的参照价值。不过值得注意的是,那两次加息发生时,居民消费和就业状况均显著优于目前水平。
美联储官方将这两次操作均界定为预防性质。就1997年那次而言,美联储判断当时通胀水平尚属温和,但旺盛的总体需求配合较高的产能利用率使得未来通胀走高的概率大幅攀升,有必要在物价真正失控之前果断采取预防性举措加以抑制。时任主席格林斯潘后来在1999年将此次操作形容为"对冲潜在负面情景的一剂保险"。至于1999年的加息,格林斯潘指出通胀压力把控良好,目的是在经济失衡尚未对整体稳定构成实质威胁之前提前出手。关于通胀预期层面,美联储认为通胀力量已经萌芽或即将显现,并将此举明确定义为"适度且具前瞻性的措施",以避免将来被迫动用更具破坏性的强力手段。
从后续路径看,美联储1997年3月完成一次25bp的预防式加息后,很快遭遇亚洲金融危机、俄罗斯主权债务违约以及长期资本管理公司(LTCM)事件接连冲击,央行遂暂停操作逾一年,直到1998年9月才启动每步25bp的连续三轮降息。而1999年6月,美联储再度以25bp幅度实施预防式加息,由此拉开了又一轮完整加息周期的序幕。
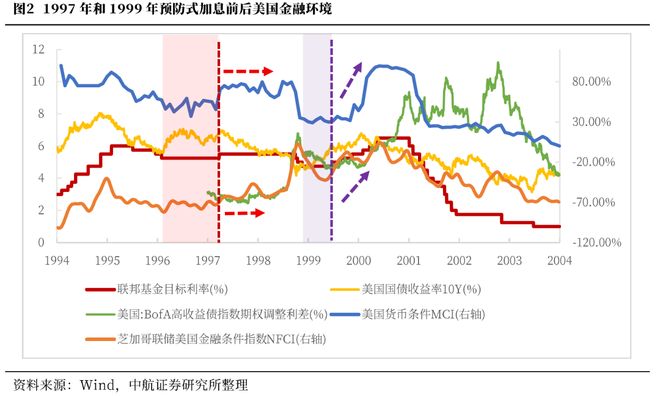
笔者所构建的美国货币政策条件指数(MCI)走高代表货币环境趋于收紧,走低则意味着放松。芝加哥联储编制的美国全国金融条件指数(NFCI)取正值表明金融条件严于历史均值,取负值则宽于均值。1997年和1999年加息前夕,货币与金融条件均处于阶段性的相对宽松状态,这与当前情形颇为相似。加息落地后,由于后续政策走向各异,两类指标呈现出不同的演变轨迹:1997年单次加息后货币条件快速收紧,随后保持相对稳定,短期内金融条件亦未发生剧烈波动;1999年连续加息则推动货币条件紧张程度系统性抬升,金融条件在短时间内急剧收缩。
借助美国银行高收益债券指数的期权调整利差来追踪美国信用利差变动及其隐含的市场风险状况。两次加息节点上,信用利差均回落到阶段性底部区域,且在加息后一段时期内维持平稳。直到系统性风险集中释放,信用利差中枢才出现整体抬升,股市同步下挫,美联储随之转入降息通道。当前信用利差持续压缩至低位水平,这可能反映出在美国科技产业大趋势下,市场风险偏好较为充裕,对企业盈利能力、自由现金流及偿债实力持乐观态度,整体风险尚在可控范围。
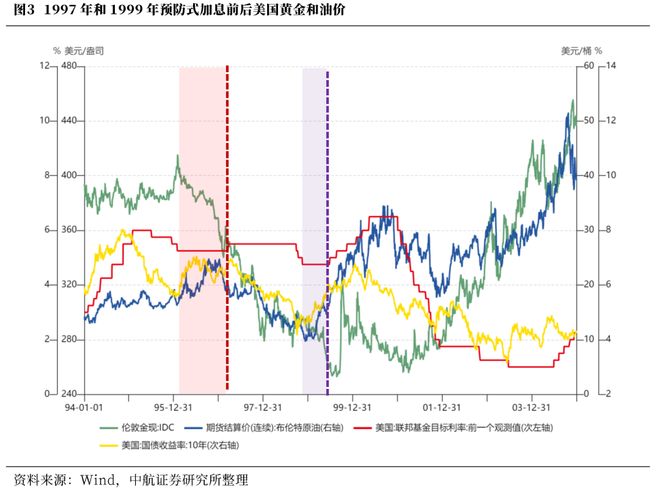
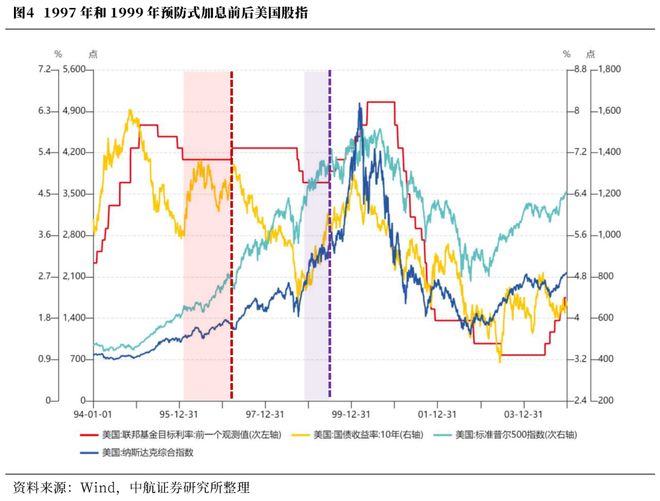
聚焦两次加息前后各类资产的走势特征。1997年3月加息,从中期视角审视,加息前后各半年的窗口期内,美股走出整体趋势性上行通道,十年期国债收益率则以窄幅震荡为主,折射出坚实的经济基本面以及市场对信息技术产业持续扩张的信心。从短期节奏分析,在1997年3月加息正式落地之前,美债收益率自1996年12月起便已开启上行进程,美股则从1997年1月开始回调,提前消化了加息预期。待加息靴子落地后,美债收益率大体触及峰值,美股也基本探明底部。进入4月下旬,美债收益率转而回落,美股重拾升势延续上涨。
1999年6月加息中,美股和美债的交易节奏均表现出对美联储预期的明显抢跑。在1998年美联储连续降息的阶段,十年期国债收益率与美股同步触底反弹。当美联储转为观望姿态后,美债收益率持续快速攀升,但美股上行的坡度逐渐收窄。有趣的是,在1999年6月加息落地前后的半个月内,美股反而出现了一段短暂的加速冲高,市场可能是在博弈"利好出尽"的逻辑。
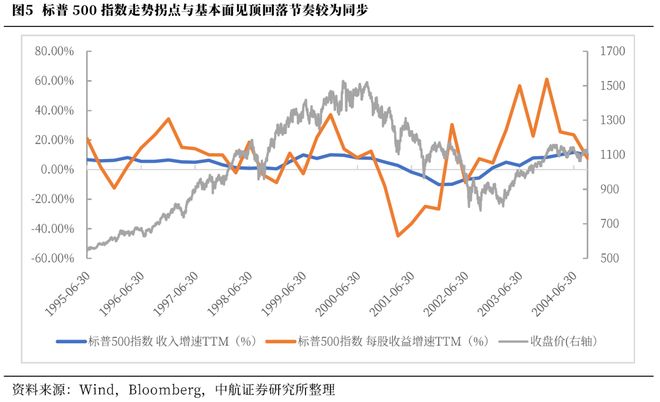
拉长至中期维度,美股的走势根本上由基本面景气度所主导。伴随美联储不断加码加息,美股先是经历了约四个月的横盘整理,随后在景气度持续向好的有力支撑下,逆着加息方向走出了牛市的主体上升波段,行情的顶部位置与基本面的演进节奏高度吻合。
展望未来,9月美联储大概率实施预防式加息,但后续继续加深的余地或十分有限。在当前市场已充分定价年内约两次加息的背景下,短期内A股料将继续维持震荡格局,但操作上建议逢低分批建仓,静待政策落地,届时市场反应更可能表现为"利空兑现"。从中期视角出发,科创50与沪深300的业绩增速均有望在四季度刷新年度高点,在盈利改善的驱动下,从绝对回报的角度衡量,A股下半年大概率呈现震荡走高态势,无论是"新登"还是"老登"板块都可能孕育结构性机遇;风格切换层面,科创50与沪深300之间的业绩增速剪刀差有望在四季度再度扩大,年内市场风格或将重新向科技成长方向倾斜。不过,鉴于市场在年中经历过极度分化后的深度修正,下一轮风格分化的烈度预计将有所收敛。
**本周市场复盘**
据同花顺统计数据显示,本周各大指数表现出现明显分化。创业板指收涨1.08%,领跑主要宽基指数;而上证指数跌1.07%、深证成指跌0.34%、沪深300跌0.83%、科创50跌1.52%、中证500跌0.94%、中证1000跌1.08%,整体偏弱。风格维度上,成长风格小幅收涨0.17%,消费风格则大幅下挫3.04%。行业层面,申万一级行业中通信、建筑材料、综合板块领涨,分别收获6.87%、3.05%、2.09%的涨幅;非银金融、计算机、美容护理板块跌幅居前,分别下滑4.62%、4.61%、4.61%。市场交投热度方面,本周日均成交额降至18929.62亿元,较前一周缩减768.15亿元。估值水位方面,A股整体市盈率收于21.41倍,周环比微降0.87%。