具身智能还在烧钱,"卖手"的却已赚得盆满钵满

一位国内人形机器人企业掌门人曾表达过这样的看法:过去几年间,人形机器人整机的售价完全是被本土玩家相互踩踏打下来的。年度出货量从两万台飙升至七八万台,背后的逻辑就是压缩制造成本、以价换量、抢占市场份额,规模确实做大了,但整个行业尚未实现正向盈利。
实际情况印证了这一判断。在公开可查的已上市机器人公司中,除了宇树科技实现盈利之外,绝大多数仍处于亏损状态。翻看2025年年度报告,A股老牌机器人厂商新松旗下各类型机器人全年合计销售约13676台,同比增幅达65%,却陷入"多卖多亏"的困境——归母净利润录得3.98亿元亏损,较上年扩大了整整一倍。登陆科创板的埃夫特则已连续六年未能扭亏,累计窟窿逼近14亿元。
港股市场的表现同样不容乐观。被称为"机器人大脑第一股"的仙工智能,2023年到2025年间营业收入从2.49亿元增长至4.42亿元,三年复合增长率达到33.2%,却呈现典型的增收不增利态势,三年合计亏损1.27亿元。乐动机器人在同一时期净亏损1.8亿元。珞石机器人更为突出,仅2025年单年就亏了1.79亿元,相当于乐动三年的亏损总和。同一年度,优必选的净亏损虽有显著收窄,但绝对金额仍高达7.90亿元。
与之对比,分别亏损8353万元和2726万元的越疆科技与卧安机器人,在这个行业里已属难得的"好学生"。
当整机制造商还在为如何实现万台级量产爬坡发愁、为天文数字般的亏损焦虑时,产业链上游的供应商们早已手握订单排着队"收钱"了。
这一幕让人想起历史上的经典桥段。1849年美国西部淘金潮中,最终赚到最多真金白银的并非挖金子的人,而是那些兜售饮用水、铁锹和帆布裤的商贩。
近期行业内流传着一句调侃:"挖矿的还没见着钱,卖水的先暴富了。"话虽戏谑,道出的却是当下人形机器人产业的真实格局——最大的受益者是上游"卖水者",而在这些环节中,地位最为独特、单体价值最大、叙事空间最广的,恰恰是那对灵巧的手。
海银资本创始人王煜全分析认为,人形机器人领域存在泡沫,但泡沫并非均匀分布。若把重心押注在腿部运动上,泡沫成分较大;但若聚焦于机械臂及手部操控能力的演进,潜在价值可能远超前者。归根结底,未来真正值钱的能力是"操作"。
**"手"为何最昂贵**
聊灵巧手之前,不妨先算一笔经济账。
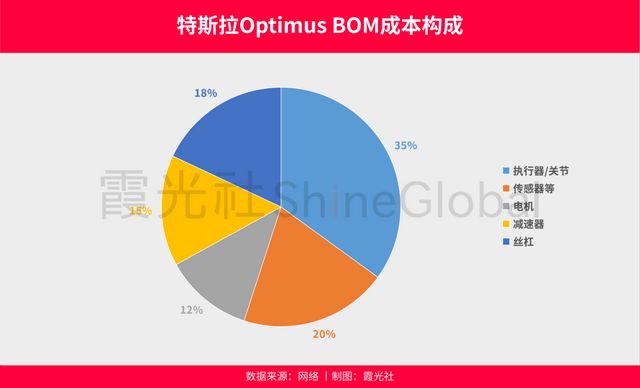
摩根士丹利的估算显示,灵巧手在特斯拉Optimus的BOM成本中占比约为17.3%,对应金额大致在8650至10380美元之间。中邮证券发布的《宇树G1人形机器人拆解报告》同样指出,宇树G1的灵巧手成本约占整机的18%。
工艺复杂、用料厚重,即便暂且搁置软件与算法层面的价值不谈,灵巧手也是人形机器人整机中单位价值最高的硬件模块之一。
细究之下,灵巧手之所以定价高昂,自有其内在逻辑。
一家灵巧手企业的负责人向我们透露了一组更具象的数据:单只灵巧手的成本结构中,驱动单元模组占据了半壁江山以上,涵盖电机、减速机构及关节总成等;紧随其后的是传感元件和结构零件。具体而言,空心杯电机约占灵巧手总成本的41%,无框力矩电机搭配驱动器在线性关节中贡献15%至25%的成本,整机所有电机系统叠加后,剩余20%到30%的费用归于其他部分。
一位机器人领域的工程师向我们解释,市面上主流的直驱式灵巧手,单一自由度的采购单价就在千元以上,一只有22个自由度的手,光采购成本便需2万至3万元,再叠加其余零组件及研发投入,终端售价落在大几万乃至十几万的区间完全合理。
"这条技术路径本身就锁定了价格底线,没人会亏本经营,灵巧手也不例外。"这位工程师如此概括。
"高售价"的另一面是"高毛利",最新一轮半年报数据再次坐实了灵巧手赛道的"吸金"效应。
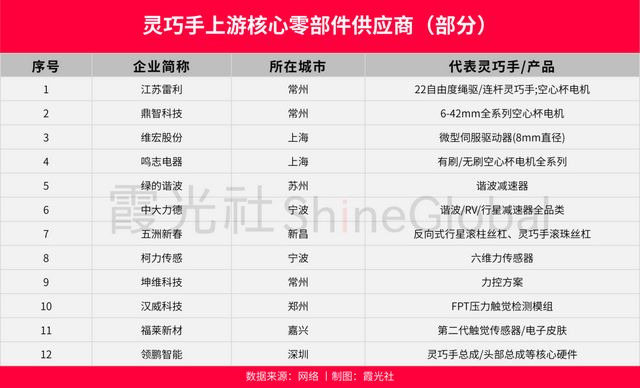
维宏股份半年报披露,其灵巧手关节电机/模组累计出货量已突破5万台,产品成功切入海内外头部机器人企业的供应体系。二季度公司主营收入达1.69亿元,同比增长19.06%;归母净利润2395.26万元,同比增幅48.48%。
雷赛智能的机器人板块也步入收获期,2026年前八个月灵巧手销量超过4000只,同比翻了一番。上半年公司实现营业收入12.47亿元,同比增长39.92%;归母净利润1.94亿元,同比增长62.79%。
福莱新材虽未在财报中单独列示灵巧手业务的营收明细,但从一系列公告中可以清晰看到订单规模的持续攀升。2025年12月,公司向灵心巧手交付了千套触觉传感器;今年2月,双方签署10万套采购合同;到了8月,中科硅纪又追加了20万套的采购意向。源源不断涌来的订单,预示着未来数个季度业绩有望持续走高。
国金证券在其研究报告中亦指出,从上游资本开支加大、硬件端成本下降,到中环节点技术升级,再到下游实用场景拓展,机器人产业正逐步构建起正向飞轮,有望持续释放新的市场催化剂,其中灵巧手的价值量占比有望突破30%。
中国科学院院士、华中科技大学学术委员会主任丁汉强调,"人形机器人是本轮产业爆发中最核心的赛道,而灵巧手技术的实质性突破,将成为释放其海量应用场景潜力、重塑未来产业版图的关键变量"。
**凭什么"赢家"是灵巧手?**
资金向上游迁移的趋势毋庸置疑,但为何偏偏是灵巧手脱颖而出?它相较于其他核心部件究竟胜在哪里?
灵巧手获得高度关注,更深层的驱动力来自市场对具身智能机器人的期望发生了根本性转向。
刚从WRC展会归来便能感受到这种变化:前些年机器人能走路、能跳跃就已经够格交卷了;而今年,市场开始要求它真正下地"搬砖"——进工厂、跑门店、驻仓库,商业化落地从远期愿景变成了硬性考核指标。
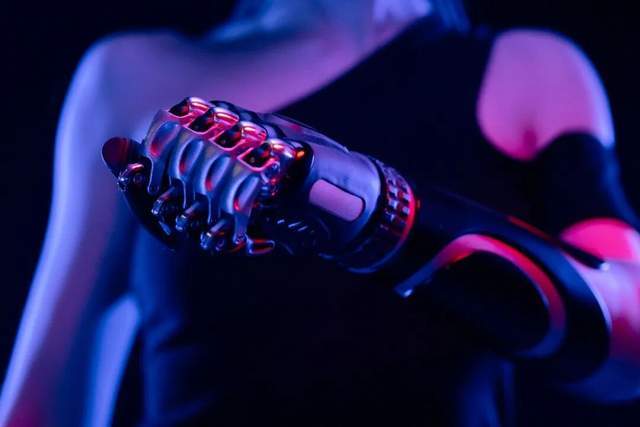
灵巧手作为机器人与物理环境进行交互的最前端部件,被业界称为通往通用化目标的"最后一毫米"。这套精密机构既是机械仿生的集大成之作,也是判定机器人能否真正嵌入现实作业场景的分水岭。
从人体解剖学角度看,手部承载了全身约60%的功能负荷,而手指又占据了手部功能的90%。这一生物特性在机器人领域得到了直接映射。换言之,灵巧手的性能水平直接决定了机器人能否熟练驾驭人类现有工具、完成精细化操作,进而真正胜任生活伴侣或生产力的角色。
灵心巧手创始人兼CTO周永的判断掷地有声:"灵巧手,就是具身智能时代的胜负手。"
*图注:灵巧手内部构造*

依据解剖学研究,人手包含27根骨骼、29处关节以及逾30条肌肉组织,神经末梢分布极为密集——指尖每平方厘米内拥有超过2500个感觉受体。
受此启发,特斯拉Optimus等前沿产品的灵巧手借助电机驱动配合腱绳传动架构,已可实现11至22个自由度的类人动作,能够完成诸如精确接住抛来的网球、稳稳握住装满水的纸杯等高难度操作。
更关键的一点在于,具备实操能力的"手"几乎是所有类型机器人的刚性需求,这赋予了灵巧手极为广阔的成长想象空间。协作型机械臂需要手,仿生机械臂需要手,传统工业机械臂同样可以加装末端执行手。即便未来人形机器人的具体形态仍有争论,但末端执行机构的必要性是确定无疑的。
据Statista预测,全球灵巧手市场规模将从2021年的11.6亿美元扩张至2030年的30.35亿美元,年均复合增长率约10.9%;同期出货量将从50.75万只激增至141.21万只。政策维度,中国《人形机器人创新发展指导意见》已将灵巧手明确纳入关键技术攻关清单,推动产业链加速走向成熟。
那么,灵巧手为何能率先展现出"造血"能力?主要归因于两点。
其一,技术门槛最高,定价话语权最强。
灵巧手与关节模组有着本质区别。关节模组走的是"标准化"路线——电机、减速器、编码器、驱动器,按照既定规格匹配即可。而灵巧手至今仍未形成统一的技术范式。
腱绳传动、连杆机构、直驱方案,三条路线各有阵营。技术路径尚未收敛,意味着每种方案的工艺诀窍都极为稀缺。能批量生产关节模组的工厂不在少数,但能将一只16自由度灵巧手做到稳定量产的玩家,在国内掰着指头数也就那么几家。
万拿机器人CTO祖红磊判断,行业内多技术路线并行竞争的局面还将延续相当长一段时期。他预判,"未来三年内不会出现'唯一标准答案',而是走向'场景分级+局部定标'的路径——人形通用场景下腱绳/混合传动大概率成为出货主力,工业作业场景下直驱(含电缸直驱)更易成为工程规范,连杆方案则继续守住成本敏感的中低端市场"。
"眼下三大路线已基本成型,业内的共识是'贴合实际工况的方案就是最好的'。各自优劣一目了然:连杆方案在工程可靠性和成本控制上优势突出,但仿生灵活度存在天花板;腱绳……"