穿越两年至暗时刻,蕉下能否破晓重生?
声明|配图源自网络。本文为惊蛰研究所原创稿件,转载须留言获取授权。
今夏,防晒赛道依旧火热,唯独蕉下显得格外安静。自2024年8月撤销品牌事业部以来,该品牌的对外传播力度大幅缩减——既无新面孔的代言人发布,也无大规模的品牌影像作品,甚至连官方网站上的品牌发展史都定格在了2024年。
这种落差不禁令人追问:那个昔日最擅长讲述防晒叙事的品牌,眼下究竟如何?穿越这段沉寂期之后,蕉下是否看到了新的曙光?
日前,惊蛰研究所实地走访了蕉下坐落于上海松江印象城的一家门店。该店于2025年开张,我们周六午后三时许抵达时,一名女客正试选防晒外套,旁边有店员跟进介绍,另一名员工则在补整陈列架。半小时内,陆续约有五位客人推门而入。客流谈不上火爆,却也绝非门可罗雀。
*惊蛰研究所拍摄
就店内空间分配而言,服装占据了最大板块,防晒面罩、遮阳帽、箱包、保温杯、贴身衣物、晴雨伞、太阳镜等则各自占据一角。若不了解蕉下背景的消费者单凭店内货品陈列,恐怕很难将其与一把防晒伞划上等号。
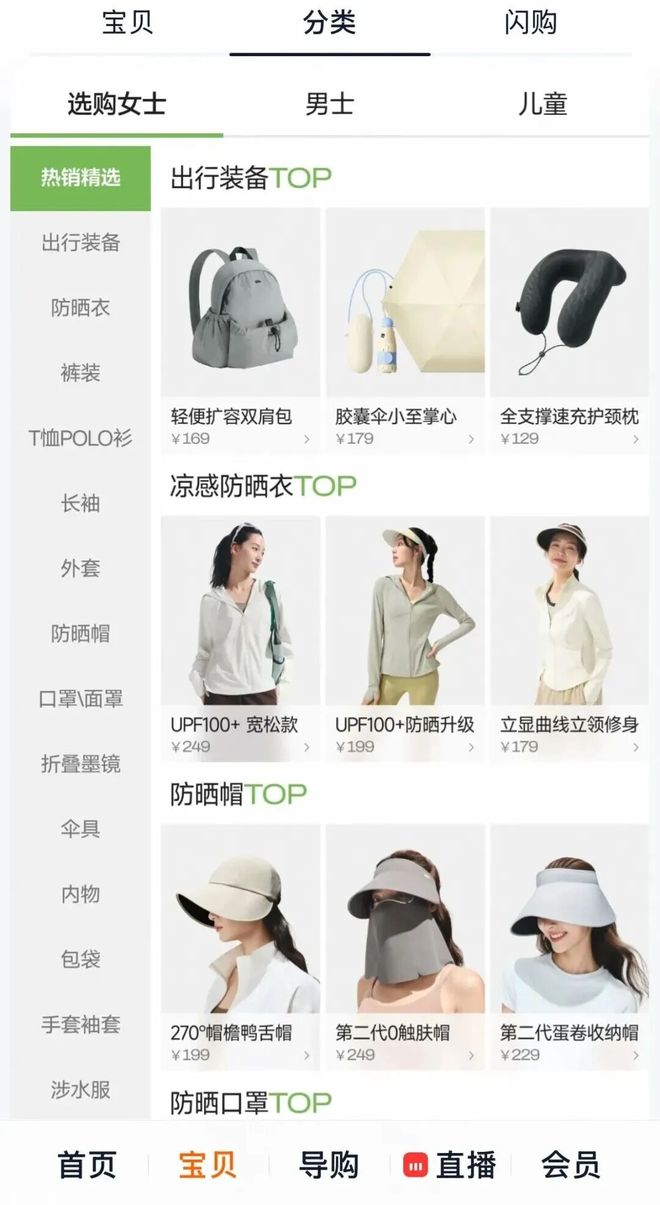
转至线上,蕉下的SKU组合更加庞杂。打开天猫App,其官方旗舰店的商品类目多达近二十项,除前述门店可见品类外,还涵盖冲锋衣、滑雪装、旅行装备、个人护理防护、居家服、水上运动服等。据惊蛰研究所了解,仅今年便新增了双肩背包、保温杯、遮光眼罩、腰部靠垫等诸多新品类。可以清晰看到,蕉下正不遗余力地将自身产品嵌入更广泛的日常生活场景。
*天猫App界面截图
追溯起来,自2017年首次推出防晒袖套、遮阳帽等伞以外的品类起,蕉下从未停止过品类边界的试探。2019年将触角伸向防晒服饰、口罩及小配饰;2021年后更是密集上线帆布鞋、马丁靴、内衣裤、御寒衣物等与防晒无关的单品。这种持续拓宽的策略在市场上获得了正向反馈:2019年至2021年间,蕉下非防晒品类的销售额由304万元攀升至4.96亿元,占总营收的比重从0.7%飙升至20.6%。
尤为突出的是,在所有细分品类中,服装的表现最为抢眼,至今仍是其最主要的收入支柱。2021年,蕉下服装类营收首次超越伞具,跃居第一大品类。至2022年上半年,服装贡献了约36%的收入,而伞具仅余约12%。电商大促排行榜的座次变迁更直观地印证了这一转型:2022年天猫618服饰全周期销量榜上,蕉下位列第六;2025年升至第四;2026年再进一步,跻身前三。
除产品矩阵的剧变之外,近年蕉下在渠道层面同样投入颇深。惊蛰研究所留意到,仅在天猫一个平台上,蕉下除了主旗舰店外,还拆分出了女装、男装、户外、童装、内衣、服饰配件、居家日用等多条独立旗舰线,另附一家折扣店。同时,它也接入了唯品会、得物,以及美团闪购、淘宝闪购等即时配送渠道。
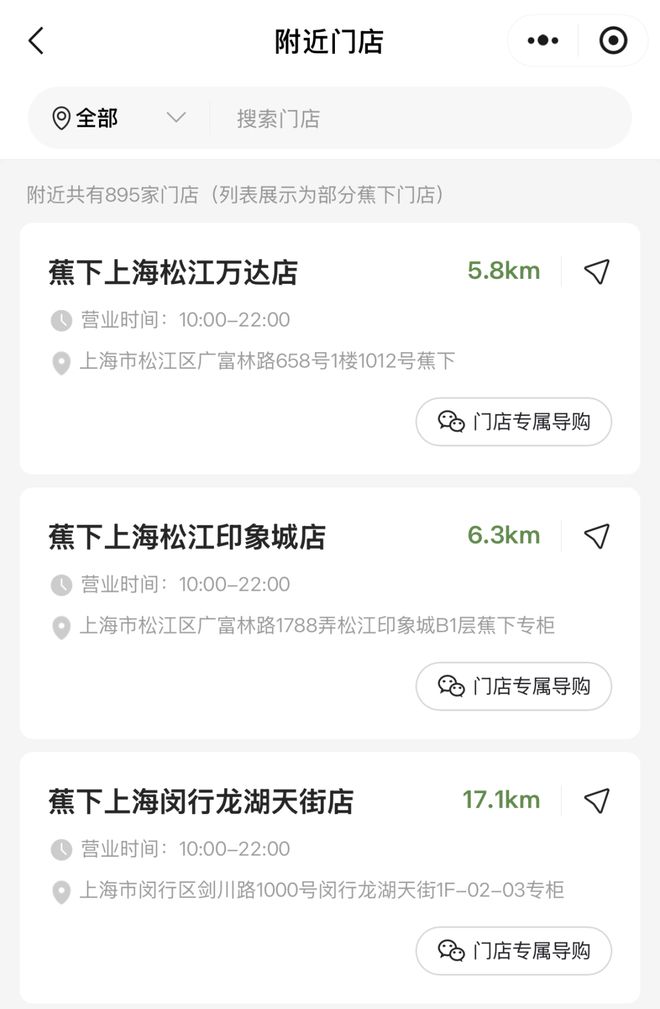
线下端的拓展速度则更为惊人。其官方小程序显示,目前全国门店总数已达895家(含自营与联营),而2023年官网公布的数字尚不足300家。换言之,不到三年时间,蕉下的实体网点规模膨胀了近三倍。
*蕉下小程序页面截图
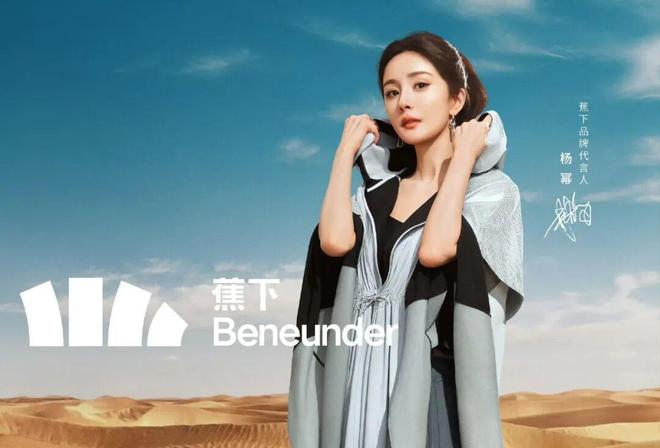
然而,与产品和渠道的激进扩张形成强烈反差的,是品牌营销端的明显退潮。关注蕉下较久的读者,或许还记得前些年那波铺天盖地的推广攻势:达人种草、大片投放、顶流代言……2021年,蕉下的销售及营销费用高达11.04亿元,吃掉总收入的45.9%。签约KOL的数量从2019年的274位激增至2022年上半年的1577位。2023年,它更是一口气发布了《惊蛰令》《所有的太阳》《简单爱》三部品牌短片,并先后签下周杰伦、杨幂作为代言人。彼时的蕉下,靠高额投入维系着一个高调的户外生活方式形象。
*杨幂代言视觉稿(图源:蕉下官方微博)
而今,继杨幂合约到期后,蕉下未再启用重量级代言人,取而代之的是"创意伙伴""防晒推荐官"等轻量级称谓,产出内容大多服务于直播带货,大规模的Campaign屈指可数。
综合来看,砍掉品牌部门之后的蕉下,切换了一套生存法则:不再仰仗传播热度拉动增长,而是将资源集中投向商品丰富度和渠道密度,力图从一个"防晒品牌"蜕变为覆盖面更广的户外生活方式渠道商。
蕉下为何做出了这样的选择?
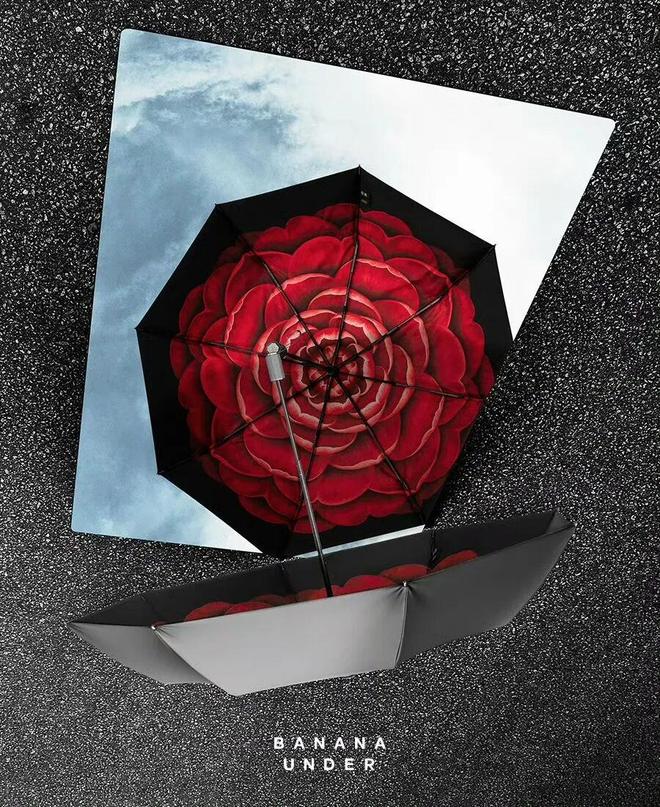
将时钟拨回2013年。彼时,蕉下以一把零售价约200元的双层布面"小黑伞"杀入市场,迅速俘获年轻群体,并一举压过了以天堂伞为首的传统玩家。当时市面上主流防晒伞的售价普遍不超过50元,这把"小黑伞"不仅捅破了防晒伞的价格上限,更重新锚定了"防晒"这件事的价值坐标。
*蕉下"小黑伞"(图源:蕉下官方微博)
借"小黑伞"建立起大众认知后,蕉下迅速跳脱出伞具的单一路径,逐步延伸至防晒袖套、遮阳帽、防晒外套和防晒面罩,将防晒从季节性行为转化为日常功课。更关键的一步,是把"防晒"与"抗衰"牢牢捆绑在一起,精准戳中了护肤焦虑的痛点。这恰恰构成了蕉下此后多年高速增长的内核引擎。可以说,当下街头巷尾那种"全副武装"式的防晒风尚,很大程度上是蕉下长期市场教育催生的结果。
但完成了市场启蒙的蕉下,并未如愿独占鳌头。恰恰因为防晒品的技术门槛偏低,大批品牌闻风而动,赛道短时间内从蓝海沦为红海。
按照国标要求,一款合格的防晒产品只需UPF值不低于40、UVA透过率不高于5%,这道坎并不算高。而蕉下过往公开的专利也以外形设计为主,涉及底层技术的发明专利寥寥无几。技术护城河浅薄,消费需求却已被充分唤醒,跟风者自然蜂拥而至。于是我们看到,运动系、户外系、快时尚、白牌乃至科技类公司纷纷下场做同类商品。
更致命的是,这些对手打出了更优的价格牌。拿蕉下销量冠军款防晒衣举例,券后价224元;而迪卡侬同款只要129.9元,骆驼157.83元,影视飓风147元。在功能高度同质化的前提下,蕉下并不具备不可替代性。当海量近似产品涌入,蕉下早年辛苦构建的品类心智优势便被一点点冲刷殆尽。
*图源:迪卡侬天猫旗舰店
这种心智稀释不止局限于防晒领域,在当下炙手可热的户外赛道上,蕉下同样在逐渐淡出视野。如前所述,2021年蕉下便涉足保暖服饰,后续的冲锋衣、滑雪装皆为顺势延伸。从时间轴看,蕉下确属国内最早切入户外赛道的品牌之一。2022年,它正式打出"轻量化户外"旗号,当年即登顶天猫618户外类目销冠,身旁是迪卡侬与北面,身后跟着骆驼、始祖鸟。然而到了2026年,榜首易主为专业户外品牌可隆,蕉下已彻底跌出榜单。
背后的逻辑并不晦涩。对真正的户外运动爱好者而言,蕉下的"轻户外"定位不够硬核,定价也缺乏说服力。以三合一冲锋衣为例,蕉下标价999元,伯希和同档产品仅售860元,且在大雨防水、强风抵御、透气排湿等硬性指标上全面胜出。尤其当户外消费风向从追求穿搭颜值转向看重硬核性能时,垂直领域的专业品牌反而更易赢得消费者信赖。
由此,蕉下陷入了两头受挤的困局:核心防晒市场竞争对手越打越多,专业户外市场又缺乏足够的心智根基,它不得不另寻破局之道。一手稳住防晒基本盘,一手将产品线横向铺开,从日常生活的缝隙中寻找新增量。这便是它接连推出双肩包、保温杯、居家服等看似"不相关"品类的深层动因。既然在防晒和专业户外两个方向上都难以构筑绝对壁垒,不如依托已有的品牌认知,把商品卖给更多有日常使用需求的普通人。
不过,产品铺得再广,归根结底还是要靠渠道触达终端。当品牌与产品之间的差异化被迅速抹平时,谁能在更短的时间内把货物摆到消费者眼前,谁就能更早兑现业绩。这几乎是当下行业博弈的核心公式,也是蕉下近两年疯狂拓店、持续细分线上线下触点的关键逻辑所在。
客观地说,蕉下在渠道搭建上确实交出了一份成绩单。从2023年的三百余家门店发展到2026年的近九百家,两年有余实现了三倍增长,覆盖的城市层级和商业体类型都在向外延展。在国内品牌集体出海的大背景下,蕉下也未缺席:2023年至2025年间,先后踏足新加坡、老挝和泰国三地。
营销声浪褪去之后,这些散布各地的实体店,反倒成了蕉下当下最直观的存在符号。但这份存在感能否长久维持,仍是未知数。
依据蕉下公开数据,2022年上半年,自营线下门店的收入贡献不足5%,线上渠道则占据约77%。这表明实体门店更多扮演的是体验窗口和品牌橱窗的角色,而非核心出货口。房租、人力、装修摊销、库存占用等刚性支出始终存在,一旦门店的实际销售转化长期无法覆盖运营成本,拖久了,门店便会从品牌资产异化为经营包袱。
海外方面,蕉下的推进节奏也几近停摆。尽管2023年落地新加坡后保持了年均一国的小步伐,但进入2026年至今,海外市场再无新动态传出。值得玩味的是,2025年6月泰国首店揭幕时,蕉下品牌侧负责人曾放言年底前全球门店将突破1000家。如今一年有余过去,这一承诺并未兑现。
*蕉下门店地理分布(图源:蕉下官网)
另外,其线下"直营+联营"的混合模式同样暗藏风险。门店数量上去了,但联营店的管理颗粒度更难把控,品控与服务水准容易参差。再加上蕉下自身没有建厂,产品基本依赖OEM代加工,品质稳定性一直是个短板。早期消费者的吐槽集中在伞具,而随着品类版图扩大,投诉的覆盖面也在蔓延。黑猫投诉平台上,近两月便有人反映速干T恤穿没几天就起了毛球,也有买家称所购男士防晒衣疑似仿冒品。此类负面信息会持续侵蚀品牌口碑。
*黑猫投诉页面截图
蕉下心智根基最深的防晒赛道,本身也正在经历一场"祛魅"。社交网络上关于"防晒衣到底是不是智商税"的争论愈发频繁,消费者开始冷静打量这个品类的真实含金量。从技术参数看,UPF50已能拦截约98%的紫外线,在此之上继续加码,防护效果的实际增益微乎其微。换言之,防晒衣在"防住紫外线"这一根本诉求上已很难拉开有意义的差距,品牌很难再单纯靠"我比你更防晒"来支撑价格溢价。
与此同时,消费者的期待也已从单一的功能刚需,升级为对性能、耐久度、设计美感及多场景适配度的综合考量。而这些体验维度的较量,恰恰不是蕉下过去惯用的营销话术和参数罗列所能轻松取胜的战场。
当下,防晒与户外两大市场正从狂飙期步入盘整期。对任何品牌而言,早期抢到的心智高地并不等于永恒的护城河。蕉眼下处的位置,实际上映射出众多消费品牌共同遭遇的结构性困境。
暂且不贴"成"或"败"的标签,蕉下这两年走过的路径,其实提供了一个相当务实的参照样本。没有火箭般的增速,也没有王者归来的剧本,只是老老实实把一家家店开下去,把一件件货铺开来。
对于那些同样身处类似泥潭的消费品牌而言,蕉下的案例多少有些借鉴价值。当市场红利见顶、竞争烈度升级,与其继续砸钱维持曝光声量,不如收拢阵型,把精力放在离成交最近的环节上。活下来,安于现状,本身就是一种战略选择。
驶过长夜之后,蕉下尚未迎来一个确定的天亮时刻。但它至少证实了一个道理:即便身处暗夜,脚步也不必停下。